要点速览
- 型式认证属于一次性门票,不投入就一辆车都进不去
- 维修信息开放、电池护照、尽职调查属于长期年费
- 门票型合规花钱买时间,年费型合规必须进单车成本
- 年费被推迟不会消失,会在后期集中爆发
- 合规预算要按「门票 / 年费」两类分别列示,不能合并成一个总数
问:合规预算该留多少?
这个问题通常以"百分比"回答 —— 销售额的百分之一,或者单车成本的几个点。但这个回答掩盖了一个更重要的问题:这些钱里,哪些是一次性的,哪些是每年都要付的?
两类钱的性质完全不同,混在一起看,会得出错误的结论。
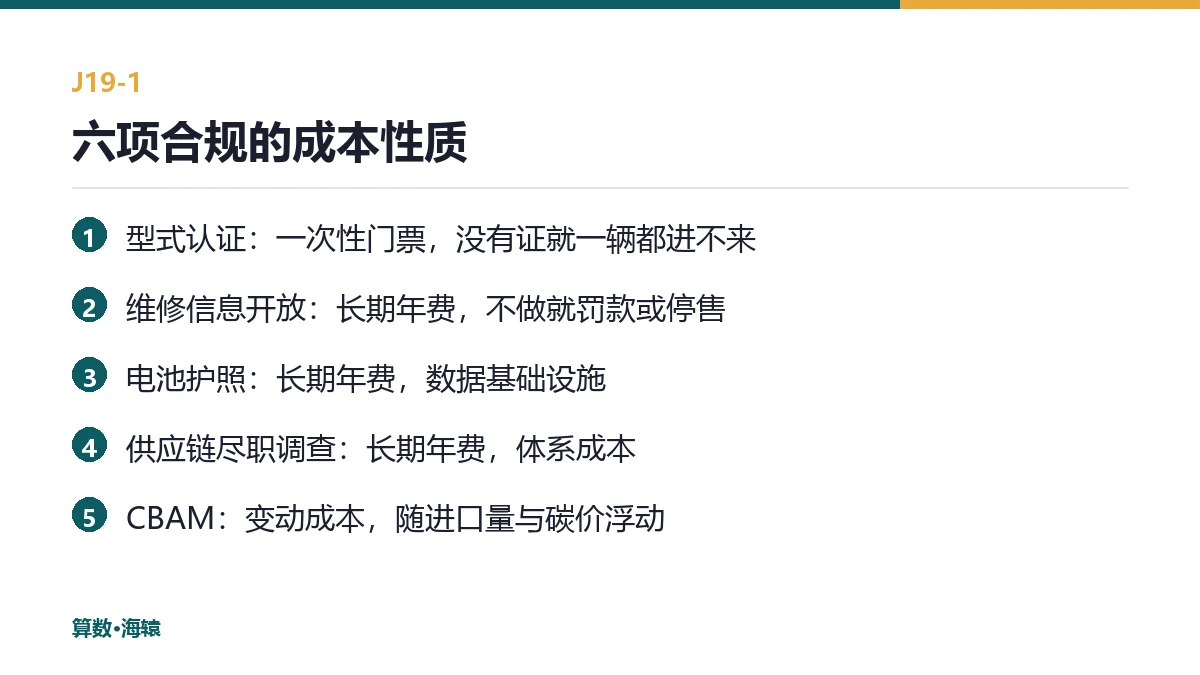
先立:六项合规,两种性质
把常见义务摊开,性质一目了然。
| 合规项 | 性质 | 逻辑 |
|---|---|---|
| 型式认证 | 一次性门票 | 没有证书,一辆都进不来 |
| 维修信息开放 | 长期年费 | 持续义务,不做就罚款或停售 |
| 电池护照 | 长期年费 | 数据基础设施,需持续维护 |
| 供应链尽职调查 | 长期年费 | 体系成本,需年度复核 |
| CBAM 碳成本 | 变动成本 | 随进口量与碳价浮动 |
| 数据合规 | 长期年费 | 体系成本,罚款量级高 |
门票型的特点是:不花这笔钱,业务根本开始不了,所以没人会省。年费型的特点是:不花这笔钱,业务照常运转,所以最容易被推迟。
问题恰恰出在"可以推迟"上 —— 它不是消失了,而是延后爆发。
再破:年费被推迟会发生什么
三种典型后果。
第一种,补课成本。维修信息开放若被认定为不合规,可能面临罚款与停售。澳大利亚的例子常被引用:ACCC 在 2026 年 9 月的公告中提到,Mazda、Kia 与 BYD 在各自调查后调整了维修信息的开放条件,其中 Mazda 提供了可法院强制执行的承诺。这类事件的代价不在罚款数额,而在停售期间的收入损失。
第二种,准入失效。电池护照如果做不出来,2027 年之后进入欧盟市场会受阻。这不是罚款问题,是能不能卖的问题。
第三种,客户传导。供应链尽职调查虽然只对大型企业直接适用,但整车厂会把要求传导给供应商。拿不出材料,就接不到单。
三种后果的共同点是:它们都不在当期报表上体现,而是在两三年后集中出现。
门票是"进不进得来",年费是"留不留得下"。
预算该怎么分
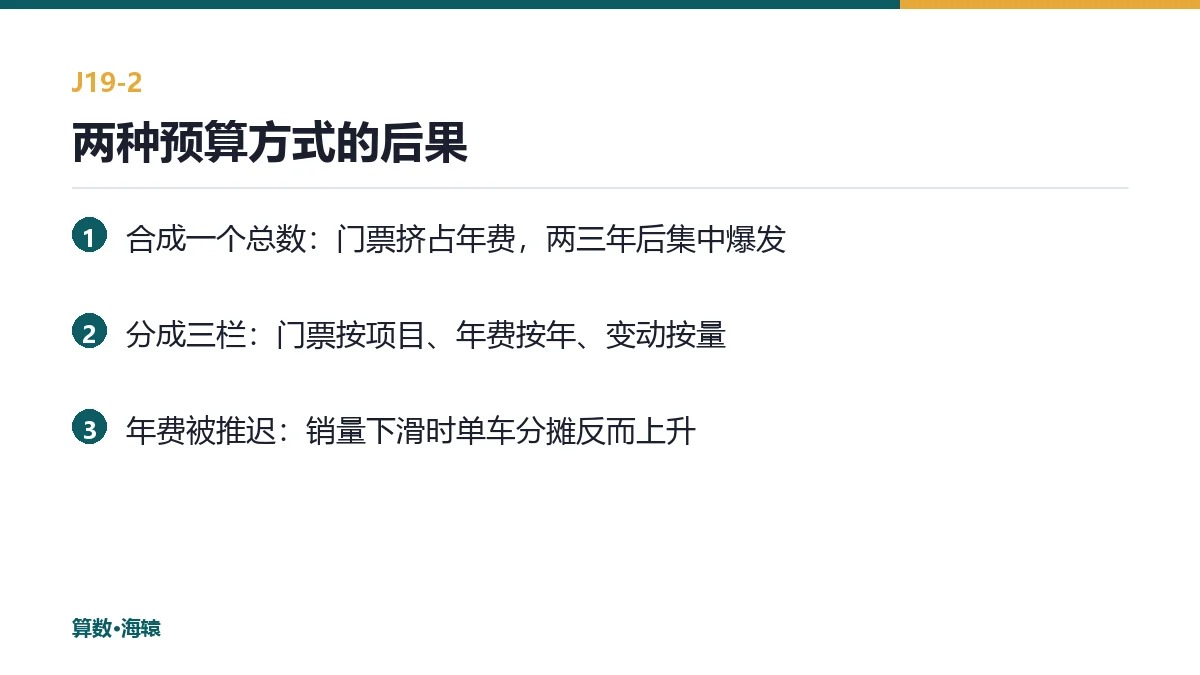
实用的做法是把合规预算拆成三栏,而不是一个总数。
第一栏,门票预算。按项目列,一次性投入,重点是时间 —— 认证周期 12 到 24 个月,晚启动一年,市场就晚一年。
第二栏,年费预算。按年列,每年固定支出,重点是可持续 —— 它要进入单车成本,而不是当成管理费用。
第三栏,变动预算。按量列,与进口量或碳价挂钩,重点是机制 —— 合同里要约定分摊方式。
三栏分开之后,决策会清楚很多:门票可以一次性批,年费要进定价,变动成本要进合同。
一个算例
假设某市场年销一万台,年费型合规的总投入是每年两百万,那么单车分摊是两百。
这个数字看起来很小,容易被忽略。但它有三个特点:第一,它持续存在,不是一次性;第二,它随合规要求增加而上涨;第三,它不随销量下降而减少。
如果第二年销量掉到六千台,同样的两百万摊下来就是三百三十三。销量下滑时,年费占比上升,这是很多企业没有算到的。
这也解释了为什么有些市场"看着卖得不错,其实不赚钱" —— 年费被算在了总部管理费用里,没进单车成本。
报价模型里怎么放
三种放法,效果不同。
第一种,摊进单车成本卡。适合稳定的年费,按年度预算除以预计销量。
第二种,作为期间费用率。适合波动大的年费,按销售额比例计提。
第三种,单列并在报价中说明。适合大额年费,比如电池护照这类需要专项投入的。
多数企业用第一种,因为它最直观。但要注意:一旦销量预测偏差大,摊出来的单车成本会严重失真,所以每年要复核一次分摊基数。
三个提问
第一,你的合规预算里,门票和年费各占多少?如果答不上来,说明没有分开管理。
第二,年费有没有进单车成本?如果没有,毛利是虚的。
第三,明年的年费会比今年高多少?合规要求通常是递增的,预算也要跟着递增。
落在哪个环节,谁在痛
合规预算的分摊,最终要在三个环节上兑现。
| 环节 | 具体动作 | 谁在痛 |
|---|---|---|
| 订购 | 认证费用摊销到车型 | 商务:一次投入摊几年,摊法不同价不同 |
| 报价 | 年费进入单车成本 | 财务:年费涨了,价格要不要跟 |
| 售后 | 维修信息开放的系统改造 | IT:要对外开放,还要保证安全 |
报价环节的两难最现实。年费上涨时,价格不涨就吃毛利,涨了怕丢单。多数企业选择"先不涨",等毛利明显下滑再调 —— 这时候调整的空间已经很小。
把年费按年预提、按单车分摊,价格调整就会变成一次小幅、可解释的动作,而不是一次被迫的大幅涨价。
一句收尾
门票决定你能不能进场,年费决定你能在场里待多久 —— 前者拼决心,后者拼算账。
说明:本文为〈算数·海辕〉实务观察,用于说明出海业务链路与系统能力,不含真实客户数据与虚构经营数字;所列税率、门槛与认证要求以目的国当期法规为准,数据来源见文末。
数据来源
- 中企进入欧盟新能源汽车市场合规路径研究(上海,2026-08-03) —— https://segg.sh.gov.cn/zxfw/yjbg/hg/lsdt/index/96b88a15b3714ed39efdd7a001195477.pdf
- ACCC 关于 Mazda、Kia 与 BYD 开放维修信息的公告(2026-09-16) —— https://www.accc.gov.au/media-release/mazda-kia-and-byd-improve-access-to-service-and-repair-information-after-accc-investigations
- 中欧混动/电动车磋商共识(新华网,2026-10-12) —— http://www.xinhuanet.com/world/20261012/21d054a3b2074152ae7d245c15c58b8d/c.html
算数·海辕面向中国新车出海的海外新车 4S 经销与汽车分销场景,以 VIN 为主线串联订购、发运、清关、税费分摊、PDI、海外仓、门店销售交付与售后 CSI。合规成本要进报价,前提是它能被分摊到车型与年份;门票可以一次性摊入项目成本,年费必须按年、按量进入单车成本卡,否则价格看起来有毛利,实际已经被年费吃掉了。
联系我们