要点速览
- 俄罗斯方向单台利润约 1000—1500 美元,稀缺车型更高
- 报废税跨档是最致命的一次性漏损
- 整备超支与滞港费用是慢性漏损
- 汇率与税费口径变化会直接吃掉毛利
- 守住利润靠制度:参数锁定、预算留量、报价含税
一台车赚一千二百美元。
这是俄罗斯方向二手车出口最常见的单台利润。稀缺车型能到两三千,甚至两万人民币以上,但那是少数,不能当基数算。
一千二百美元,按现在的汇率大概八千多人民币。这个数字薄得经不起一次判断失误 —— 报废税跨一档、整备超支一半、滞港两周,任何一项都能把它抹平。
所以这个生意的管理重点,不是"怎么多赚",是"怎么别漏"。
利润是被五项挤出来的
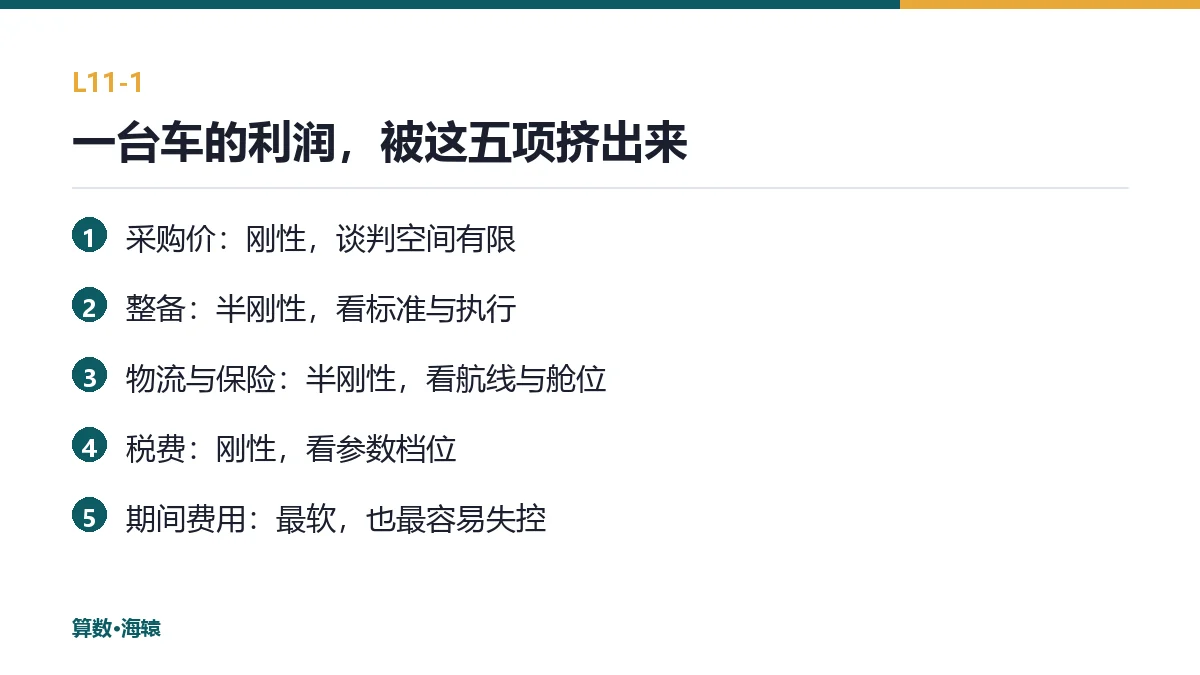
一台车的收入是终端成交价。支出有五项:采购价、整备、物流与保险、税费、期间费用。
五项里,采购价和税费是刚性的,谈判空间有限;整备和物流是半刚性的,看管理;期间费用最软,也最容易失控。
毛利就是这五项挤出来的余量。余量本来就小,所以每项的波动都会被放大 —— 采购多花三个点,毛利少两成;税费跨一档,毛利归零。
四处漏损
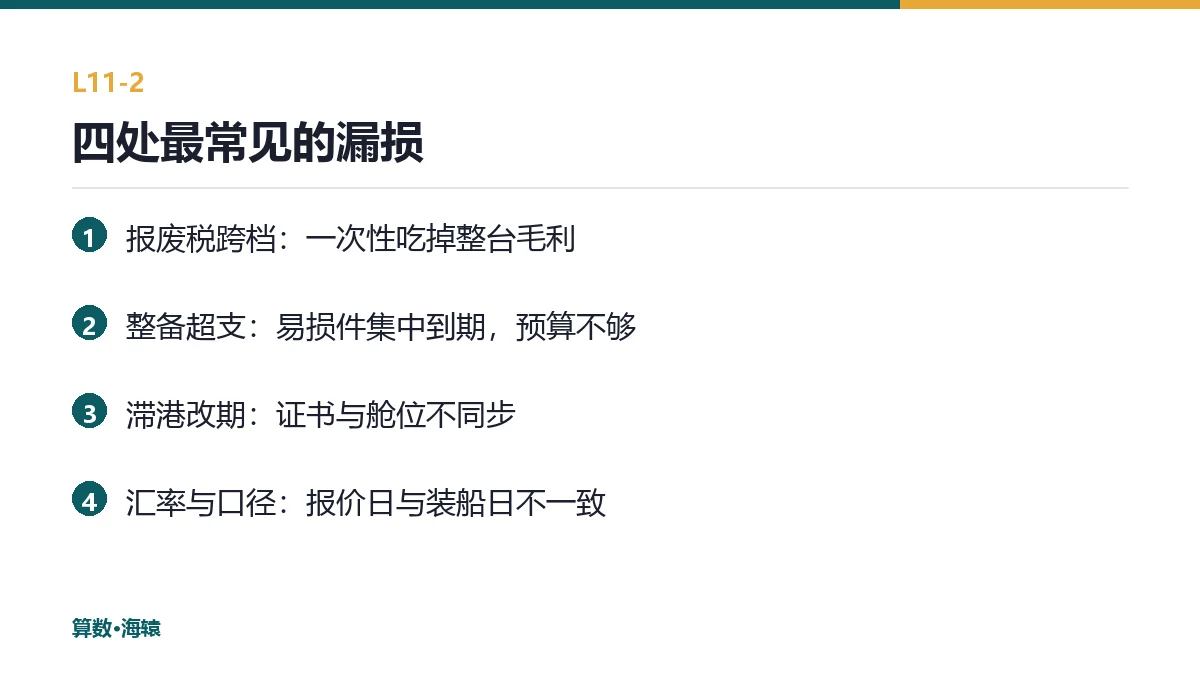
第一处,报废税跨档。这是最致命的一次性漏损。功率超过 160 马力,或车龄跨过三年线,税费直接跳一个台阶。收车时多看一眼参数就能避免,但很多企业的收车单上根本没有马力这一栏。
第二处,整备超支。三到五年的车,易损件集中到期:轮胎、刹车、减震、正时皮带。报价时按"常规整备"算,实际做完发现要换四条胎加一套刹车,超支一半。整备预算必须留两成余量。
第三处,滞港与改期。证书没下来、舱位没抢到、单证少一份,任何一种都会让车在港口多待。港口费用按天算,一天几十到几百美元,两周就是一笔。
第四处,汇率与口径。报价按一个汇率算,收款按另一个汇率结;税费按报价日费率算,实际按装船日费率征。两个口径差一点,毛利就少一块。
薄利生意里,最大的成本不是采购价高,是"没想到"。
怎么守住
三条制度性的办法。
第一条,参数锁定。收车单上必须有功率、排量、登记日期三栏,任何一栏缺失,车不入池。这不是流程洁癖,是把最致命的那处漏损挡在源头。
第二条,预算留量。整备预算按车型设标准值,再留两成余量;物流预算按航线设标准值,再留一成。标准值从历史单台成本里跑出来,不靠拍脑袋。
第三条,报价含税。报价单逐项列明六行(车价、整备、海运、关税、增值税、报废税),并且写明汇率锁期与费率口径。这一条同时解决两个问题:客户不来扯皮,内部也不敢漏算。
三条做完,毛利不会变厚,但会变稳。薄利生意最怕的不是薄,是忽厚忽薄 —— 因为忽薄的那几单,会把前面赚的全吐回去。
一台车的利润,从报价到结算怎么被守住
- 1报价:六行逐项,含税费与汇率口径
- 2采购:三参数锁定,不合格不入池
- 3整备:标准预算加两成余量
- 4发运:按证书进度排船,避免滞港
- 5结算:单台核算,异常费用归到 VIN
单台核算怎么做才不糊
薄利生意的账,必须做到单台,做不到单台就等于没算。
单台核算的最小结构是五行:采购成本、整备成本、物流保险、税费、销售收入。五行一减,就是这台车的毛利。
难点不在结构,在费用归属。海运按柜、报关按票、港口费按天,这些天然是批次口径,要拆到单台只能靠分摊规则。分摊规则定得粗,单台毛利就是估算;定得细,又会陷入算账成本过高。
可行的是"二八分":金额大的费用按实际归属(车价、整备、报废税都能落到具体 VIN),金额小的费用按台数均摊(港口费、单证费、短驳)。这样既不失真,也不用算到每一分钱。
算出来之后,最有用的不是这个数字本身,是它的分布。同样是俄罗斯方向,有的车赚两千,有的车亏三百。把这批车的毛利排个序,规律立刻出来:哪个车型、哪个功率档、哪个车龄段最容易亏。
这张排序表,比任何经验判断都可靠。
落在哪个环节,谁在痛
| 环节 | 具体动作 | 谁在痛 |
|---|---|---|
| 报价 | 逐项算税、锁汇率 | 销售:报价慢,客户等不及 |
| 采购 | 参数筛选、议价 | 采购:合规车源少,价格谈不下来 |
| 整备 | 项目清单、预算控制 | 生产:预算紧,整备做不彻底 |
| 物流 | 舱位、船期、滞港 | 物流:证书不齐,舱位不敢订 |
| 结算 | 单台核算、差异分析 | 财务:费用记在批次上,分不清是哪台 |
最后一行是很多企业的通病:费用按批次记,不按单台记。批次一混,就永远不知道哪台车赚钱、哪台车亏钱,也就永远改不掉漏损。
一句收尾
一千五百美元不是赚出来的,是一处一处没漏掉,剩下的。
说明:本文为〈算数·海辕〉实务观察,用于说明出海业务链路与系统能力,不含真实客户数据与虚构经营数字;所列税率、门槛与认证要求以目的国当期法规为准,数据来源见文末。
数据来源
- 中国二手车在俄罗斯(新浪财经,2026-09-24,含单车利润区间) —— https://cj.sina.com.cn/articles/view/1881103497/701f5c8900101z8gu
- 俄罗斯车市与中国品牌份额(乘联会崔东树 / 新浪,2026-08-04) —— https://finance.sina.com.cn/tech/roll/2026-08-04/doc-inimeknx3951522.shtml
- PwC《Middle East Working Capital Study 2025》(资金占用与周转口径) —— https://www.pwc.com/m1/en/publications/middle-east-working-capital-study-2025.html
算数·海辕面向中国新车出海的海外新车 4S 经销与汽车分销场景,以 VIN 为主线串联订购、发运、清关、税费分摊、PDI、海外仓、门店销售交付与售后 CSI。薄利业务的管理重点不是激励多赚,而是让每一处漏损都可被看见:单台成本核算、税费逐项分摊、异常费用归到具体 VIN。
联系我们