要点速览
- 一次性授权费现金流早,但收益上限低
- 按台提成共享增长,但依赖对方销售能力
- 股权置换长期收益高,流动性与风险都差
- 计价方式要与合作深度匹配
- 混合计价是常见折中方案
技术是资产,但资产不等于现金。
一套平台技术,可以一次性卖掉,可以按台收钱,也可以换成股份。
三种方式,三年后回头看,差距可能很大。
三种方式
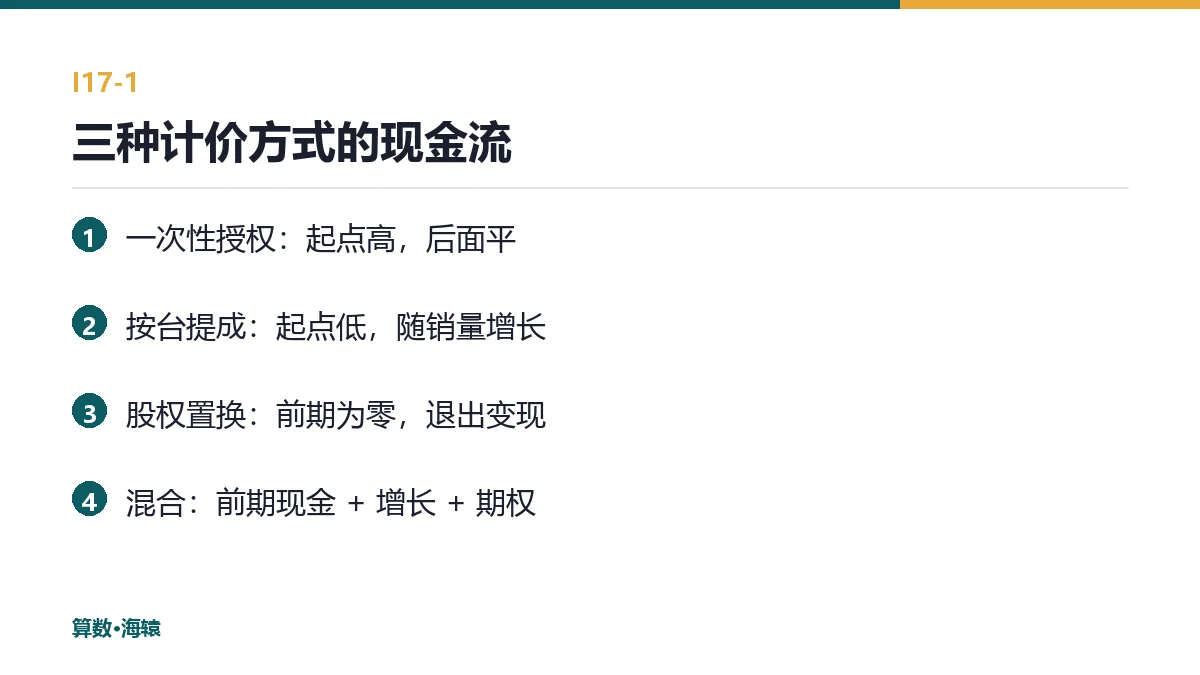
第一种,一次性授权费。签约收一笔,后续按台收小额提成或不收。
现金流曲线:一开始高,后面平。
第二种,按台提成。每卖一台,收固定金额或售价百分比。
现金流曲线:起点低,随着销量上升而增长。
第三种,股权置换。技术作价入股,或成立合资公司持股。
现金流曲线:前期基本为零,退出时才变现。
三条曲线没有优劣,取决于你能承受多长的等待。
一次性授权
适合场景:对合作方的销售能力没把握,想尽快落袋;或者技术即将迭代,晚卖不值钱。
优点是确定性高,缺点是天花板低。
如果合作车型卖爆,你只能看着。这种情况在行业里并不少见:技术方拿了一笔固定的钱,产品方赚了十年的利润。
一次性卖技术,本质是把未来的不确定性折价卖给对方。
按台提成
适合场景:对产品有信心,对合作方的渠道也有信心。
优点是共享增长,缺点是把自己的收入绑在别人的销售上。
执行上有三个难点:
第一,基数怎么算。按出厂量、下线量还是终端销量?三个数字可能差很多。
第二,价格怎么定。按固定金额,还是按售价百分比?通胀与降价都会影响。
第三,核查怎么做。对方报多少就是多少,你很难独立验证。
第三点最关键:没有数据访问权,提成就是对方说了算。
股权置换
适合场景:长期看好这个市场,愿意承担经营风险。
优点是享受长期价值,缺点是流动性差。
三个风险:
第一,估值风险。换股时的估值,可能与三年后的真实价值差很远。
第二,治理风险。小股东没有话语权,重大决策插不上手。
第三,退出风险。想卖的时候,不一定有人接。
混合计价
实践中更常见的是混合。
比如:一笔较小的授权费 + 按台提成 + 少量股权。
这样既有前期现金,又有增长分享,还有长期期权。
技术计价的决策流程
- 1第一步 判周期:技术还能领先几年
- 2第二步 判伙伴:渠道与销售能力如何
- 3第三步 选方式:一次性、提成还是股权
- 4第四步 定基数:出厂、下线还是终端
- 5第五步 要数据:提成与核查的访问权
落在哪个环节,谁在痛
| 环节 | 具体动作 | 谁在痛 |
|---|---|---|
| 估值 | 技术作价 | 财务:没有市场价,只能谈 |
| 合同 | 定提成基数 | 法务:口径模糊,争议多 |
| 数据 | 拿销量数据 | IT:数据在对方系统,难核 |
| 现金 | 安排回款 | 财务:提成按季结,账期长 |
| 退出 | 股权变现 | 战略:想卖时没人接 |
第三行是执行的关键:没有数据访问权,提成条款只是一句承诺。
审计权比费率更重要
提成费率的谈判通常很激烈,但真正决定收益的是审计权。
没有审计权,对方报多少就是多少。销量好的时候,少报一点你看不出来;销量差的时候,你也无法验证。
可行的三条:约定季度对账、约定可委托第三方审计、约定审计发现差异超过一定比例时由对方承担审计费。
第三条最有用:它让"少报"变成一件有成本的事。
费率差一个百分点,影响的是利润;审计权有没有,影响的是这笔钱到底存不存在。
所以在谈判桌上,宁可在费率上让一点,也要把对账与审计条款拿到手。费率是可以再谈的,数据拿不到却是长期的。
一句收尾
技术卖多少钱,取决于你卖的是现在还是未来 —— 一次性卖确定性,提成卖增长,股权卖信念。
说明:本文为〈算数·海辕〉实务观察,用于说明出海业务链路与系统能力,不含真实客户数据与虚构经营数字;所列税率、门槛与认证要求以目的国当期法规为准,数据来源见文末。
数据来源
- 中企进入欧盟新能源汽车市场合规路径研究(上海,2026-08-03) —— https://segg.sh.gov.cn/zxfw/yjbg/hg/lsdt/index/96b88a15b3714ed39efdd7a001195477.pdf
- 中欧谈妥与价格优势(搜狐汽车,2026-10-19) —— https://www.sohu.com/a/1089799531_122105234
- 中欧混动/电动车磋商共识(新华网,2026-10-12) —— http://www.xinhuanet.com/world/20261012/21d054a3b2074152ae7d245c15c58b8d/c.html
算数·海辕面向中国新车出海的海外新车 4S 经销与汽车分销场景,以 VIN 为主线串联订购、发运、清关、税费分摊、PDI、海外仓、门店销售交付与售后 CSI。按台提成的执行基础是车辆数据:每台车下线、出厂、销售都要能统计,否则提成就是一笔糊涂账。
联系我们