要点速览
- 年销五万辆是常见的经验阈值,不是绝对标准
- 判断依据是成本摊薄、政策要求、竞争态势三条
- 跳早了固定成本摊不平,长期亏损
- 跳晚了政策红利消失,份额被抢
- 中间路线是代工、合资或散件组装
轻资产做贸易,重资产建工厂。
两者之间,是一道需要判断的坎。
跳早了,固定成本摊不平;跳晚了,政策红利已经没了。
三条判断依据
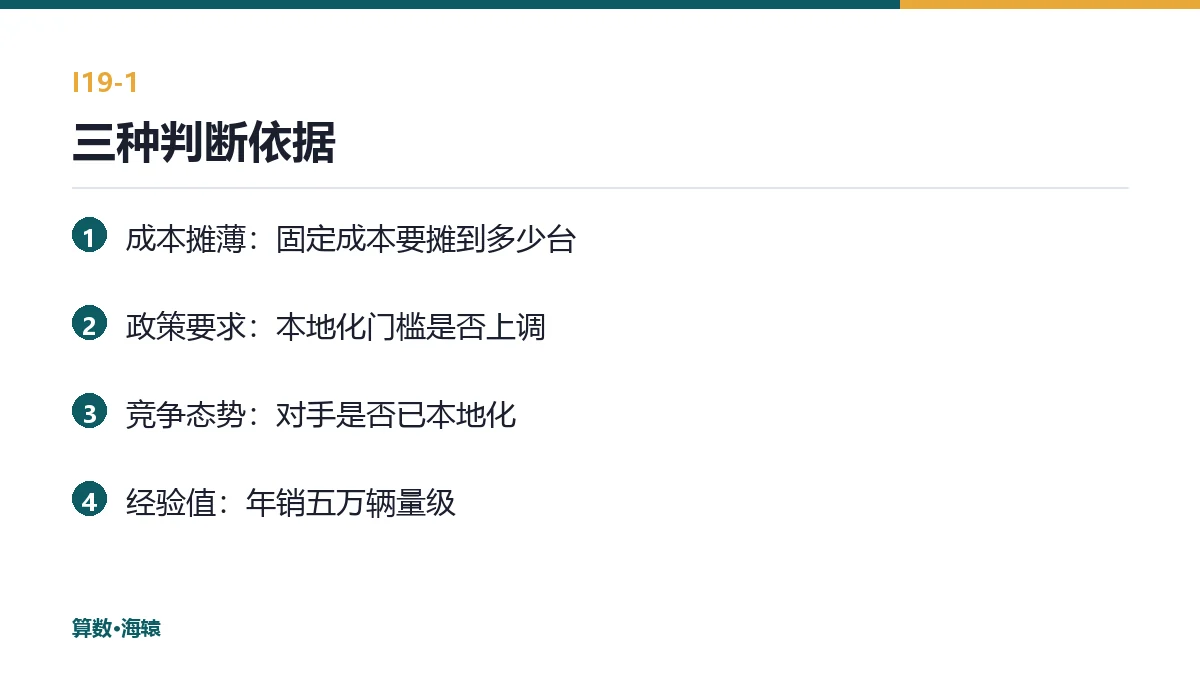
第一,成本摊薄。工厂的固定成本,要摊到多少台车上才能低于进口成本。这个数字通常落在年销三到五万辆之间。
第二,政策要求。本地化门槛是否逐年提高,是否明确要求本地生产。政策推着走的时候,不跳就是等死。
第三,竞争态势。主要竞争对手是否已经本地化。如果对手本地化后价格下探,你的进口车就没有竞争力。
三条依据里,第一条是算出来的,第二条是读出来的,第三条是看出来的。
五万辆是经验值
行业里常说"年销五万辆是建厂门槛"。
这个数字不是绝对的,取决于车型价值与工厂规模。
高价值车型,三万辆可能就够;低价值车型,八万辆也未必摊得平。
所以要把五万辆理解成一个量级提示,而不是决策依据。
门槛不是一个数字,是一组成本的交叉点。
跳早与跳晚
跳早的代价:
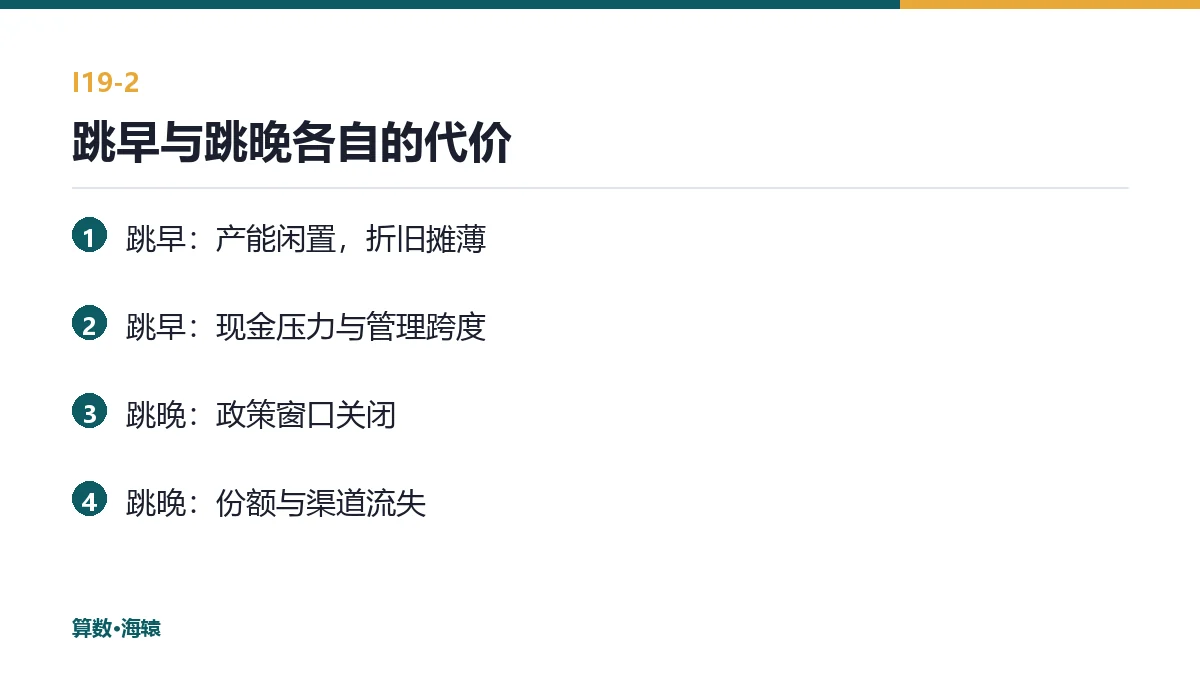
第一,产能闲置。工厂建成,销量没跟上,折旧摊在少量车上,单车成本反而更高。
第二,现金压力。建厂投入十亿级,回收周期拉长,财务费用吃掉利润。
第三,管理跨度。跨国工厂的管理复杂度,可能超出组织能力。
跳晚的代价:
第一,政策红利消失。本地化优惠有时间窗口,错过就没了。
第二,份额被抢。对手本地化后价格更低,你的份额被一点点蚕食。
第三,渠道流失。经销商跟着有价格优势的品牌走。
三种代价里,"跳晚"的后果更不可逆:政策窗口不会重开,份额丢了很难抢回。
中间路线
不是只有"轻"和"重"两个选项。
三条中间路线:
第一,代工。借别人的产能,省建厂钱,代价是排产优先级。
第二,合资。与本地企业合资建厂,分摊投入与风险。
第三,散件组装。先做 SKD 或 CKD,投入小于全流程工厂,本地化率也能上一部分。
第三条是最常见的过渡:投入可控,又能拿到部分关税优惠,为后续建厂积累经验。
轻重资产的决策流程
- 1第一步 算成本:固定成本摊薄的销量门槛
- 2第二步 读政策:本地化要求与时间窗口
- 3第三步 看竞争:对手是否已本地化
- 4第四步 选路径:代工、散件还是自建
- 5第五步 设止损:销量不达标时的退出方案
落在哪个环节,谁在痛
| 环节 | 具体动作 | 谁在痛 |
|---|---|---|
| 测算 | 摊薄门槛 | 财务:假设一变,结论就变 |
| 政策 | 判断窗口长短 | 战略:政策不确定,赌性大 |
| 投入 | 建厂资金安排 | 老板:十亿级投入,回收期长 |
| 组织 | 跨国管理能力 | 管理:人才与体系都缺 |
| 退出 | 设止损方案 | 财务:重资产难退出 |
第五行是最难的:工厂建下去,几乎无法退出,只能硬扛或转卖。
中间路线的局限
代工与散件组装,常被当成"不用建厂也能本地化"的方案。
但它们各有天花板。
代工受制于排产优先级,销量上不去时最难受;散件组装的本地化率有上限,门槛一上调就要升级到全流程。
两条中间路线的共同点是:它们解决的是"现在能不能进",不解决"三年后还站不站得住"。
所以中间路线适合做跳板,不适合做终点。用它们换时间,把时间用来准备真正的重资产投入。
判断是否仍在"跳板期",看一件事:本地化率还有没有提升空间。有,说明还能借力;没有,就该准备下一跳了。
一句收尾
轻资产靠灵活,重资产靠规模 —— 跳的时机,取决于成本曲线和政策窗口的交点。
说明:本文为〈算数·海辕〉实务观察,用于说明出海业务链路与系统能力,不含真实客户数据与虚构经营数字;所列税率、门槛与认证要求以目的国当期法规为准,数据来源见文末。
数据来源
- 中企进入欧盟新能源汽车市场合规路径研究(上海,2026-08-03) —— https://segg.sh.gov.cn/zxfw/yjbg/hg/lsdt/index/96b88a15b3714ed39efdd7a001195477.pdf
- 2026 上半年十大出口国(中国汽车报,2026-08-03) —— http://news.qq.com/rain/a/20260803A08SU700
- 俄罗斯车市与中国品牌份额(乘联会崔东树,2026-08-04) —— https://finance.sina.com.cn/tech/roll/2026-08-04/doc-inimeknx3951522.shtml
算数·海辕面向中国新车出海的海外新车 4S 经销与汽车分销场景,以 VIN 为主线串联订购、发运、清关、税费分摊、PDI、海外仓、门店销售交付与售后 CSI。轻重资产的判断要有数据支撑:单车成本、销量趋势、政策门槛,三条曲线放在一起,才知道拐点在哪。
联系我们