要点速览
- 进口与本地生产挂钩,本质是把销量提前,把产能推后
- 补偿比例与时间窗是两个变量,任何一个看错,账就算错
- 这笔账是产能负债,不是应付账款,但同样会在某一年集中到期
- 配对要按 VIN 做:进口批次与本地生产批次必须能一一对应
- 销量目标如果只按市场潜力定,不考虑补偿产能,会把自己逼进死角
泰国对电动车的激励政策里,有一条最容易被低估:进口与本地生产挂钩。
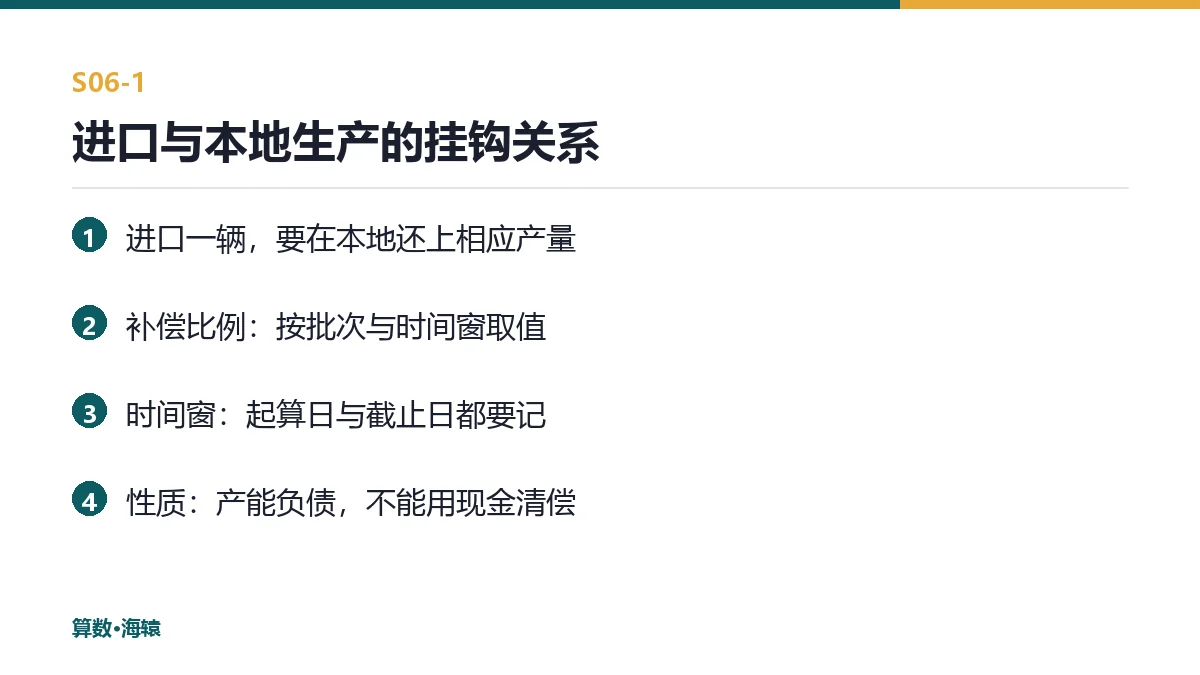
通俗说就是:你现在进口卖一辆,将来要在泰国本地生产出相应的产量还上。
这条规则的设计意图很清楚——用市场换产能。对企业的含义也很清楚:你今天卖得越多,明天欠的产量越多。
挂钩关系的两个变量
这笔账有两个变量。
第一个是补偿比例。进口一辆车,需要在本地生产多少辆来对冲。比例的取值与车型、时间、政策批次有关,不是固定值。
第二个是时间窗。补偿不是无限期的,通常有一个起算点和一个截止点。错过窗口,补偿义务会以另一种形式体现——可能是罚款,可能是失去后续进口资格。
两个变量里,比例看错会让账算错,窗口看错会让账算晚了。后者更致命,因为晚了就没有补救空间。
这是产能负债,不是应付账款
财务上,这笔义务通常不会立刻进报表,因为它不是确定的现金支出。
但从经营上看,它的性质更接近产能负债:你欠的不是钱,是一段时间内的产出能力。
产能负债的特点有三个。
第一,它会在某一年集中到期。前面的进口量累积起来,后面要在有限的时间里还完。
第二,它不能被现金清偿。你不能付钱了事,只能真的把车造出来。
第三,它会挤压正常产量。工厂产能是有限的,还债的产量占掉的排产,本来可以用来生产更好卖的车型。
三个特点合起来,结论是:这笔账必须在卖车之前算,不是在还账之前算。
台账四列,缺一列就说不清
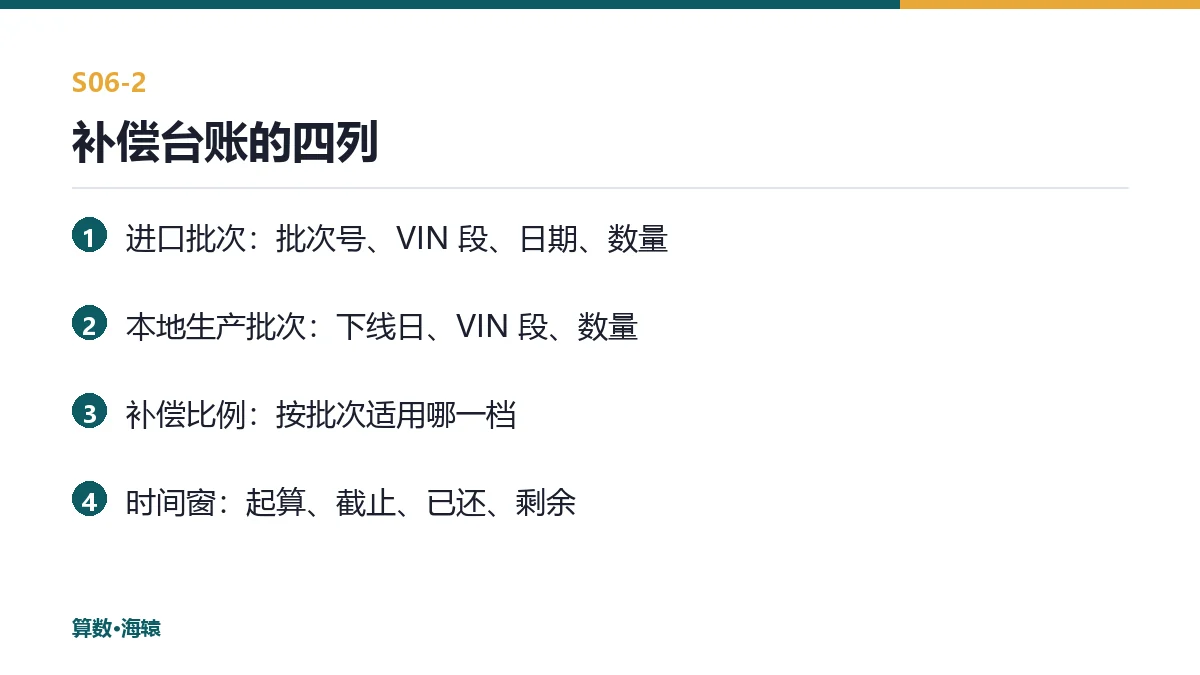
要管住这笔账,台账必须有四列。
第一列,进口批次。批次号、VIN 段、进口日期、数量。
第二列,本地生产批次。下线日期、VIN 段、数量。
第三列,补偿比例。按批次适用哪一档,什么时候调整过。
第四列,时间窗。起算日、截止日、已还量、剩余量。
四列里最容易漏的是第三列。政策调整过比例,如果台账只记当前比例,回溯计算就全错。
另一个容易漏的是 VIN 段。按数量记账看起来够用,但一旦被抽查,需要证明「这批进口对应这批生产」,只有 VIN 能对上。
销量目标要带上补偿产能
多数企业的销量目标是按市场潜力定的:市场有多大、能拿多少份额、折算成多少台。
这套算法在挂钩政策下是不完整的。完整的算法要加一步:这个销量对应的补偿产量是多少,工厂能不能排得出来。
如果排不出来,出现的情况是:前两年卖得很好,第三年被迫减产还债,市场份额掉下去,还债之后又追不回来。
这不是政策的问题,是目标设定时少算了一个约束条件。
落在哪个环节,谁在痛
| 环节 | 具体动作 | 谁在痛 |
|---|---|---|
| 定价 | 判断能否靠激励压价 | 市场:按补贴算价,没算补偿成本 |
| 进口 | 报关、清关、入库 | 关务:批次与 VIN 段没对应 |
| 生产 | 排产、下线 | 工厂:还债产量占了畅销车型产能 |
| 报备 | 定期报送进口与生产数据 | 合规:两个系统数据对不上 |
| 复盘 | 季度经营复盘 | 管理层:还欠多少,没人能一口答出 |
第四行是最常见的技术性风险:进口数据在关务系统,生产数据在制造系统,两套系统的 VIN 编码规则都可能不同。
一个可以立刻做的自查
如果已经在做泰国市场,可以先自查一件事:能不能在一天内回答「截至上个月,我们还欠多少产量、还剩多少时间还」。
答不出,说明账还没建;答得出但要三个人对两天,说明账建了但没打通。
这一项值得先做,因为它是少数几个「完全由自己控制、却会在某一年变成硬约束」的变量。市场可以等,政策窗口不等。
还有一处组织上的细节:这笔账最好由经营管理部门持有,而不是由工厂持有。工厂关心的是这周排什么产,而「欠多少产量」是跨周期的判断,放在生产视角里永远排不进优先级。
一个常见的误解
「进口时交了税,就没有后续义务了。」
在挂钩政策下,税与义务是两件事。税是当期结算的,义务是跨期兑现的。
把两者混为一谈,会导致一个错误的心理预期:以为成本已经算进车价了,其实还欠着一笔产能。
一句收尾
这类政策账的难点不在理解规则,在于持续记账。规则是公开的,账要自己记——记不住,还的时候才知道贵。
说明:本文为〈算数·海辕〉实务观察,用于说明出海业务链路与系统能力,不含真实客户数据与虚构经营数字;所列税率、门槛与认证要求以目的国当期法规为准,数据来源见文末。
数据来源
- 泰国投资促进委员会 BOI · EV3.5 激励与本地产量义务 —— https://www.boi.go.th/
- 泰国消费税厅 · 按 CO₂ 与排量分档的汽车消费税 —— https://www.excise.go.th/
- 泰国海关厅 · 关税与进口申报 —— https://www.customs.go.th/
算数·海辕在处理这类政策账时,不把它当财务科目,而是当成一条需要持续配对的关系链:进口 VIN、本地生产 VIN、补偿比例、时间窗,四个变量放在一张表里滚动更新。泰国这类市场的风险不在于政策复不复杂,而在于企业自己没有一本能随时回答「我还欠多少产量」的账。
联系我们