要点速览
- 选择性消费税按档征收,档位由排量或动力类型决定
- 同一车系不同配置,税负可能不同
- 税档会改变"哪个配置该主推"的判断
- 税基与增值税的关系要理清,避免重复计算
- 配置规划要放在定价之前,不是定价之后
在秘鲁定价,第一件事不是看竞品价格,是看税档。
因为税档决定了你的成本线在哪。
按档征收
选择性消费税的分档依据,通常是排量或动力类型。
排量越大,档位越高;新能源往往有独立的处理方式。
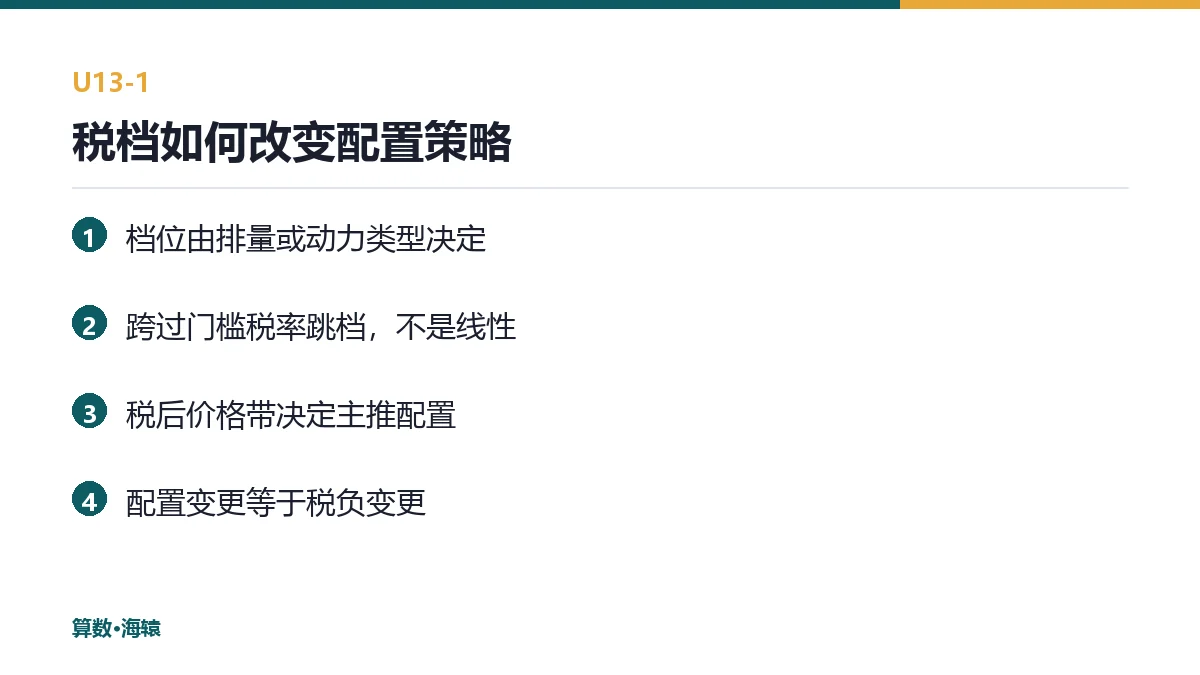
档位之间不是线性关系,而是台阶式的:跨过某个门槛,税率会跳一档。
所以配置表的每一个变体,都要单独算税。
税档改变主推配置
假设两个配置:小排量与大排量。
小排量税低,价格带下移;大排量税高,价格带上移。
如果市场的主流需求在中段价格,那么"看起来更赚"的大排量配置,可能因为税后价格过高而卖不动。
反过来,小排量配置虽然单价低,但销量大、周转快,总贡献可能更高。
所以"主推哪个配置",是一个税后计算题,不是产品偏好题。
税基别算重
消费税与增值税的税基关系,容易算错。
常见的错误是:在含消费税的价格上再加增值税,或者在含增值税的价格上算消费税。
两种都会导致报价偏高。
正确的做法是:按当地规则确定每一层的税基,逐层加。
定价前的四步
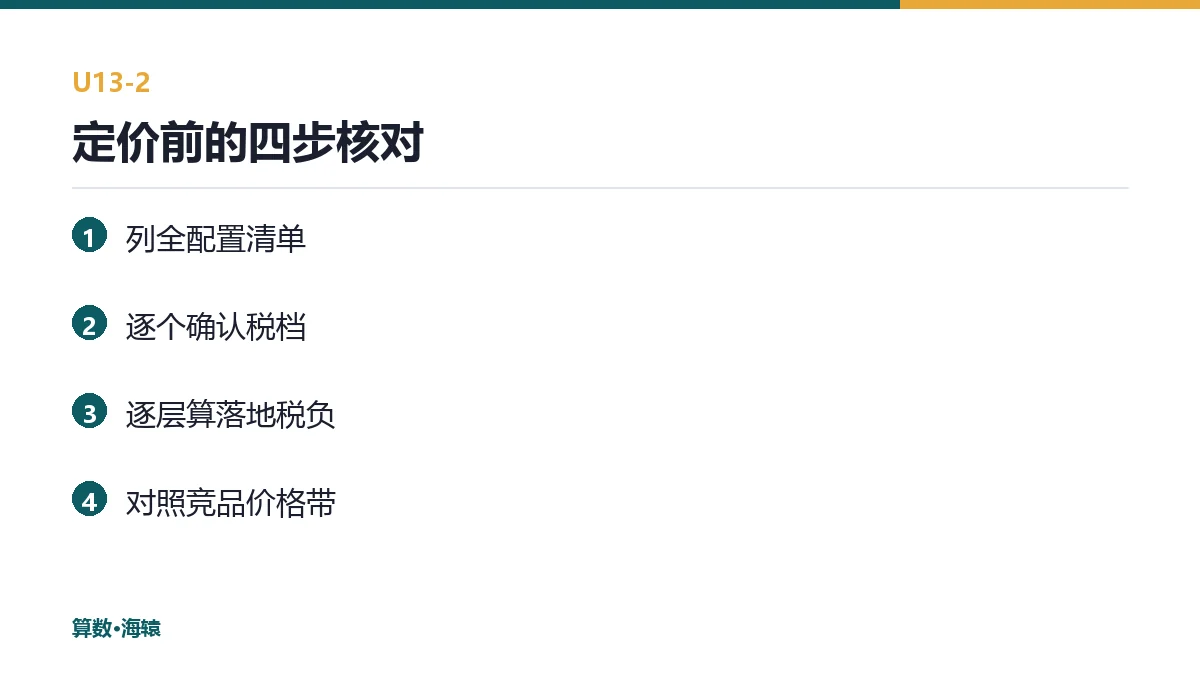
第一步,列配置。把计划导入的配置列全。
第二步,定税档。每个配置对应哪个档位。
第三步,算落地。车价、运保、关税、消费税、增值税,逐层加。
第四步,对价格带。看税后价格落在哪个区间,与竞品比。
四步里,第一步最容易漏:配置少列一个,后面的结论就少一块。
一条容易忽视的细节
税档判断看的是申报参数,而参数来自车辆的实测与认证数据。
如果参数处于临界值附近,不同批次的实测差异可能导致档位不同。
这类风险要在合同里约定:参数以哪个文件为准。
新能源的特殊处理
部分市场对新能源有税收优惠或独立档位。
优惠通常附带条件:续航、能耗、或者本地化比例。
所以"新能源税低"这句话,要加一个前提:符合条件的新能源。
不符合条件的,可能按传统车征税,甚至更高。
一个常见的误解
"排量小就一定税低。"
税档的分界不只看排量,还看动力类型与用途。
有些市场对混动有单独档位,有些对商用与乘用分档。
所以判断税档,要看规则原文,不看经验。
落在哪个环节,谁在痛
| 环节 | 具体动作 | 谁在痛 |
|---|---|---|
| 规划 | 定导入配置 | 产品:按全球配置走 |
| 认证 | 申报参数 | 认证:参数影响税档 |
| 进口 | 报关与缴税 | 关务:档位判错要补税 |
| 定价 | 定终端价 | 销售:价格带错位 |
| 复盘 | 算配置贡献 | 财务:税混在成本里 |
第二行是最容易被忽略的联动:认证参数不只影响准入,还影响税。
税档与分期方案的关系
税档推高落地成本,会直接改变分期方案的月供结构。
同一款车,高税档配置的车价基数更高,贷款金额更大,月供更高。
如果目标客群的月供承受力有上限,那么税档实际上在替市场"筛配置"。
所以做分期测算时,要按税后车价算,不能用到岸价。
用错基数的结果,是产品阶段看起来能卖,销售阶段月供对不上。
税档写进合同的方式
与当地经销商的协议里,税档相关条款建议写清三件事。
第一,税率变化的归属。政策调整导致的成本变化,由谁承担、按什么比例分担。
第二,参数依据。税档判断以哪份文件为准,是认证证书还是报关单。
第三,补税责任。若因申报参数错误被追缴,责任如何划分。
三条写得越具体,后面扯皮的空间越小。
一个可以用来自查的问题清单
报价前自问四句:每个配置的税档确认过没有、税基按什么口径算、月供按税前还是税后算、税率变了谁承担。
四句里,第三句最常被含糊过去,而它恰恰决定客户能不能签单。
一条补充提醒
税档不是一次确定的,政策会调整。
建议每年重算一次税后价格带,而不是沿用上一年的结论。
政策变化往往不提前通知,重算的成本远低于重定价的成本。
一句收尾
在按档征税的市场,产品规划与税务规划是同一件事。分开做,一定有一边要返工。
说明:本文为〈算数·海辕〉实务观察,用于说明出海业务链路与系统能力,不含真实客户数据与虚构经营数字;所列税率、门槛与认证要求以目的国当期法规为准,数据来源见文末。
数据来源
- 秘鲁国家海关与税务总局 SUNAT · 关税、增值税与消费税 —— https://www.sunat.gob.pe/
- 秘鲁交通与通信部 MTC · 车辆技术规范与运输准入 —— https://www.mtc.gob.pe/
- 秘鲁国家质量研究院 INACAL · 标准与合格评定 —— https://www.inacal.gob.pe/
算数·海辕把税档做成配置表的一列:每个配置对应哪个税档、落地成本差多少、终端价格带落在哪。秘鲁这类按档征税的市场,选错配置不是"少赚一点",是整条产品线的价格结构错位——而错位的价格,客户一眼就能看出来。
联系我们