要点速览
- 区域优惠税率只适用于具备原产地资格的货物
- 资格判断看实质性改变,不看发货地
- BOM 与工序记录是核算的基础材料
- 证明成本对小批量业务可能高于优惠金额
- 优惠资格的维护是持续动作,不是一次性申报
区域一体化的好处,写在税率表里。
但要拿到那张税率表,先要过一道资格关。
资格看什么
原产地资格的核心,是"实质性改变"是否发生在协定区域内。
判断方法通常有三种:税则归类改变、本地增值比例、特定工序要求。
三者可能同时适用,也可能只用一种。
所以第一步不是准备材料,是确认规则:这个车型适用哪一种判定。
三层证据
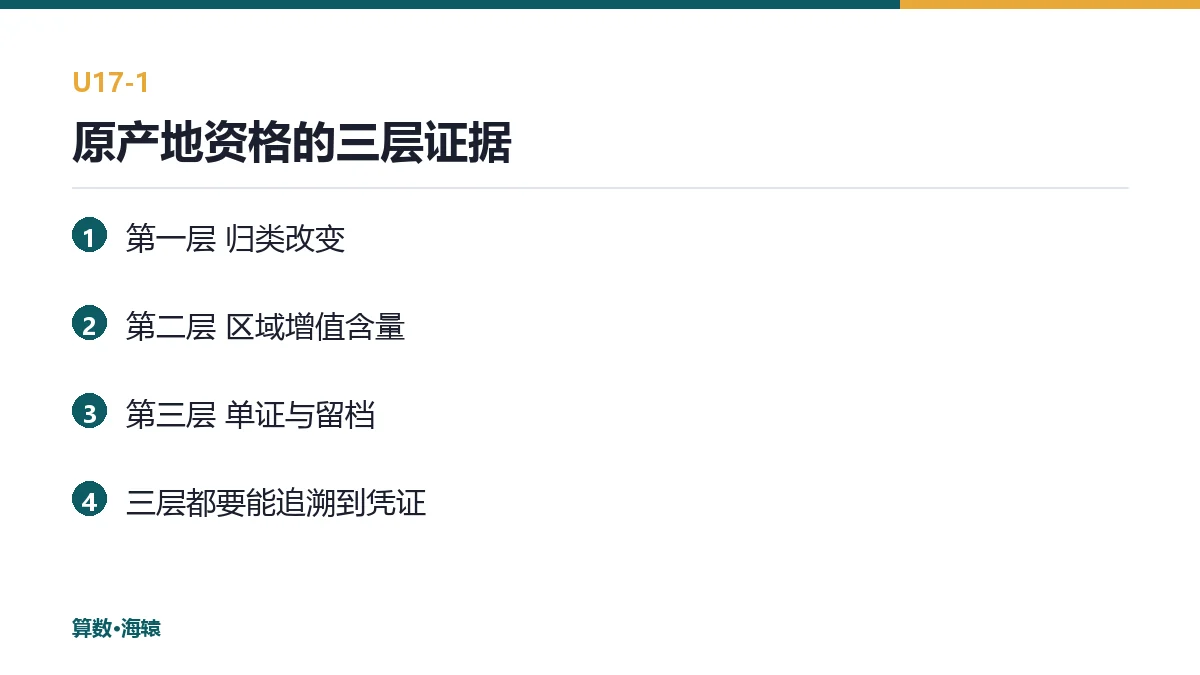
第一层,规则依据。适用哪条规则,要求什么。
第二层,核算材料。BOM、零部件来源、成本构成、工序记录。
第三层,单证。原产地证书、发票、以及支撑文件。
三层里,第二层最费工:一份 BOM 要按件拆到来源国与价值。
证明成本
证明不是免费的。
核算要人、材料要翻译认证、证书要办理。
对小批量业务,这些成本可能高于优惠金额。
所以理性的判断是:算一遍"优惠金额减证明成本",是正数才去做。
这个判断要写下来,因为它每年都会面临同样的选择。
申请的四步
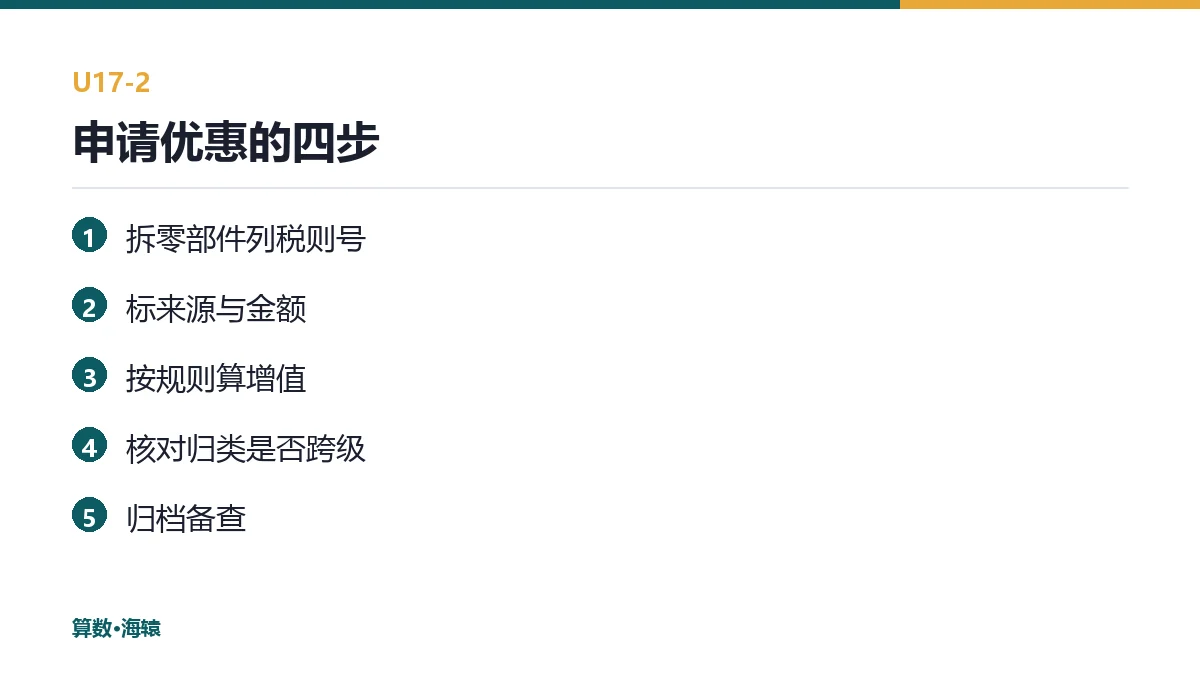
第一步,定规则。这个车型适用哪条判定。
第二步,做核算。按规则口径算是否达标。
第三步,备材料。BOM、来源证明、工序记录。
第四步,出证与申报。证书与报关单对齐。
四步里,第二步最容易出错:口径不同,结论相反。
一条容易忽视的细节
原产地资格会随 BOM 变化而失效。
换一个供应商、换一个零件来源,可能就不再满足规则。
所以 BOM 变更要走一道"原产地复核",而不是只走工程变更流程。
本地组装的影响
本地组装通常更容易满足原产地要求,但也可能破坏税则改变。
原因是:拆成散件进口,税则归类变了;组装成整车,归类又变了。
这两种变化是否被规则认可,要看具体条款。
一个常见的误解
"区域内发货就自动享受优惠。"
发货地不等于原产地。
在区域内转口、分装的货,仍要能证明原产地。
所以转口业务要特别小心:文件链断了,优惠就没了。
落在哪个环节,谁在痛
| 环节 | 具体动作 | 谁在痛 |
|---|---|---|
| 采购 | 选零部件来源 | 采购:只看单价,不看规则 |
| 核算 | 算本地增值 | 财务:口径不熟 |
| 单证 | 办原产地证 | 关务:材料要不到 |
| 报关 | 申报优惠税率 | 报关行:客户没给证明 |
| 复核 | 事后核查 | 财务:补税与滞纳金 |
第二行是最缺人的环节:多数企业没有专门做原产地核算的岗位。
区域原产地的判定逻辑
安第斯共同体的原产地规则,核心不是"在哪个国家组装",而是"增值发生在哪"。
判定通常看两类要件:税则归类是否发生改变,以及区域价值含量是否达标。
前者看零部件的税则号与成品的税则号是否跨越了规定层级;后者看区域内的增值占比。
两者往往需要同时满足,缺一项就要按非原产地处理。
所以"在哥伦比亚组装"这件事,本身不构成原产地资格。
常见的三个误判
第一个,把采购总额当成增值额。区域价值含量要看的是区域内产生的增值,不是进货金额。
第二个,把运费与保险计入增值。多数规则不允许,计入就会高估合规度。
第三个,认为供应商声明等于证明。声明只是起点,核查时要能追到凭证。
三个误判的共同点:都发生在财务口径与关务口径不一致的地方。
一套可执行的核查流程
第一步,按成品拆出全部零部件,列税则号。
第二步,逐项标注来源国与采购金额。
第三步,按规则计算区域价值含量,保留计算底稿。
第四步,核对税则归类是否发生规定层级的改变。
第五步,把上述材料做成一份可提交的档案,随证书一同留档。
流程的关键在第三步的"底稿":核查时被问到的第一个问题,通常是"这个数怎么算出来的"。
一条补充提醒
原产地资格不是永久有效的。
供应商换了、工序改了、成本结构变了,都可能导致资格失效。
建议把"变更即复核"写进流程:任何影响增值或归类的变更,都要重新判定一次。
一句收尾
优惠不是政策送的,是资格换的。资格要靠材料证明,材料要靠流程保障——三件事缺一件,优惠就停在纸面上。
说明:本文为〈算数·海辕〉实务观察,用于说明出海业务链路与系统能力,不含真实客户数据与虚构经营数字;所列税率、门槛与认证要求以目的国当期法规为准,数据来源见文末。
数据来源
- 安第斯共同体 CAN · 成员国原产地与关税优惠框架 —— https://www.comunidadandina.org/
- 哥伦比亚海关与税务局 DIAN · 关税与原产地优惠 —— https://www.dian.gov.co/
- 哥伦比亚贸易、工业与旅游部 MinCIT · 进口配额与关税制度 —— https://www.mincit.gov.co/
算数·海辕把原产地做成一条可核查的状态:每个车型对应哪条规则、满足哪种判定、由哪些材料支撑、谁负责更新。哥伦比亚这类区域优惠市场,最容易丢掉的钱不是被罚的,是"本来能享受却没申请"的那部分——它不会出现在任何报表里。
联系我们