要点速览
- 出口的第一判断不是「国内卖不动」,而是四项可准入条件同时成立:车况与年限、权证、单证、回款。
- 零售与出口是两套账:可比的只有最终净额,用毛价比较一定偏向出口,因为出口毛价里含着还没发生的运费、单证与资金成本。
- 一台车的分流要在四个节点各判一次,越往后窗口越窄;出口决策必须前移,否则只剩最差的船期。
- 门店只做三件事就能让出口不返工:车况留痕、成本按 VIN 归集、状态可查,全部以 VIN 为主键。
- 出口的净额要按回款日折现,不是按发运日;用发运日算,会系统性高估这门生意的利润。
门店里的一台车,最终是本地零售、同行批发,还是走出口,取决于四件事同时成立:车况与年限在目的国准入范围内、权证能干净过户、单证能齐套、回款路径算得过来。四件事缺任何一件,出口都不会比零售更好,只会把一间展厅的库存换成一段更远的在途。
相关页面:海辕·铺 · 国内二手车门店经营、海辕·手 · 二手车出口;清单样张见 退车退定 30 个场景清单 与 单车成本卡字段清单。
一、先给结论:什么时候该走出口
先说结论,再讲判断过程。下面四条同时成立,这台车才值得考虑出口;有任何一条不成立,出口的期望值都不如零售或批发,只是失败得更慢、更贵。
- <strong>可准入</strong>:车龄、排放阶段、车型在目的国的准入范围之内,且不属于被限制进口的类别。
- <strong>权证干净</strong>:无查封、无未解除的抵押、使用性质与登记信息一致、无未处理违法。
- <strong>单证能力</strong>:有可用的出口主体与能落地的单证能力,不是临时找一家代办拼材料。
- <strong>回款算得过来</strong>:出口净额扣掉运费、保险、单证与资金占用之后,仍不低于门店零售净收。
这四条里最容易被跳过的是第三条与第四条。第三条被当成「找个代理就行」——代理能解决流程,解决不了车况与单证一致;第四条被当成简单加法——「店里卖十二万,出口能卖十三万」,但出口价通常是到岸价,中间那一段成本不属于门店,也不属于客户。
二、出口和零售是两套账
同一台车,零售的利润表到「成交价减成本」基本结束;出口的利润表要继续延伸到「收汇、核销、退税」。两张表的科目不同,能直接比较的只有最终净额。
| 维度 | 门店零售 | 二手车出口 |
|---|---|---|
| 收入 | 成交价(含税口径) | 离岸价或到岸价,按合同约定 |
| 成本 | 收购 + 整备 + 期间费用 + 资金占用 | 上述四项 + 运费保险 + 单证认证 + 港口杂费 |
| 税 | 销售环节按当地口径处理 | 出口环节按退(免)税口径处理 |
| 回款 | 交付即收款,周期短 | 收汇周期,可能跨月,依赖单证完整 |
| 主要风险 | 客户反悔、退车、库龄 | 目的国准入变化、汇率、单证退回 |
所以「零售净收」与「出口净额」必须在同一个口径下比较:零售净收要扣掉资金占用与退车风险准备;出口净额要扣掉运费保险、单证成本,以及收汇周期内的资金成本。用毛价比较,结论一定偏向出口 —— 因为出口的毛价里含着一堆还没发生的成本。
三、出口的前置条件:五项硬门槛
出口不是「把车拉出去」,而是先具备主体与单证能力。这五项在门店侧经常被当成「出口商的事」,但其中三项其实要在店里就定下来。
- <strong>出口主体与资质</strong>:谁作为出口方、以什么方式报关,决定后面所有单证的抬头。
- <strong>目的国准入</strong>:车型目录、排放阶段、车龄限制与右舵适配,属于硬条件,不满足则不成立。
- <strong>单证齐套</strong>:发票、装箱单、报关单、登记与过户材料,信息必须与车辆逐字一致。
- <strong>收汇路径</strong>:买方付款方式、收汇账户与核销要求,决定这笔钱什么时候真正回来。
- <strong>车辆状态可出口</strong>:未改装、无重大事故、里程真实、权证无瑕疵。
门店最常缺的是第三项与第五项。前者是能力问题,可以补;后者是习惯问题 —— 门店习惯把「有行驶证、能过户」当成车况干净,而出口看的是「未改装、无事故、里程真实、权证无瑕疵」。两套标准之间的差距,就是复检被打回时的那笔折价。
四、一台车在店里的四个分岔口
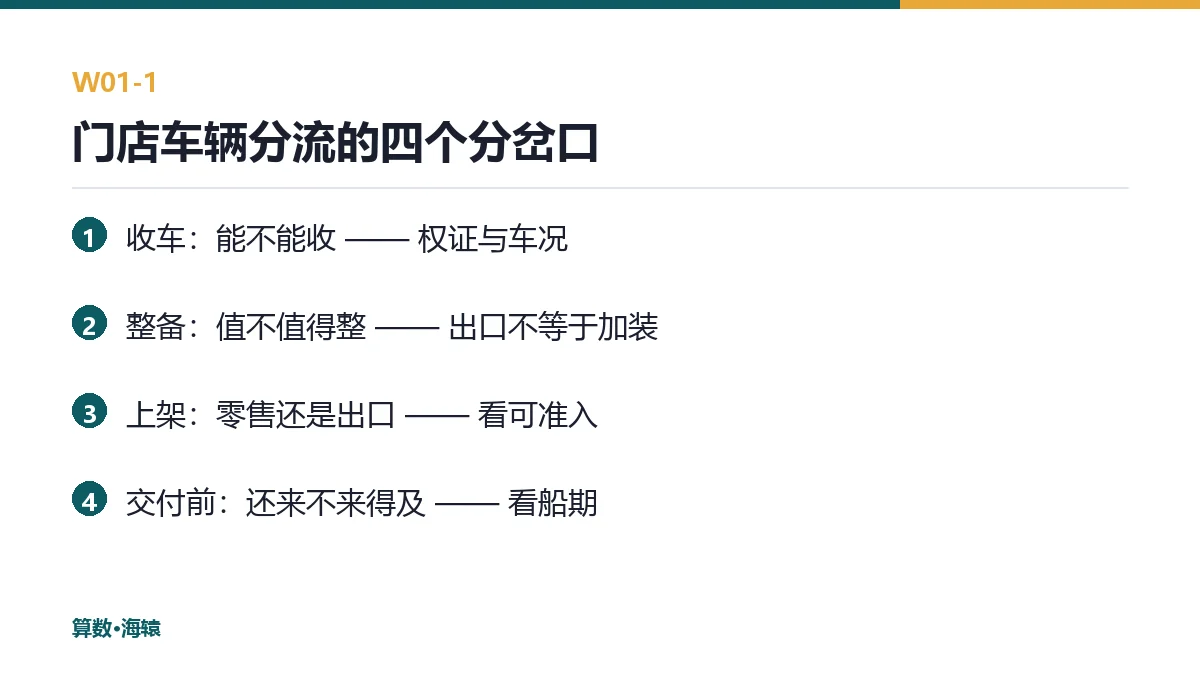
分流不是一次性判断,而是在四个节点各判一次:收车时判「能不能收」,整备时判「值不值得整」,上架时判「零售还是出口」,交付前判「还来不来得及走出口」。每往后一个节点,出口的窗口就窄一点 —— 因为船期是固定的,而车的位置是流动的。
这也是为什么出口决策必须前移。等到车在展厅放了很久才想起出口,能选的往往只剩最差的船期与最贵的舱位;更糟的是,这时车的整备投入已经按零售标准花掉了,出口并不需要那部分投入,但它已经进了成本卡。
五、店端要把哪三件事记清楚
门店如果只能做三件事,也能让出口这一段不返工。这三件事的共同点是都以 VIN 为主键 —— 按车型记、按批次记,都会在出口这一段断裂,因为出口全流程就是围绕每一台车展开的。
| 三件事 | 具体做法 | 不做的后果 |
|---|---|---|
| 车况留痕 | 收车检测照片、里程、配置代码、改装件清单 | 出口商复检打回,折价或滞港 |
| 成本归集 | 收购、整备、期间费用按 VIN 归集 | 算不出出口底价,只能按感觉报价 |
| 状态可查 | 锁定、在售、已定、已交付、待出口 | 两台车两个状态,重复销售或空舱 |
第三件事常被低估。状态字段看起来只是给内部看的,但它同时决定两件事:这台车还能不能卖给下一位客户,以及它还能不能上下一班船。状态不准,两件事都会错。
六、成本口径:出口车与零售车不能共用一张卡
共用一张卡的问题不在字段,而在「哪些成本该摊」。零售车的整备费、展厅费用、销售提成都算成本;出口车不进店交付,展厅费用与销售提成不该摊到它头上,但单证、认证、港口与资金占用要单独摊进去。摊错一边,两个去向的毛利都会失真。
| 成本项 | 零售车 | 出口车 |
|---|---|---|
| 收购成本 | 计入 | 计入 |
| 整备与改装 | 按零售标准,计入 | 按出口标准,通常更少 |
| 展厅与销售费用 | 计入 | 不应摊入 |
| 单证与认证 | 不涉及 | 计入,且按车型分摊 |
| 运费与保险 | 通常不涉及 | 计入,按批次与 VIN 分摊 |
| 资金占用 | 计入,按库龄 | 计入,按在途与收汇周期 |
| 退税 | 不涉及 | 单独核算,不回冲车价 |
建议做成「一张卡、两套视图」:底层字段共用,视图按去向切换。同一台车在两个去向之间切换时不需要重录,只切换视图并补上差额科目。这样做的另一个好处是:车在店里时就能看到「如果走出口,净额大概是多少」,分流判断不必等到报价那一刻。
七、车况与年限:哪些车出口注定折价
出口不是「卖不掉的车都往外走」。目的国对准入的年份、排放与车况有明确要求,超出范围的车连报关都走不通,或者到了目的国无法上牌 —— 前者是流程问题,后者是资产问题。
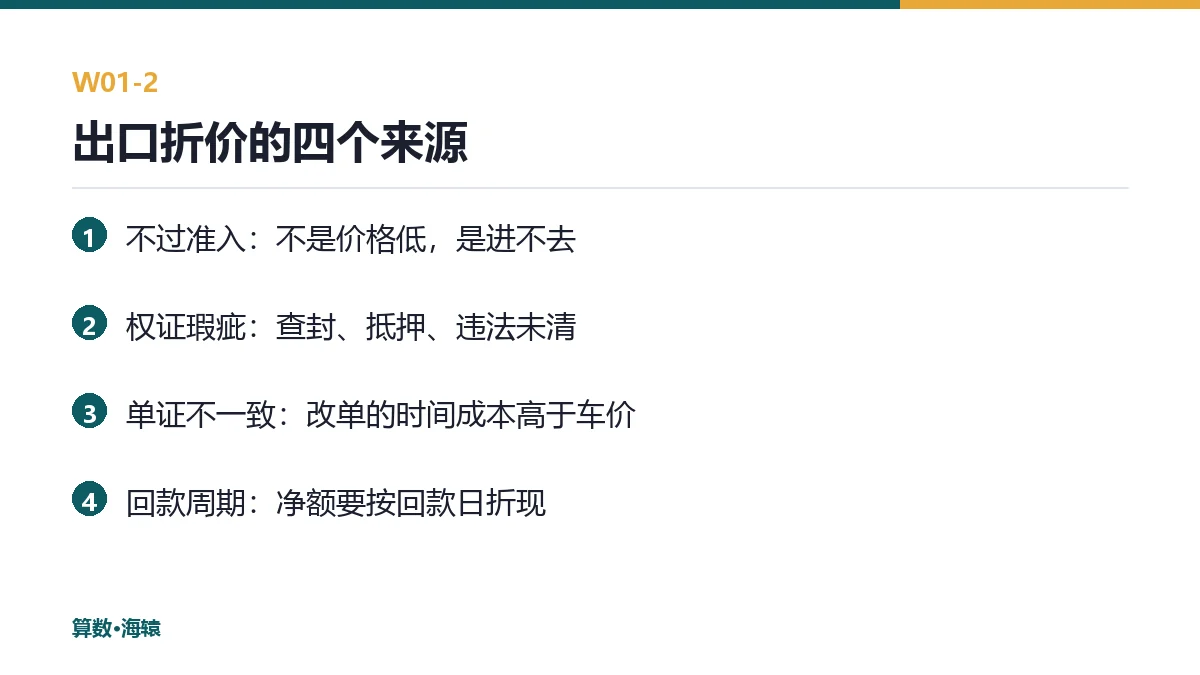
折价最狠的不是车况,而是「不符合准入」。一台车龄不长、无事故的车,如果排放阶段不满足目的国要求,它的出口价值接近于零 —— 不是价格低,是根本进不去。所以在门店侧判断出口可行性时,第一个要查的字段是车型与排放,而不是价格。
八、权证与合规:出口比零售多三道
零售需要「能过户」,出口需要「能过户 + 能出境 + 能在目的国上牌」,因此多出三道关:出境合规、单证一致、目的国准入。三道的检查时点不同,责任人也不同。
- <strong>出境合规</strong>:车辆来源合法、无查封抵押、无未处理违法,报关前就要确认。
- <strong>单证一致</strong>:车架号、发动机号、发票、装箱单、报关单上的信息逐字一致,一个字符不同就要改单。
- <strong>目的国准入</strong>:认证、排放阶段、车龄限制与右舵适配,属于到岸后才见结果的关,但要在中国出运前确认。
这三道里最容易被忽视的是「单证一致」。它看起来是文书工作,实际是时间成本:改单要重新走一遍流程,而船期不等人。很多出口单子的损失不是来自价格,而是来自一次改单导致的滞港与舱位损失。
九、单证不是最后补的,是开始就要齐的
单证的顺序是反的:多数人以为「先有车,再办证」,实际是「先确认证能不能办,再决定收不收这台车」。这个顺序一旦反了,最坏的情况是车收了、钱付了,材料却做不出来。
| 单证 | 谁出 | 什么时候必须齐 | 缺了会怎样 |
|---|---|---|---|
| 车辆登记与过户材料 | 门店与车管 | 收车后、上架前 | 无法确认权属,不能对外报价 |
| 发票与装箱单 | 出口方 | 报关前 | 无法报关,或报关后被要求改单 |
| 检测与车况报告 | 检测机构或出口商 | 出运前 | 目的国复检打回,折价或退回 |
| 认证与准入材料 | 认证机构 | 出运前 | 到港后无法清关或无法上牌 |
这张表的用法很直接:把每一行对应的责任人写在门店的流程里,而不是写在某个人的微信收藏里。人一换,收藏就没了。
十、收汇与退税:钱回来的路径比车出去的路径长
车的路径是「店 → 港口 → 目的国」,钱的路径是「买方 → 收汇 → 核销 → 退税」。后者通常更长,而且依赖前者的单证完整性 —— 单证不齐,钱就停在中间某一环。
对门店来说,这一段的意义只有一个:出口的净额要按<strong>回款日</strong>折现,不是按发运日。用发运日的汇率与资金成本算出口利润,会系统性高估这门生意。高估的后果不是算错一笔账,而是把一台本该零售的车推去出口,然后在一两个月后才发现净额不如零售。
十一、把门店和出口接起来:三个交接点
这两段不是两套系统,而是同一条链上的两段。交接点有三个,每一个都能定义清楚,也都能被漏掉。
- <strong>车源交接</strong>:哪些车进入出口池。判断依据是可准入与权证状态,不是「卖不动」。
- <strong>数据交接</strong>:VIN、车况、成本、状态四类数据要能直接过去,不靠导表格。
- <strong>责任交接</strong>:谁负责单证、谁负责船期、谁负责目的国复检,写进流程而不是口头约定。
三个交接点里,数据交接最容易被当成「导个表格」。实际上它决定了后面所有事:VIN 对不上,单证就做不出来;成本不完整,出口底价就定不下来;车况没留痕,复检就要重做一遍。而这三件事在门店侧都只需要一个动作 —— 从一开始就按 VIN 记录。
十二、常见的四个误判
- <strong>「国内卖不动才出口」</strong>:出口要的是可准入的车,不是滞销车。滞销车的车况与年限往往正好是出口最不想要的那一段。
- <strong>「出口价比零售价高就是赚」</strong>:中间那段成本没扣,比的是两个不同口径的数字。
- <strong>「找个代理就解决了」</strong>:代理解决流程,不解决车况、权证与单证一致,这三件在门店侧。
- <strong>「退税是额外利润」</strong>:退税是价格构成的一部分,报价时就该算进去,而不是当成事后加分项。
这四条误判有一个共同的心理来源:把出口当成一条「退路」。一旦当成退路,判断标准就从「这台车适合什么」变成「这台车还能怎么办」。前一种判断会省钱,后一种判断只会延迟损失。
十三、最小可行的落地顺序
如果没有精力做完整的出口体系,可以按下面四步先跑起来。四步都在门店侧,不需要先建出口团队。
- <strong>第一步</strong>:把成本按 VIN 归集起来,至少覆盖收购、整备、期间费用与资金占用。
- <strong>第二步</strong>:给每台在售车打一个出口可行性标记:可准入、待核查、不可准入。
- <strong>第三步</strong>:固定一套单证清单与责任人,写在流程里,不写在个人备忘里。
- <strong>第四步</strong>:只对标记为「可准入」的车做出口报价,其余车不进入出口讨论。
这四步做完,出口从「临时的出路」变成「可计算的分支」。区别在于:前者每次都要重新判断,后者只需要看标记与净额。
十四、下一步
门店这一段在 海辕·铺 · 国内二手车门店经营 里:交期一条线、单车成本自动算、逆向四阶闭环、权证风控与六角色分权。出口这一段在 海辕·手 · 二手车出口 里:一车一档、一批一证、单证齐套与收汇退税。两段共用同一套 VIN 档案与单车成本卡,所以车还在店里的时候,账已经能顺着链路算下去了。
想把门店侧的细节先对一遍,可以看 退车退定 30 个场景清单 与 单车成本卡字段清单;想直接看系统里的形态,从 演示租户 进去,用一台车走一遍从收车到分流的动作。
说明:本文为〈算数·海辕〉实务观察,用于说明出海业务链路与系统能力,不含真实客户数据与虚构经营数字;所列准入要求、税费与单证口径以目的国当期法规为准,数据来源见文末。
数据来源
- 中华人民共和国商务部:二手车出口与汽车流通相关政策、公告查询入口(2026-10-26 访问) —— https://www.mofcom.gov.cn/
- 国家税务总局:出口退(免)税政策与办理入口(2026-10-26 访问) —— https://www.chinatax.gov.cn/
- 中华人民共和国海关总署:进出口货物通关与监管要求查询入口(2026-10-26 访问) —— https://www.customs.gov.cn/
- 中华人民共和国公安部:机动车登记规定与车管业务办理入口(2026-10-26 访问) —— https://www.mps.gov.cn/
- 中国汽车流通协会(CADA):二手车市场与行业信息(第三方行业组织,2026-10-26 访问) —— http://www.cada.cn/
门店这一段在「海辕·铺」里,出口这一段在「海辕·手」里,两段共用同一套 VIN 档案与单车成本卡:车身还在店里,账已经在链上。所以分流不必等到车卖不动才做,收车那一刻就能判断它最终该走哪条路。
联系我们