要点速览
- 2009 年俄罗斯提高进口关税,中国对俄出口从八万余辆跌至几千辆,跌幅超九成
- 同一套政策工具在 2024—2026 年再次出现,方向仍是倒逼本地化
- 冲击中先退出的是纯贸易型渠道,留下的是有本地服务能力的渠道
- 需求不会消失,只会转移到本地生产或二手车等替代路径
- 用历史对照做规划,比用当期销量做规划更可靠
2009 年,俄罗斯在金融危机之后大幅提高进口关税。那一年,中国对俄汽车出口从八万多辆掉到几千辆,跌幅超过九成。
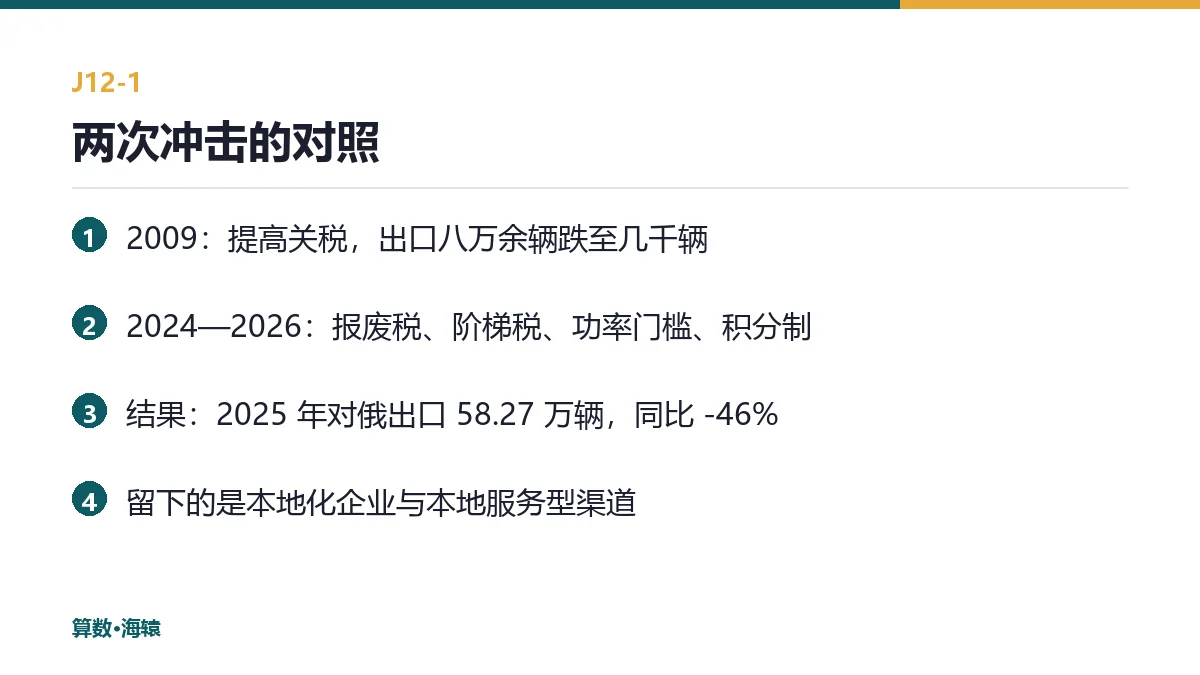
十六年之后,俄罗斯又一次把政策工具摆上桌面:报废税上调、关税阶梯、功率门槛、本地化积分。工具几乎没变,只是这一次的规模大了十倍不止 —— 2024 年中国对俄出口 115.8 万辆,市占率一度超过六成。
把两次冲击摆在一起看
| 维度 | 2009 年 | 2024—2026 年 |
|---|---|---|
| 触发原因 | 金融危机后的产业保护 | 产业保护叠加长期本土化目标 |
| 主要工具 | 提高进口关税 | 报废税、关税阶梯、功率门槛、积分制 |
| 出口规模起点 | 八万余辆 | 115.8 万辆(2024 年) |
| 结果 | 跌至几千辆,跌幅超九成 | 2025 年对俄出口 58.27 万辆,同比 -46% |
| 谁留下来 | 少数有本地合作的渠道 | 本地化达标企业与本地服务型渠道 |
第三次冲击的形态和前两次不同,但逻辑一样:用成本与资格双重门槛,把"纯贸易"这条路变窄。
为什么先倒的是渠道
多数人以为政策冲击会先影响销量,实际上先受影响的是渠道的现金流。
原因很直接:渠道的库存是按当期价格买的,政策一变,库存立刻贬值;而终端售价又不敢马上提,因为一提就没人买。两头挤压,最先撑不住的是资金薄、没有售后业务支撑的纯贸易商。
2009 年那次,退出的正是这类渠道。留下来的有两类:一类是有本地组装或代工关系的,另一类是有维修与配件业务、能靠售后现金流过冬的。
这个规律在 2026 年同样成立。据乘联会口径,2026 年上半年中国自主品牌在俄整体份额 54.6%,6 月达到 54.9%。份额还在,但结构变了 —— 能提供本地服务的渠道占比明显上升。
需求不会消失,只会换路径
政策冲击的另一个误判,是以为"需求没了"。
俄罗斯的汽车需求一直在,只是获取方式变了。进口整车变贵,需求会转向三个方向:本地生产的车型、二手车、以及价格更低的替代品牌。
2026 年前 8 个月,俄罗斯自中国进口二手乘用车 7.5 万辆,同比增长 98%;同期自韩国进口二手车从 6.16 万辆降到 2.3 万辆,下降 63%。这组数字说明的不是"二手车火了",而是"需求在换路径" —— 原来买新车的钱,现在买不到新车,就去买准新二手。
需求是水,政策是堤坝。堤坝升高,水不会消失,只会改道。
从历史里能学到的三件事
第一件,判断政策方向要看三年,不要看三个月。俄罗斯从 2024 年堵灰色通道,到 2026 年上积分制,路径清晰且连续。如果只盯着每个季度的销量,会不断误判"最坏的时候过去了"。
第二件,保住渠道比保住销量重要。销量掉了可以再抢,渠道散了很难重建 —— 尤其是售后网络,重建需要两三年。
第三件,把"本地化进度"当成和销量同等重要的指标。历史上的赢家不是当期卖得最多的,而是最先完成结构转换的。
一个反常识的判断
很多企业在政策收紧时选择"先撤,等稳定了再回来"。这个策略在 2009 年有效,因为那是一个周期性冲击;但在 2026 年不成立,因为这一轮是结构性调整,等回来的门槛只会更高。
更现实的做法是收缩但不撤离:减少整车发运,保留服务网络与关键渠道,用二手车或本地采购填补产品线。这样等政策稳定时,你还站在场上。
落在哪个环节,谁在痛
政策冲击不会平均落在每个环节上,它先打渠道,再打库存,最后才打到生产。
| 环节 | 具体动作 | 谁在痛 |
|---|---|---|
| 渠道 | 库存贬值、终端提价 | 经销商:进货价高,卖价提不上去 |
| 库存 | 在途与滞港车的处置 | 运营:车在海上,政策已经变了 |
| 生产 | 排产调整、车型切换 | 制造:订单取消,产线空转 |
| 售后 | 保有量下降后的网点存续 | 服务:车少了,网点养不住 |
最典型的痛点是"在途车"。政策发布到生效往往只有几周,而海运周期就要一个月以上。船上的车按旧政策报关,落地就是新政策 —— 这批车的成本在出发那一刻就已经错了。
这也是为什么做俄罗斯市场的企业,越来越重视政策日历:不是为了预测,而是为了不在错误的时间发运。
一句收尾
同一个剧本演第二遍,考验的不是记性,而是第一遍之后你到底改了什么。
说明:本文为〈算数·海辕〉实务观察,用于说明出海业务链路与系统能力,不含真实客户数据与虚构经营数字;所列税率、门槛与认证要求以目的国当期法规为准,数据来源见文末。
数据来源
- 俄罗斯车市与中国品牌份额(乘联会崔东树 / 新浪,2026-08-04) —— https://finance.sina.com.cn/tech/roll/2026-08-04/doc-inimeknx3951522.shtml
- 中国二手车在俄罗斯(新浪财经,2026-09-24) —— https://cj.sina.com.cn/articles/view/1881103497/701f5c8900101z8gu
- 2026 上半年十大出口国(中国汽车报 / 腾讯新闻,2026-08-03) —— http://news.qq.com/rain/a/20260803A08SU700
算数·海辕面向中国新车出海的海外新车 4S 经销与汽车分销场景,以 VIN 为主线串联订购、发运、清关、税费分摊、PDI、海外仓、门店销售交付与售后 CSI。历史对照的价值不在于预测数字,而在于提醒结构:每一次政策冲击都会重排渠道,而渠道一旦断掉,恢复的成本远高于保住它。系统能做的,是把渠道的库存、交付与售后记录留住,让重组时有据可依。
联系我们