要点速览
- 本地化门槛通常逐年上调,不是一次达标终身有效
- 泰国 EV3.5、印尼 TKDN、俄罗斯本地化积分机制不同
- 门槛上调往往伴随补贴退坡,双重压力
- 应对方式是供应商前置开发与年度复核
- 本地化能力是长期投入,不是项目交付
拿到本地化达标认定那一天,很多企业会松一口气。
这口气松早了。
门槛不是固定的。多数市场会逐年上调,达标当年合格,第二年可能就不合格。
三种门槛机制
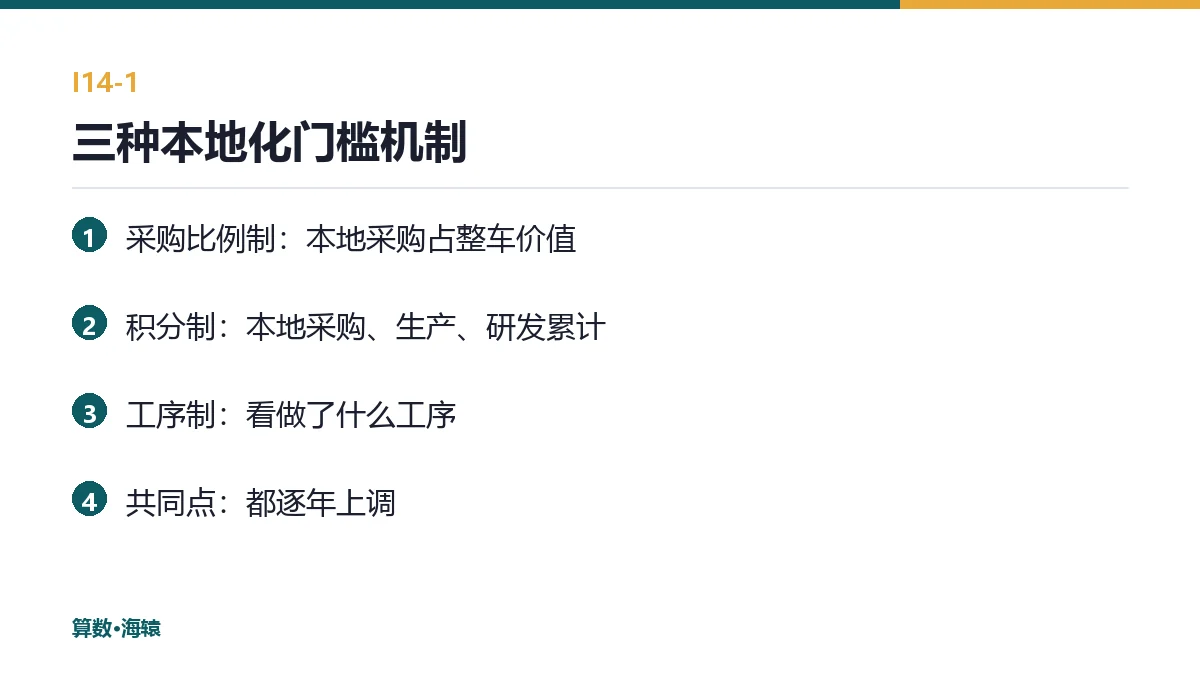
第一种,采购比例制。本地采购金额占整车价值的比例,逐年提高。常见于东南亚市场。
第二种,积分制。按本地采购、本地生产、本地研发等行为累计积分,达到分数线才享受政策。俄罗斯的本地化积分是典型。
第三种,工序制。要求特定工序必须在本地完成,不看金额,看做了什么。
三种机制的共同点是:都用"本地化"作为政策工具,且都设计成逐年加码。
为什么逐年上调
政策意图很清楚。
第一年给甜头,吸引投资落地;之后每年加码,逼企业把供应链也搬过来。
只搬总装线,是最容易的;把零部件、模具、研发都搬来,才是政策真正想要的。
所以门槛上调的节奏,通常跟着产业成熟度走:本地供应商多了,门槛就敢往上提。
门槛上调不是针对某一家企业,是所有企业一起被推着走。
双重压力
门槛上调,往往伴随补贴退坡。
一面要求本地化率更高,一面减少补贴金额。两头挤压,单车利润被压薄。
这时候有两个选择:
第一,继续投入本地化,用规模摊薄成本。
第二,放弃政策优惠,按普通进口车做,价格竞争力下降。
多数企业选第一条,因为第二条等于退出主流市场。
应对的四件事
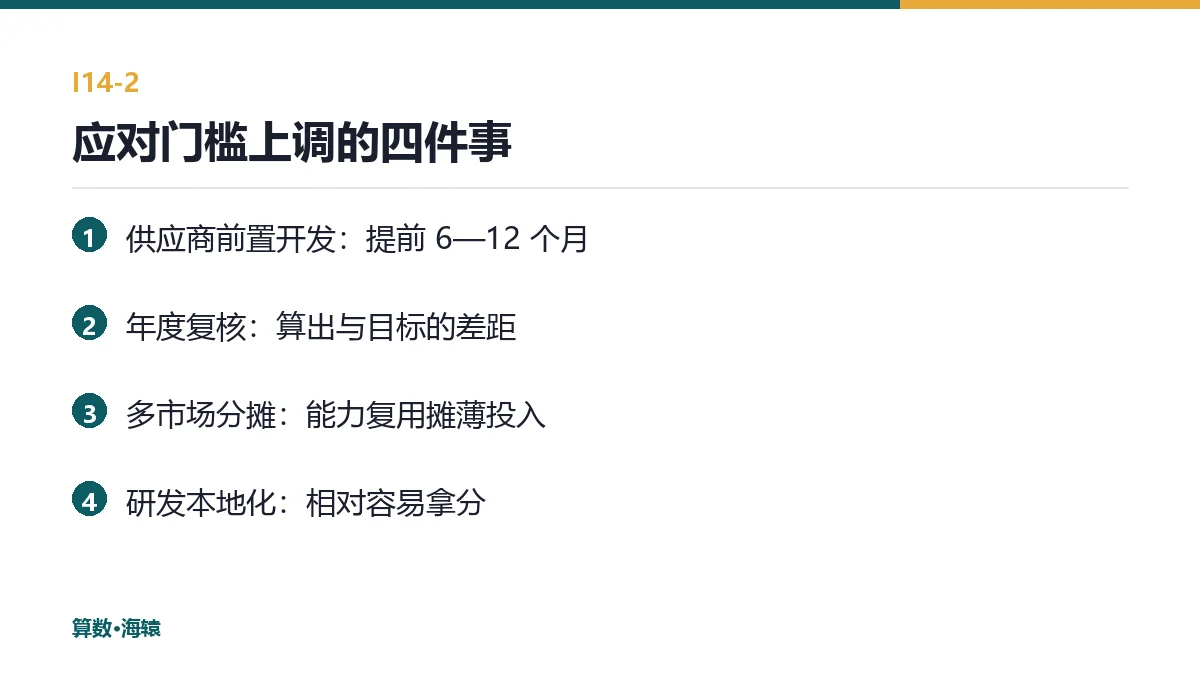
第一,供应商前置开发。门槛明年上调,供应商今年就要开始谈,因为开发周期 6 到 12 个月。
第二,年度复核机制。每年重算本地化率,找出与目标的差距,提前补。
第三,多市场分摊。同一套本地化能力,尽量复用到多个市场,摊薄投入。
第四,研发本地化。部分市场把研发投入也算进本地化积分,这是相对容易拿分的一项。
第四点常被忽略:建一个本地研发中心,比把整条供应链搬过去便宜得多,但能拿到不少积分。
动态本地化的年度管理
- 1第一步 读政策:确认明年门槛与算法
- 2第二步 算差距:当前比例与目标差多少
- 3第三步 排项目:供应商开发与工序补齐
- 4第四步 抓研发:能计入的本地投入先做
- 5第五步 年度申报:按新口径重算并提交
落在哪个环节,谁在痛
| 环节 | 具体动作 | 谁在痛 |
|---|---|---|
| 政策 | 跟踪门槛变化 | 合规:文件更新慢,理解有偏差 |
| 采购 | 供应商开发 | 采购:周期长,本地件成本高 |
| 核算 | 年度重算 | 财务:口径变,历史数据不可比 |
| 生产 | 工序补齐 | 工厂:新增工序要投资设备 |
| 战略 | 决定跟不跟 | 老板:跟要投钱,不跟丢市场 |
第五行是真正的决策:门槛年年加码,什么时候该停,取决于这个市场还值不值得。
什么情况下该放弃
门槛年年加码,不是每个市场都值得一直跟。
三个信号说明该停:本地销量长期撑不起供应商开发的最低规模;政策优惠退坡速度超过成本下降速度;本地化投入的回收期超过政策承诺的有效期。
这三个信号同时出现时,继续投就是往一个回不了本的方向加注。
放弃不等于退出,可以退回到整车出口或散件组装,把本地化的重投入停掉,保留市场份额。
判断的关键不是"还能不能达标",是"达标之后还赚不赚钱"。
一句收尾
本地化不是拿一张奖状,是保持一个姿势 —— 门槛每年往上走,能力就得每年往上跟。
说明:本文为〈算数·海辕〉实务观察,用于说明出海业务链路与系统能力,不含真实客户数据与虚构经营数字;所列税率、门槛与认证要求以目的国当期法规为准,数据来源见文末。
数据来源
- 中企进入欧盟新能源汽车市场合规路径研究(上海,2026-08-03) —— https://segg.sh.gov.cn/zxfw/yjbg/hg/lsdt/index/96b88a15b3714ed39efdd7a001195477.pdf
- 商务部就混动出口限制答记者问(2026-09-18) —— http://www.mofcom.gov.cn/syxwfb/art/2026/art_836c456aba344f6abef9943ff5da5999.html
- 2026 上半年十大出口国(中国汽车报,2026-08-03) —— http://news.qq.com/rain/a/20260803A08SU700
算数·海辕面向中国新车出海的海外新车 4S 经销与汽车分销场景,以 VIN 为主线串联订购、发运、清关、税费分摊、PDI、海外仓、门店销售交付与售后 CSI。门槛每年变,核算也要每年重做:零件来源、采购金额、本地增值,按年度版本算,才能提前发现差多少。
联系我们