要点速览
- 小市场大单笔,现金流是脉冲式的而不是均匀的
- 出钱在前、收钱在后,中间隔着九十天以上是常态
- 备货节奏要与回款节奏对齐,而不是与订单节奏对齐
- 授信额度要按峰值需求而不是平均需求申请
- 现金流的可视化靠日期,不靠余额
小市场的订单结构,和大市场完全不一样。
大市场是均匀的:每个月卖几百台,现金流是一条平缓的线。
小市场是脉冲式的:一年几单大的,做一单顶半年。
脉冲式的现金流,问题不在利润,在节奏。
现金流被拉成什么形状
一个典型的卡塔尔大单:
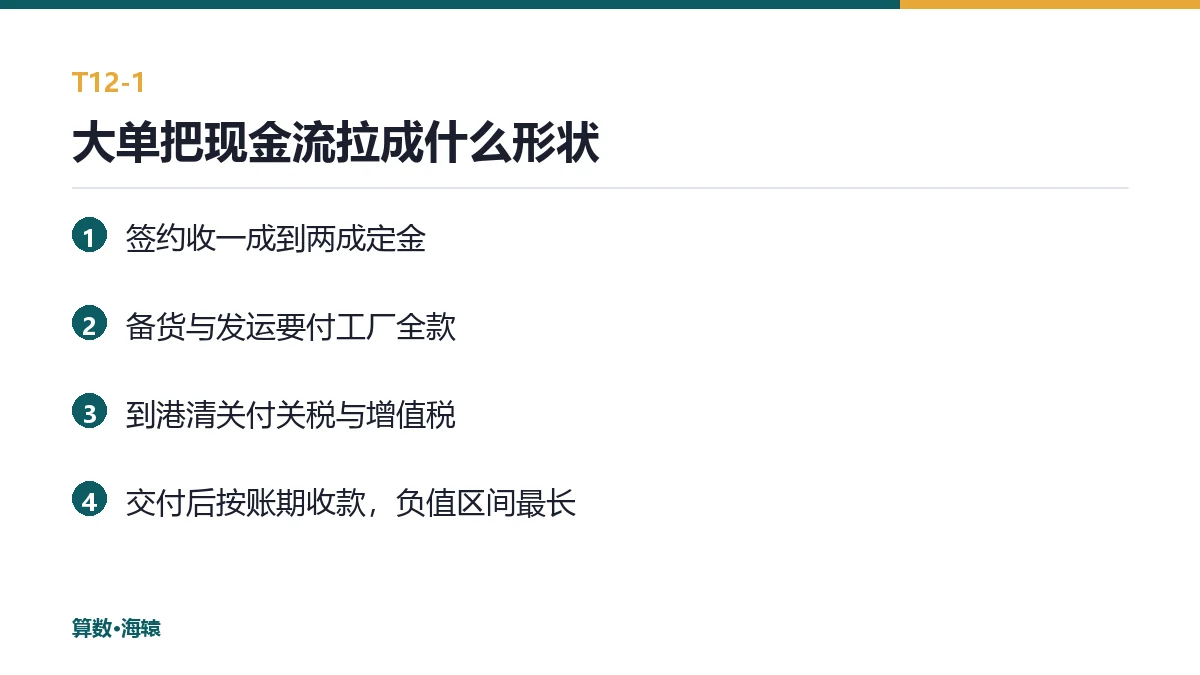
签约时收定金百分之十。备货与发运要付全款给工厂。到港清关要付关税与增值税。交付后按账期收款。
把时间轴画出来,会看到一个很深的负值区间:从备货开始,到第一笔回款到账,中间可能有两到三个月是纯支出。
这两个月的钱从哪来?要么是别的订单的回款,要么是授信。
如果没有别的订单,就得靠授信。如果授信额度是按平均需求申请的,这个峰值一定不够。
备货节奏要对齐回款节奏
一个常见的错误是按订单节奏备货:客户要三百台,就按三百台排产。
更稳的做法是按回款节奏备货:先发一百台,回款后再发下一批。
代价是分批的物流成本与可能的交期延误,收益是峰值资金需求下降三分之二。
这个取舍在批量小、批次多的市场是划算的;在客户要求一次性交付的场景不成立。
所以第一步是先弄清:客户能不能接受分批交付。这个问题的答案,决定了资金结构。
三笔钱要分开看
第一笔,采购款。付给工厂,节奏由生产计划决定。
第二笔,税费。关税与增值税在清关时缴,节奏由船期决定。
第三笔,运营费用。仓储、物流、人员,按月发生。
三笔钱的规律不同:第一笔是阶跃的,第二笔是阶跃的,第三笔是连续的。
现金流预测要按三种规律分别建模,不能用一条平均线代替。
授信按峰值申请
这是最实际的一条。
授信额度按平均需求申请,会在峰值时不够;按峰值申请,平时会闲置。
折中做法是把额度分成两部分:一部分是常备额度,覆盖日常周转;一部分是专项额度,只在特定大单时启用,用完后归还。
专项额度需要提前与银行沟通,把它当成项目融资而不是流动资金贷款来谈,通过率更高。
排现金流的三步
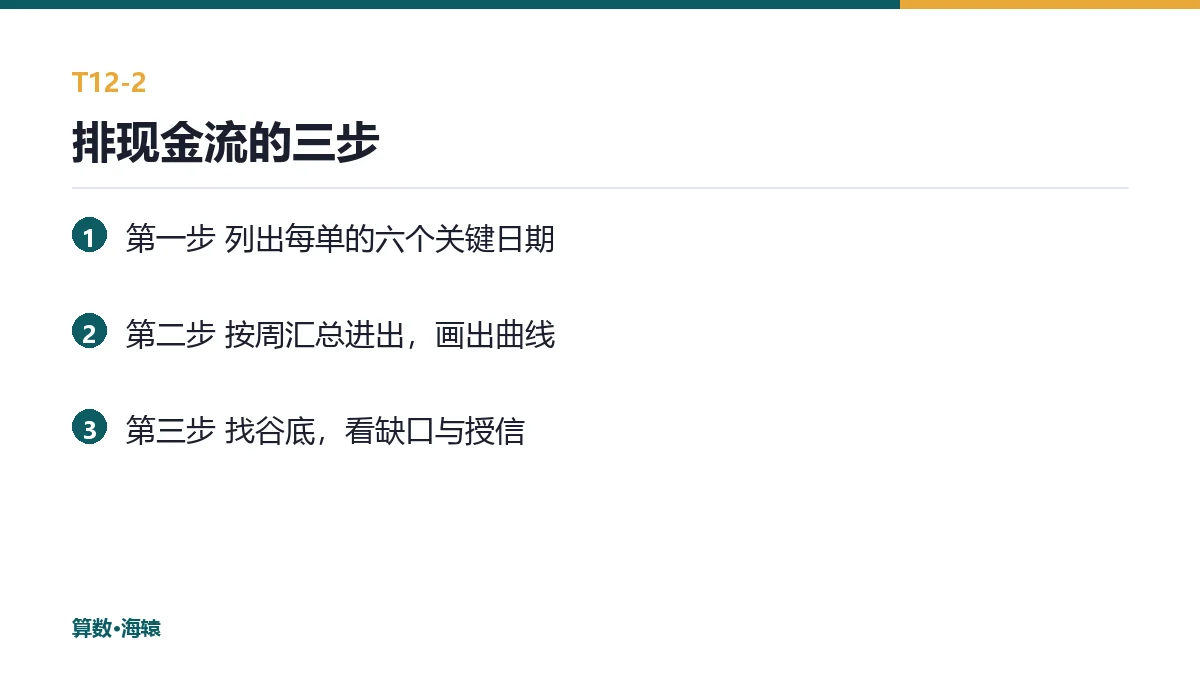
第一步,把所有在手订单的六个日期列出来:签约、备货、发运、到港、开票、收款。
第二步,按周汇总现金进出,画出曲线。
第三步,找出曲线的谷底,看那个时点有多少钱要付、账上有多少、缺口多少。
三步做完,才知道要不要调整交付批次、要不要提前收款、要不要动用授信。
用付款节点调峰
脉冲式现金流最有效的调节工具,是付款节点。
一个可用的结构是四段式:签约收百分之十到二十,发运前收百分之三十到四十,到港后收百分之三十,余款在账期内结清。
| 节点 | 常见比例 | 作用 |
|---|---|---|
| 签约 | 一成到两成 | 锁定订单,覆盖前期费用 |
| 发运前 | 三成到四成 | 覆盖采购款的主要部分 |
| 到港后 | 三成 | 覆盖税费与内陆运输 |
| 账期结束 | 余款 | 覆盖毛利与售后准备金 |
第二行是把负值区间压短的关键:采购款是最大的一笔支出,能在发运前收回大部分,峰值就下一个台阶。
第三行之所以单独设节点,是因为关税与增值税在清关时一次性发生,最容易造成短期缺口。
这套结构对客户不算苛刻,前提是把理由讲清楚:付款节点对应的是实物节点,不是随便定的比例。
一个常见的误解
「利润够了,现金自然会有。」
利润与现金的差别在于时间。一笔赚钱的订单,可能在最需要钱的月份把账户抽干。
在小市场大单笔的结构里,这个风险被放大:一单的现金缺口,能拖垮整年的运营。
一条容易忽视的细节
海湾市场的合同多用美元计价、本地货币结算。两种币种之间的换算时点,会直接影响毛利。
约定越模糊,争议越多。可用的做法是:合同写明计价币种、汇率来源、以及换算发生在哪个节点——签约、发运,还是到港。
一句收尾
现金流管理不是财务部门的月报,是业务部门的排期。什么时候发货、什么时候开票、什么时候收钱——这三件事的业务决定,决定了财务的结果。
说明:本文为〈算数·海辕〉实务观察,用于说明出海业务链路与系统能力,不含真实客户数据与虚构经营数字;所列税率、门槛与认证要求以目的国当期法规为准,数据来源见文末。
数据来源
- 卡塔尔中央银行 QCB · 信贷与融资口径 —— https://www.qcb.gov.qa/
- 卡塔尔商工部 MOCI · 商业代理登记与独家权 —— https://www.moci.gov.qa/
- 中国商务部 · 对外投资与海外仓备案口径 —— https://www.mofcom.gov.cn/
算数·海辕的资金视图按订单日期排,而不是按月汇总:每一单的发运日、到港日、开票日、收款日放在同一条时间轴上,峰值一眼能看出来。卡塔尔这类脉冲式市场,缺的从来不是利润,是利润到账之前那段时间的现金——而这段时间可以被算出来,前提是日期都记下来了。
联系我们