要点速览
- 车队客户的核心指标是可用率,不是单价
- 账期是这类订单的胜负手,报价必须把资金成本算进去
- 可用率取决于备件与响应,不取决于车本身
- 接单前要算三笔账:资金、售后负荷、残值
- 合同里要写清可用率的计算口径与考核方式
车队订单和中端零售订单,是两个生意。
零售客户关心价格、配置、外观。车队客户关心的是:车能不能一直跑。
这两个诉求的差别,决定了报价逻辑完全不同。
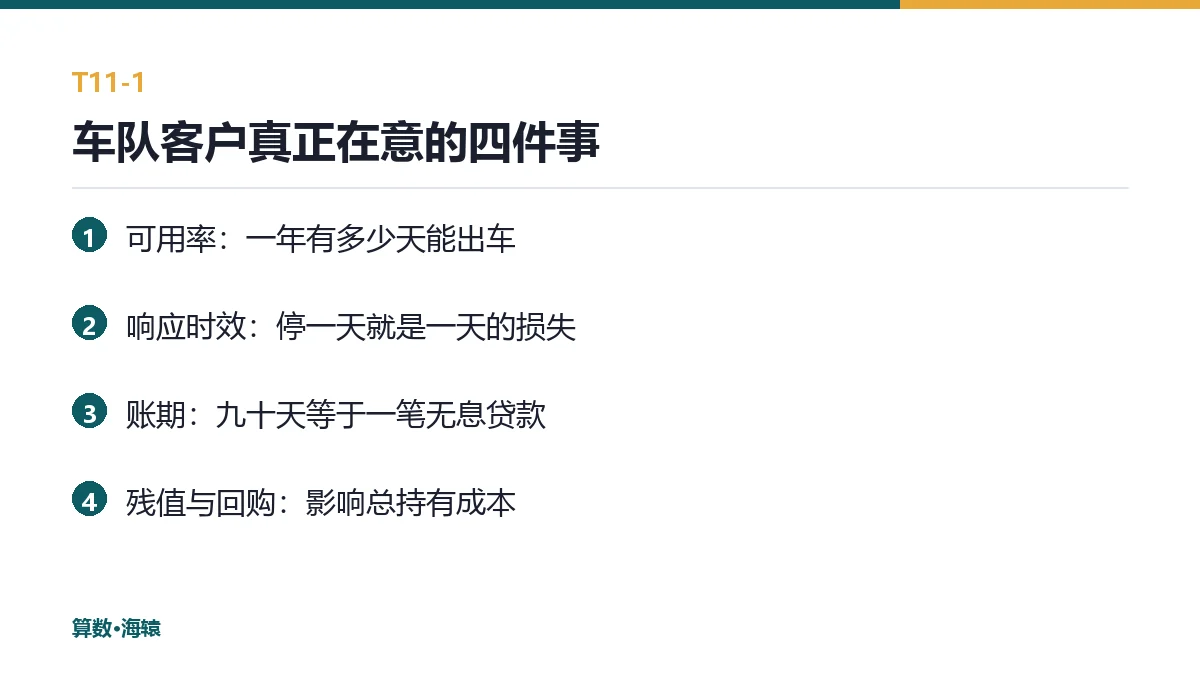
车队客户要的四件事
第一件,可用率。一年三百六十五天,车辆有多少天能出车。这个指标直接关系到客户的运营收入。
第二件,响应时效。车坏了多久能修好。停一天,客户损失一天的运营收入。
第三件,账期。多数车队客户的付款周期长,这是行业惯例。
第四件,残值或回购。车队在车辆退役时要处理旧车,这个环节影响总持有成本。
四件事里,前两件是能力,后两件是财务安排。
价格排第五。
账期是胜负手
一个典型场景:三家供应商报价,价格差在两个点以内。最后中标的往往是愿意给九十天账期的那家。
因为对客户来说,账期就是资金。九十天账期等于一笔无息贷款。
对供应商来说,这笔资金要自己垫。垫的钱从哪来?要么自有,要么融资。
所以报价时必须把资金成本算进去。算法很简单:
资金成本 = 订单金额 × 资金占用天数 ÷ 365 × 资金成本率。
如果资金成本率按年化八个百分点算,九十天账期的成本就是订单金额的两个点。
这和「降价两个点」在账上是等价的,但在报价单上完全不同:一个体现在价格里,一个体现在财务费用里。
很多企业只盯价格,不看财务费用,最后发现赢单的项目不赚钱。
可用率靠备件与响应
可用率不是车的好坏决定的,是售后能力决定的。
具体是两个数:备件满足率、平均修复时间。
备件满足率不到,车就趴在店里等件。平均修复时间长,可用率就低。
所以接车队订单,必须先算清楚:这批车需要备多少件、放在哪、由谁修。
这三件事没算,可用率承诺就是空话。
接单前的三笔账
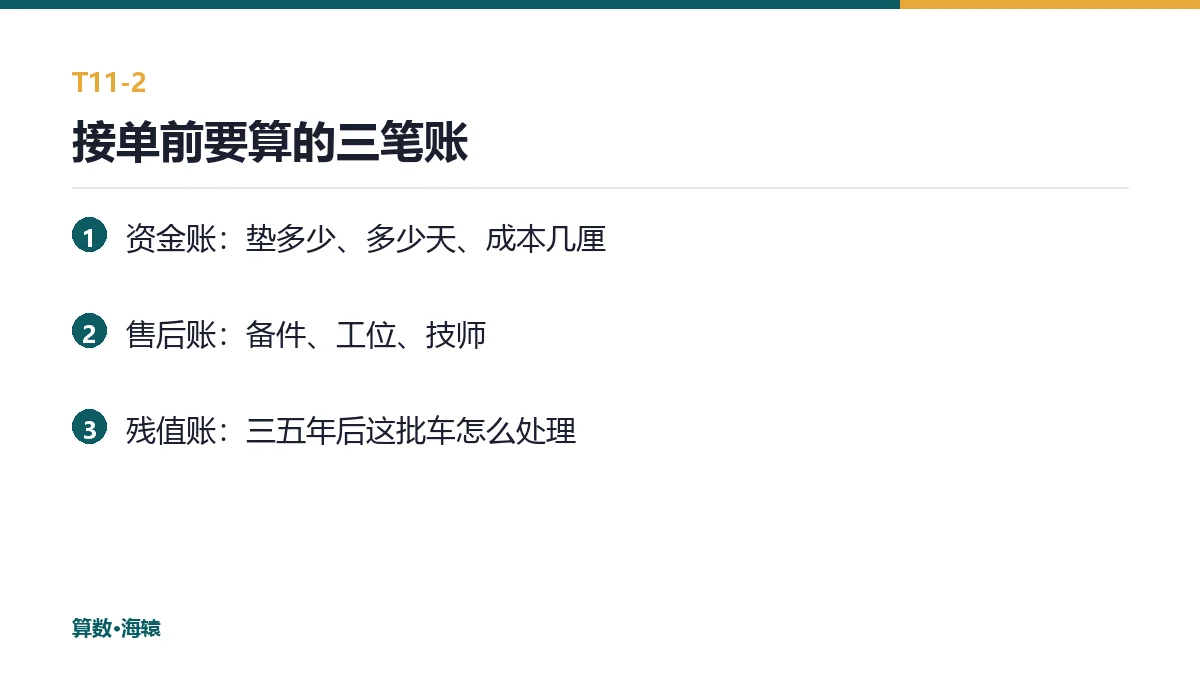
第一笔,资金账。账期多长、垫多少钱、成本多少。
第二笔,售后账。需要多少备件储备、多少工位、多少技师。这一笔往往被低估。
第三笔,残值账。三五年后这批车怎么处理,回购还是折价卖。
三笔账里,第二笔最容易被忽略,因为它发生在两年后——但它的成本在接单那一刻就已经确定。
合同要写清口径
可用率这类指标,最容易在执行时吵架。
吵架的原因通常是口径不同:是「随时可出车」还是「报修后一天内修好」;是「全车队平均」还是「单台逐一考核」。
所以合同里要写清四件事:指标定义、统计方法、数据来源、未达标的处理。
四件事里,数据来源最关键——如果数据由客户单方面统计,供应商就没有申辩空间。
分批交付能救现金流
车队订单的账期长,一次性交付时资金峰值最高。
分批交付把峰值切开:先交三成,回款后再交下一批。
代价有两个:客户可能不接受,因为分批意味着它的车队上线时间被拉长;物流成本会上升,因为多了一次发运与清关。
所以能不能用,取决于客户对上线时间的要求有多硬。
一个折中的做法是:车辆一次到港,但按批次开票。客户的上线时间不受影响,供应商的回款能提前。
这个做法需要客户与税务两边都认可,谈的时候要早说,不能等合同签完再提。
一个常见的误解
「车队订单量大,摊薄成本,一定更赚钱。」
量大摊薄的是固定成本,不一定摊薄变动成本。
车队订单往往还带来三个额外成本:账期占用、备件储备、保修负担。
三项加起来,很多车队订单的实际毛利低于零售。
备件要前置到交付之前
车队订单的备件,和零售不一样:零售可以等件,车队不能。
原因很直接:车队按车辆台数安排线路与班次,一台车停一天,客户的运营就少一块收入。
所以车队交付前,至少要备齐一级件与高频二级件,并把满足率的承诺写进合同。
这一笔投入在签约时看不见回报,但它决定了第一年是续约还是投诉。
一句收尾
车队生意的本质是「用资金换份额」。换得值不值,取决于你有没有把账期与售后的成本算进那张报价单里——算进去,才知道这个份额贵不贵。
说明:本文为〈算数·海辕〉实务观察,用于说明出海业务链路与系统能力,不含真实客户数据与虚构经营数字;所列税率、门槛与认证要求以目的国当期法规为准,数据来源见文末。
数据来源
- 卡塔尔交通部 MOT · 车辆进口、检验与运营许可 —— https://www.mot.gov.qa/
- 卡塔尔内政部 MOI · 商业主体与车辆登记 —— https://www.moi.gov.qa/
- 中国商务部 · 对外投资与海外仓备案口径 —— https://www.mofcom.gov.cn/
算数·海辕把车队订单当成一条独立的业务线:单车交付只是起点,后面跟着备件储备、响应时效、可用率统计与账期占用。卡塔尔这类大单市场,赢单往往靠报价,亏钱往往靠账期——把这两件事放在同一张表上算,是接单前唯一该做的功课。
联系我们