要点速览
- 高渗透市场里,客户比较的是总花费而不是裸车价
- 贴息的本质是把价格让在利率里,不是让在车价里
- 贴息成本要折算成单台金额,才能与其他费用比较
- 残值设定会反向影响贴息空间
- 金融方案的条款复杂度,本身就是一种筛选
在金融渗透率高的市场,客户进店问的第一句话往往不是"这车多少钱"。
而是"首付多少、月供多少"。
这句话一出口,定价的坐标系就变了。
客户算的是总花费
首付加月供乘以期数,再减去期末残值,才是客户真正付出的钱。
所以同样的月供,期限不同、残值不同,总花费差别很大。
这就是为什么有些车"看起来便宜、月供却高",有些车"指导价高、月供反而低"。
定价如果只算裸车,等于放弃了这张表里最重要的一列。
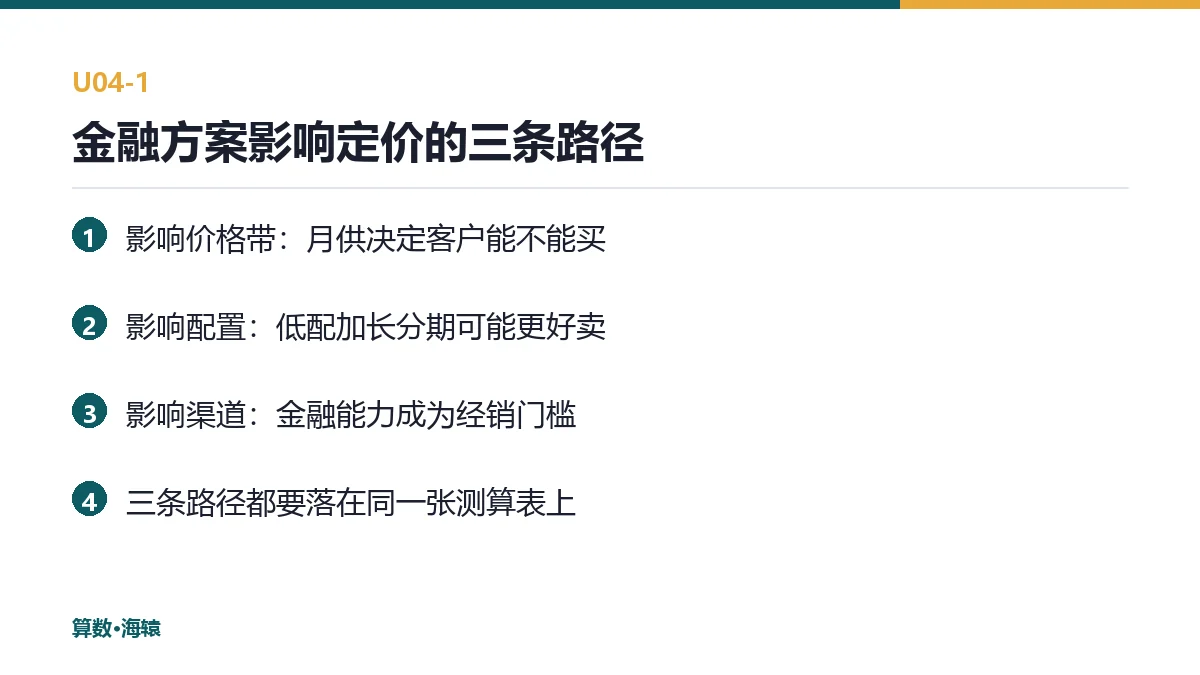
贴息是价格的一部分
贴息的常见做法是:由主机厂或经销集团补贴一部分利息,让客户拿到更低的利率。
从财务角度看,这笔补贴就是降价,只是降在了利率里。
它的好处是:指导价不动,二手车残值预期不被破坏,老客户不会感到被背刺。
它的代价是:成本不透明,容易被当成"市场费用"无限扩张,最后没人算得清一台车到底赚多少。
所以贴息必须折算成单台金额,进成本卡。
折算方法
单台贴息成本 = 贷款金额 × 贴息利率差 × 平均期限。
举个例子:贷款金额十万元,贴息三个点,平均期限三年,单台成本就是九千元。
这个数字要和车价毛利放在一起看:如果单车毛利一万二,贴息九千,等于毛利只剩三千。
很多"卖得很好但不赚钱"的项目,问题就在这里。
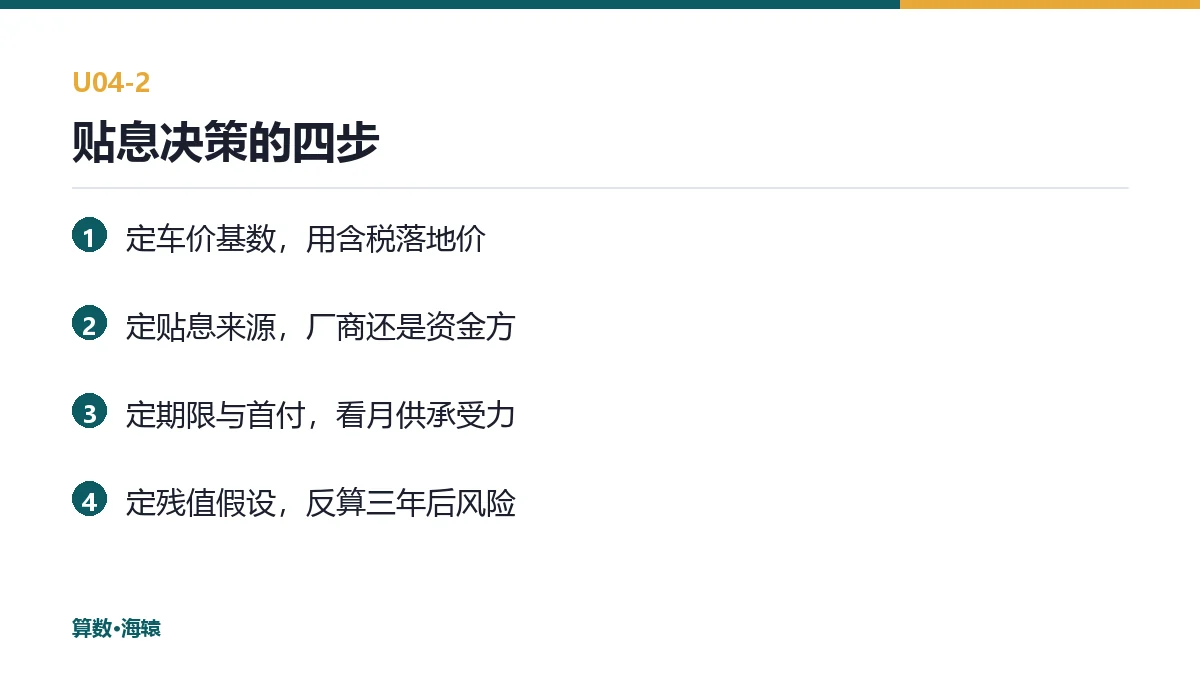
残值设定反向影响贴息
金融方案里常设一个期末残值,客户可以选择买断或退还。
残值设得高,月供就低,客户容易接受;但风险留在自己身上。
残值设得低,月供高,方案吸引力下降。
所以残值不是财务参数,是市场参数:它取决于这款车三年后在本地的二手价。
残值定得脱离市场,最后一定以补贴或坏账的形式回来。
四条产品线的组合
实际运营中,常见四种组合:低首付高月供、高首付低月供、期末大额尾款、以及短期租赁。
四种组合服务四类客户:年轻首购、家庭置换、企业车队、以及试水用户。
组合越多,管理成本越高。所以产品线的数量要与销量匹配:年销不到一千台的市场,三种组合就够。
一条容易忽视的细节
金融方案的审批时效,本身就是竞争力。
客户在展厅等两小时和等两天,成交率差别很大。
所以方案设计时,要同时设计审批流程:谁审、多久出结果、拒了以后给什么备选。
一个常见的误解
"贴息越多,卖得越好。"
贴息有边际递减,也有副作用。
副作用有两个:一是老客户的心理落差,二是二手车价格的提前下压。
更有效的做法是:把贴息集中在特定车型或特定库存上,而不是全面铺开。
落在哪个环节,谁在痛
| 环节 | 具体动作 | 谁在痛 |
|---|---|---|
| 定价 | 定指导价 | 产品:价格定了,方案没定 |
| 方案 | 设计首付与期限 | 金融:方案好看,成本没人算 |
| 审批 | 客户资质审核 | 金融:时效慢,客户走了 |
| 交付 | 放款、开票 | 财务:放款慢,现金流紧 |
| 复盘 | 算单台贡献 | 财务:贴息混在市场费用里 |
第五行是最常见的账目问题:贴息不单独核算,永远算不出真实毛利。
月供是怎么算出来的
月供由四个数决定:贷款金额、利率、期限、残值。
四个数里,客户最关心前两个,实际影响最大的是后两个。
期限拉长,月供下降,但总利息上升。
残值抬高,月供下降,但期末一次性付款增加。
所以"月供低"这件事,可以用三种方式做出来,而三种对客户的总花费完全不同。
销售讲方案时,应该把总花费一并说清,否则客户回家一算,会觉得被误导。
一条容易忽视的细节
金融方案的销售提成,与贴息成本往往不挂钩。
结果是:销售倾向推"好卖"的方案,而不是"划算"的方案。
要纠正这一点,要把方案的成本纳入销售的考核口径。
月供测算的三个输入
月供由三个输入决定:车价基数、利率、期限。
三个输入里,最容易出错的是车价基数——它应当是含税的落地价,而不是到岸价。
利率上,贴息方案要区分"名义贴息"与"实际贴息":名义贴息可能只覆盖前若干期。
期限上,期限越长月供越低,但总利息越高,且残值风险更集中地压到最后一年。
把这三项逐项写明,月供测算才具备可比性。
一句收尾
在高渗透市场,价格不是一个数字,是一组条件。条件设计得好,同样的车能卖出更好的总价;设计得差,降价也换不来份额。
说明:本文为〈算数·海辕〉实务观察,用于说明出海业务链路与系统能力,不含真实客户数据与虚构经营数字;所列税率、门槛与认证要求以目的国当期法规为准,数据来源见文末。
数据来源
- 墨西哥中央银行 Banxico · 汇率与信贷条件 —— https://www.banxico.org.mx/
- 墨西哥金融监管委员会 CNBV · 汽车金融与消费信贷 —— https://www.gob.mx/cnbv
- 墨西哥税务总局 SAT · 关税、增值税与新车税申报 —— https://www.sat.gob.mx/
算数·海辕把金融方案当成定价模型的一行:裸车价、贴息成本、残值设定、月供、总花费,五个数放在同一张表上。墨西哥这类高渗透市场,真正决定客户签字的不是指导价,是月供后面那个总数字——而这个数字,是可以用模型算出来的。
联系我们