要点速览
- 巴西税负是多层流转税叠加,不是单一关税
- 州级流转税在链条上重复计算,抵扣能否走通决定成本
- 运输与服务环节也有税,物流成本不等于运费
- 本地生产与纯进口的税负结构不同,简单比较会误导
- 报价要拆到每一层,否则越卖越薄
第一次给巴西报价的企业,常犯一个错误:把税当成一个百分比。
在巴西,税是一串。
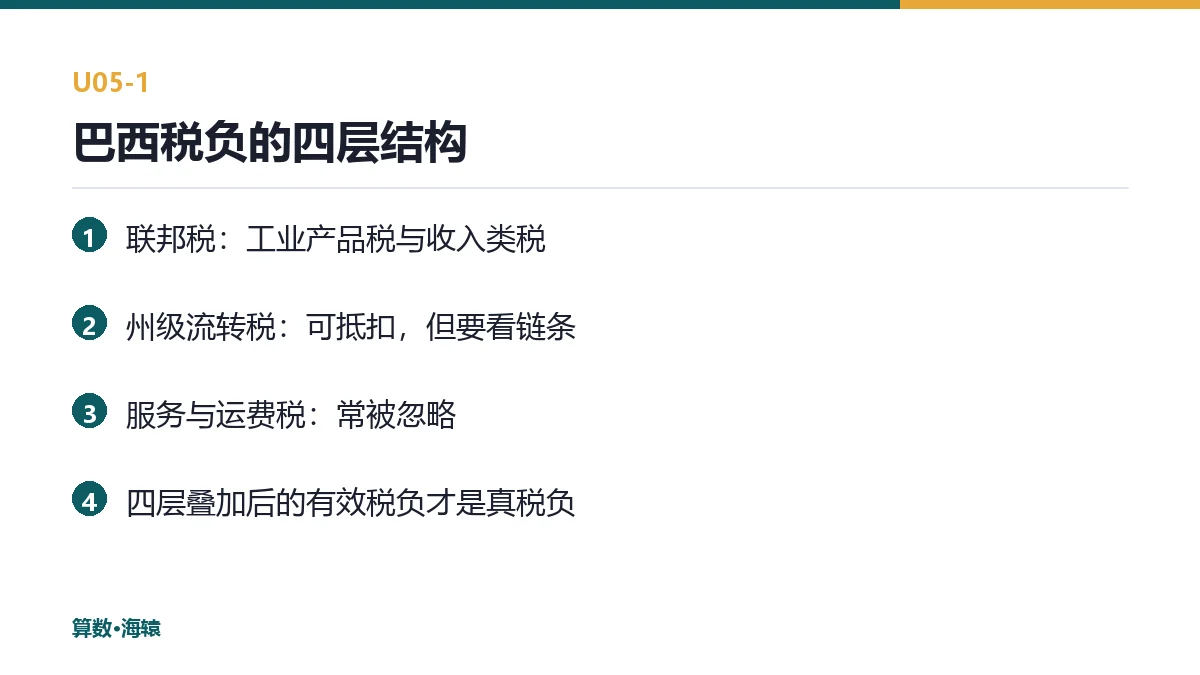
四层结构
第一层,进口环节的联邦税。按成交价与运保计算。
第二层,州级流转税。这一层是巴西税制里最容易被低估的部分,它在商品流通的每个环节征收,并允许抵扣。
第三层,运输与服务税。物流不是免税的,运费里含着税。
第四层,销售环节的税。开票时发生,随价格走。
四层的共通点是:税基各不相同。有的是到岸价,有的是销售价,有的是服务金额。
所以"加一个百分比"这种做法,在巴西几乎必然算错。
抵扣决定真实成本
流转税的设计逻辑是:进项可以抵销项。
但这个"可以",有前提:单据合规、主体适格、环节匹配。
如果链条断了——比如用了一个不能开合规票据的物流商——进项就抵不掉,成本立刻上升。
所以巴西的成本管理,有一半是单据管理:每一笔支出都要能开票、能抵扣。
本地生产与纯进口
两种模式的税负结构不同。
纯进口:进口环节集中缴税,资金压力大,但链条简单。
本地生产:可以享受部分税收优惠与抵扣,但需要本地采购比例、本地用工等条件。
简单比较"哪种更便宜"没有意义,要比的是"全生命周期成本"。
报价的四步拆解
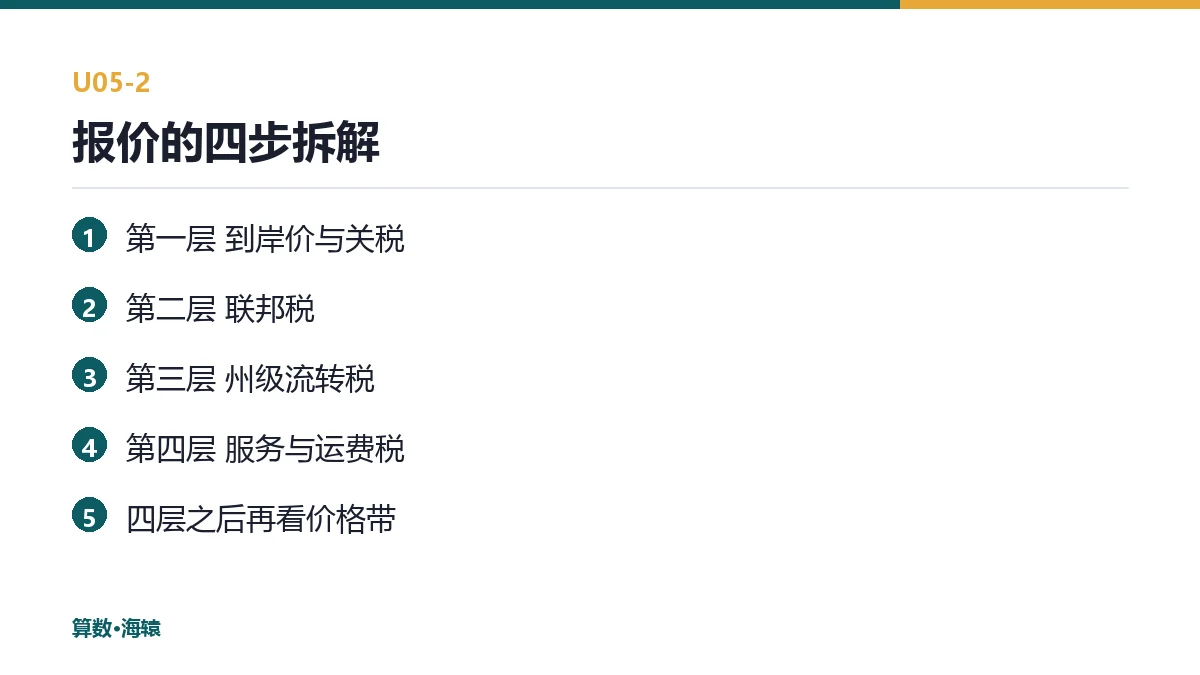
第一步,列税基。每一层的计税基础是什么。
第二步,列税率。适用哪种税率,有没有例外。
第三步,列抵扣。哪些能抵,哪些不能,凭证要求是什么。
第四步,加总。得出落地成本,再加目标毛利。
四步里,第三步最容易被跳过,也最容易出错。
一条容易忽视的细节
巴西各州的流转税税率并不一致。
同一台车,卖给不同州的客户,税负可能不同。
这意味着"全国统一价"在巴西是一种妥协:要么按最高税率定价,损失部分竞争力;要么分州定价,增加管理复杂度。
现金流:税是垫付
税在销售之前缴,抵扣在销售之后。
这段时间的钱,是垫出去的。
所以巴西业务的资金需求,可以按"缴税日到抵扣日"的天数来估算,和库存天数一样进现金流模型。
一个常见的错误是把税当成成本扣毛利,却不给这段垫付留资金计划。
转口与再出口
巴西也有保税与转口机制,但适用条件严格。
把巴西当中转站的做法,在税制上并不划算:一旦进入本地流通,税就发生了。
所以在巴西,仓的位置与税的状态必须一起设计,不能分开谈。
一个常见的误解
"税率高就是成本高。"
税率高只是分母,抵扣才是分子。
同样的税率,抵扣走通的企业实际成本可能只有一半。
所以比较两个市场的税负,不能比税率,要比"实际税负率":实缴税额除以销售额。
落在哪个环节,谁在痛
| 环节 | 具体动作 | 谁在痛 |
|---|---|---|
| 采购 | 谈价格与条款 | 采购:价格里含不含税,说不清 |
| 进口 | 报关、缴税 | 关务:集中缴税,资金压力大 |
| 物流 | 选承运商 | 物流:承运商能不能开票,没人问 |
| 定价 | 出报价 | 销售:按一个百分比加,必错 |
| 复盘 | 算实际税负 | 财务:抵扣不全,账对不上 |
第三行是最隐蔽的:承运商不能开合规票,等于自己承担了本可抵扣的税。
一张成本核对表
| 项目 | 计入成本 | 常见错误 |
|---|---|---|
| 到岸价 | 是 | 把不含运保的价当税基 |
| 进口税 | 是 | 忘加贸易救济措施 |
| 州级流转税 | 是,扣除可抵部分 | 全额当成本 |
| 运费里的税 | 是 | 只记运费,不记税 |
| 抵扣时差的资金成本 | 是 | 完全不考虑 |
第五行最容易被忽略:抵扣要等,等的这段时间是有成本的。
一个可以用来自查的问题清单
报价前问四句:税基是什么、抵扣能不能走通、承运商能不能开票、抵扣要等多久。
四句话问完,报价的地基就稳了。
税收链对现金流的影响
多层税制不只影响税负高低,还影响现金流的节奏。
进项税能不能抵扣、多久能退回,决定了资金被占用多久。
在周转率不高的品类上,这笔占用可能比税率本身更影响利润。
所以在测算时,要把"税负"和"税金占用"分开算。
前者看比例,后者看天数。
一句收尾
在链条型税制里,懂税不是财务的事,是定价的事。算错一层,价格就错一层,而市场不会因为你的账算错就多付钱。
说明:本文为〈算数·海辕〉实务观察,用于说明出海业务链路与系统能力,不含真实客户数据与虚构经营数字;所列税率、门槛与认证要求以目的国当期法规为准,数据来源见文末。
数据来源
- 巴西联邦税务局 Receita Federal · 进口税与联邦税种 —— https://www.gov.br/receitafederal/pt-br
- 巴西发展、工业、贸易与服务部 MDIC · 进口制度与产业政策 —— https://www.gov.br/mdic/pt-br
- 世界海关组织 WCO · 协调制度 HS 归类与转口单证规则 —— https://www.wcoomd.org/
算数·海辕在税负复杂的市场里只做一件事:把每一层的税率、税基、抵扣条件分别记下来,再由模型加总。巴西这类链条型税制,最怕的不是税率高,是算错一层——错一层,后面所有的定价都建在错误的地基上。
联系我们