要点速览
- 玛瑙斯的优惠是有条件的,条件写进法律与审批
- 本地化比例与工艺流程决定了优惠能不能落地
- 区位带来的物流成本,会吃掉相当一部分税收收益
- 折旧与产能利用率,决定这笔投资能不能回收
- 判断标准是"全周期成本",不是"税率差"
讨论巴西本地化,玛瑙斯总是被提起。
提起的理由通常是"免税"。但这个理由只说了一半。
优惠是有条件的
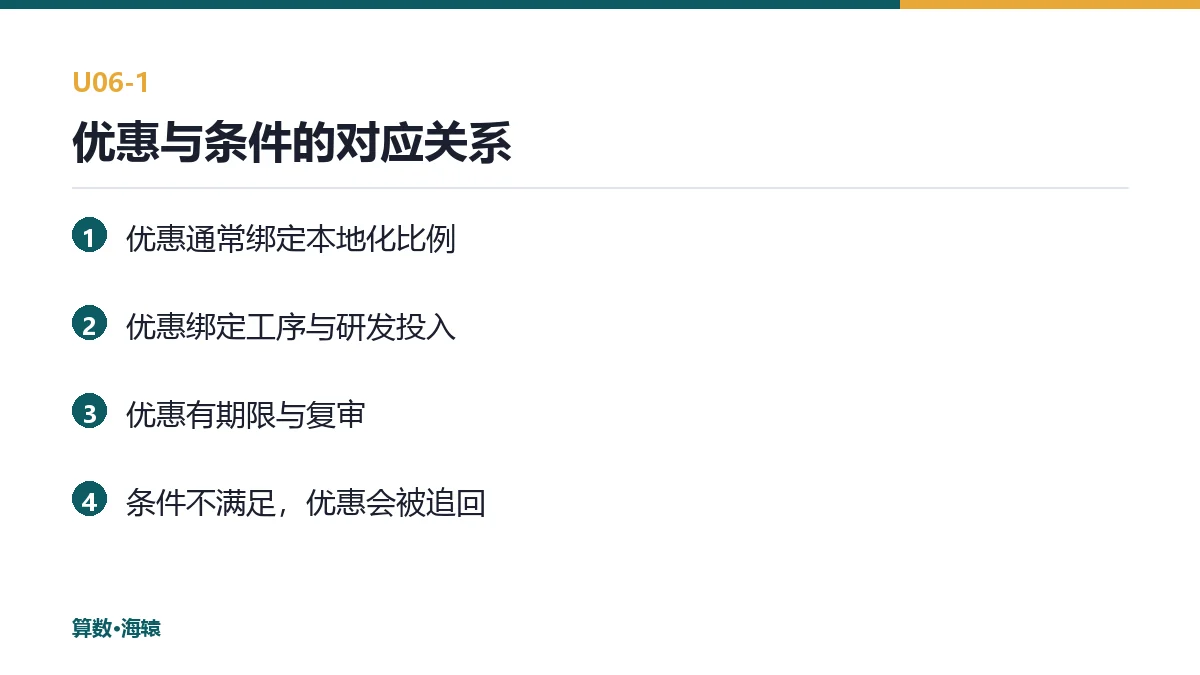
玛瑙斯的税收优惠,绑定在一组条件上:在当地完成一定比例的工序、采购一定比例的本地件、雇佣一定数量的本地员工、以及满足特定的技术与环保要求。
这些条件不是建议,是审批依据。达不到,优惠就落不了地。
所以在算这笔账时,第一件事不是算省多少税,是确认:这些条件,我们能不能稳定达成。
区位是一把双刃剑
玛瑙斯在亚马逊腹地,距离主要消费市场与港口都很远。
这意味着:零部件进厂要长途运输,整车出厂也要长途运输。
运输成本会吃掉相当一部分税收收益。
算账时要把它显性化:每台车的进厂物流成本、出厂物流成本、以及运输途中的损耗与保险。
三项加在一起,常常相当于几个百分点的税率差。
折旧与产能利用率
本地组装意味着固定资产投入:产线、工装、检测设备、厂房。
这些投入要靠产能利用率摊薄。
如果年产量只有设计产能的三成,单台折旧就会非常高,高到抵消税收优惠。
所以第二个要算的数,是盈亏平衡产量:多少台才能把折旧摊到可接受的水平。
工艺深度决定成本
"组装"有两种:一种是拧螺丝,一种是真正的工艺。
前者投入小、达标容易,但本地化比例上不去,优惠有限。
后者投入大、周期长,但能拿到更高的本地化认定。
选择哪种,取决于目标市场的规则要求与自身的销量预期。
销量不够,就别上深工艺;规则要求深工艺,就得上,但要接受更长的回收期。
判断的四步
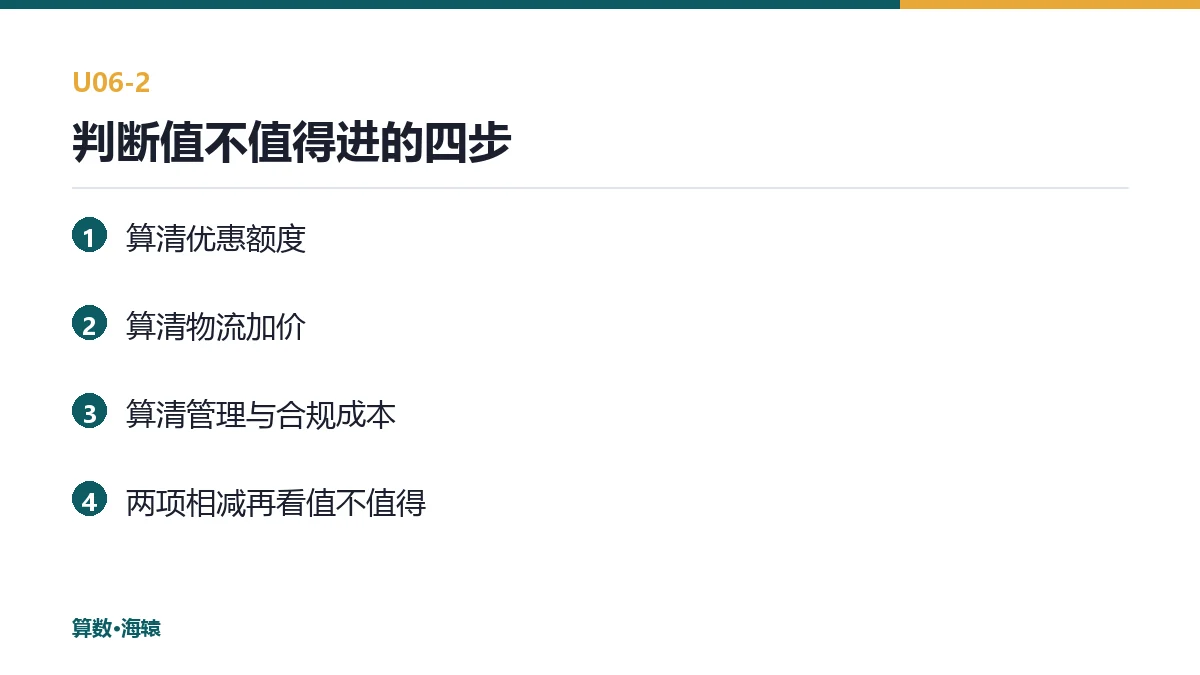
第一步,确认条件。把优惠的适用条件逐条列出,标注可达成与不可达成。
第二步,算区位成本。进出厂物流、仓储、人员派驻。
第三步,算折旧。按保守的产能利用率。
第四步,算全周期。把优惠、成本、折旧加总,看多少年回收。
四步里,第四步的结论最不受欢迎,但它最接近真相。
一条容易忽视的细节
优惠的审批与维持,需要持续申报。
申报不是一次性动作,而是每年、每批的行为。
所以本地团队里必须有人专门负责这件事——不是兼职,是专职。
这一项人力成本,常常不在最初的测算里。
另一个选项
不在玛瑙斯,而在其他州做本地化,也是常见路径。
不同州的优惠政策不同,条件也不同。
比较时要用同一套口径:单位产品的全周期成本。
只比税率,会比出错误的结论。
一个常见的误解
"进了免税区,成本自然就低。"
免税区降低的是税,不是总成本。
总成本由税、物流、折旧、人工、管理五部分组成。
税只是其中一项,而在玛瑙斯,物流与折旧往往比别处更高。
落在哪个环节,谁在痛
| 环节 | 具体动作 | 谁在痛 |
|---|---|---|
| 立项 | 判断要不要进 | 战略:只看税率差 |
| 申报 | 提交本地化方案 | 合规:条件模糊,承诺过头 |
| 建厂 | 产线与工装投入 | 制造:产能规划按乐观假设 |
| 运营 | 维持本地化比例 | 采购:本地件质量不稳 |
| 复盘 | 核算实际收益 | 财务:优惠与成本混在一起 |
第三行是最贵的一步:产能一旦建起来,折旧就开始计时,与销量无关。
用工与培训的隐性成本
本地组装不只买设备,还要建团队。
三项成本常被低估:招聘周期、培训时间、以及良率爬坡。
招聘在产业带之外的地方更慢;培训要占用产线与技师;良率爬坡期的返工与报废,直接进成本。
三项加起来,通常抵掉第一年优惠的相当一部分。
所以测算时要按"第几年达到稳态"来排,而不是按满产年的数字。
与供应商的谈判筹码
在玛瑙斯,供应链的议价能力取决于量。
量不够,本地供应商不愿意为你备货,价格也谈不下来。
一个可用的做法是:与其他整车厂共用某些通用件,把量做上去。
代价是差异化下降,但成本结构会明显改善。
一句收尾
政策给的从来不是便宜,是一次交换。看清楚换的是什么,再决定换不换——这是所有产业政策型市场的通用判断。
说明:本文为〈算数·海辕〉实务观察,用于说明出海业务链路与系统能力,不含真实客户数据与虚构经营数字;所列税率、门槛与认证要求以目的国当期法规为准,数据来源见文末。
数据来源
- 巴西玛瑙斯免税区管理局 SUFRAMA · 免税区准入与优惠 —— https://www.gov.br/suframa/pt-br
- 巴西联邦税务局 Receita Federal · 进口税与联邦税种 —— https://www.gov.br/receitafederal/pt-br
- 巴西发展、工业、贸易与服务部 MDIC · 进口制度与产业政策 —— https://www.gov.br/mdic/pt-br
算数·海辕把税收优惠当成一个带条件的变量:优惠幅度、达成条件、违约后果、以及区位成本,四项一起进模型。玛瑙斯这类政策型区位,最容易出现的判断错误是只看"免多少税",不看"为免税付出多少"——而后者,往往写在正文而不是标题里。
联系我们