要点速览
- 资金占用不是一个百分比,是「金额 × 天数」:金额取已付出未收回的现金,天数取第一次付款到钱回到账上。
- 折现系数是 1/(1+r×t/365),不是 1 − r×t/365。两者在短账期差几十块,在长账期差到百分之一以上 —— 关键不是精度,而是同一场景必须用同一种算法。
- 出口的占用有两段终点:货款到账与退税到账。只算到货款到账,会把最贵也最隐形的那一段漏掉。
- 单台占用按加权算(每笔支出 × 自己的占用天数),「总金额 × 最长天数」会系统性高估,整备与运费占比越高差得越多。
- 资金从来不是唯一约束:按资金算出的理论周转要再乘一个受车源、库容、成交率打折的系数,否则会得出「批发一个月能做两百多台」这种结论。
同一台车,零售赚一万八,出口「赚」一万六。这个差距里有一半不是价差,是时间差:零售的钱四十五天回来,出口的钱七十天回来,中间那二十五天里压着的钱也在计成本。这笔成本不进任何一张发票,却真实地减少了你年底能拿出来的现金。
上一篇把出口报价拆成十二行,其中第十一行「资金占用」只有一句话带过。这一篇专门补这一行:占用金额取哪个数、天数从哪天算到哪天、为什么折现系数是 1/(1+r×t/365) 而不是直接减一个比例、三条路径能不能用不同的折现率。四个问题答完,W02 里那句「按回款日折现」才算真正能落地。
相关页面:海辕·手 · 二手车出口、海辕·铺 · 国内二手车门店经营;上一篇 出口报价怎么拆:一份报价单里的十二行、再上一篇 零售、批发、出口:三条路径怎么比净额。可填数的版本见 三条路径净额试算表。
一、资金占用不是一个百分比,是「金额 × 天数」
「资金成本百分之八」这句话单独说是没有意义的。它要变成钱,必须乘上两样东西:压着多少金额、压了多少天。压十万块三十天,和压三万块一百天,前者更贵,尽管后者「周期更长」。所以第一件事是把占用拆成金额与天数两个变量,分别去取数。
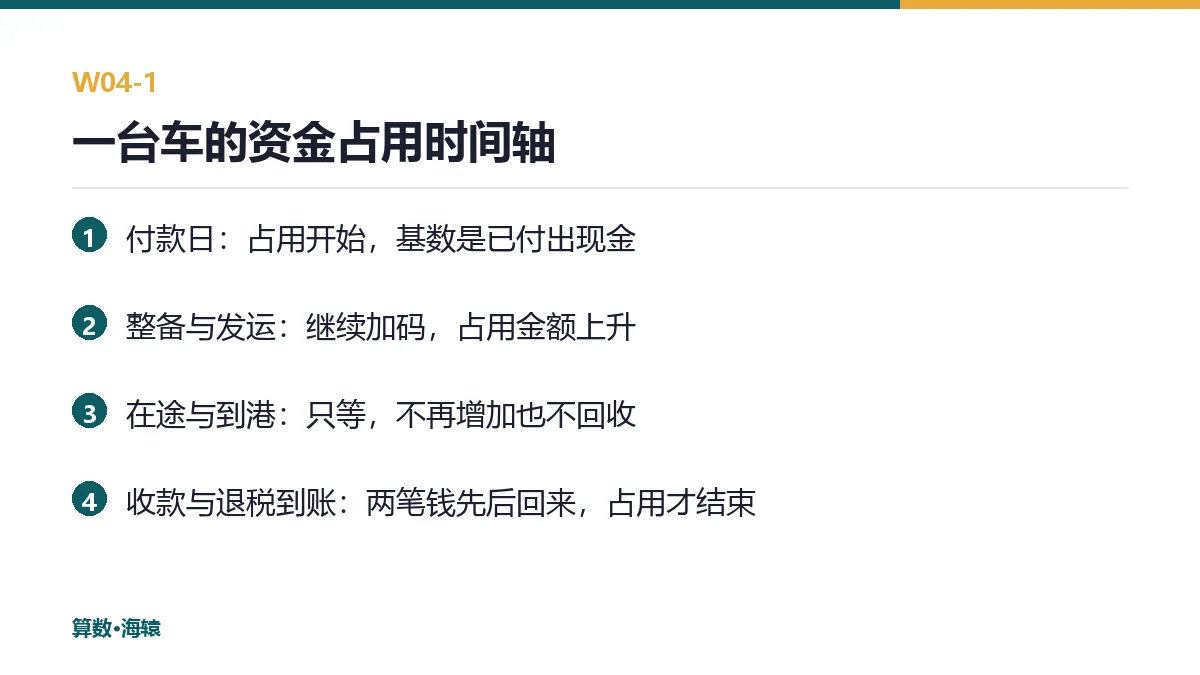
金额取哪个数,是最容易含糊的地方。不是车价,而是「从你付钱那天起,已经出去、还没回来的现金」:收购款、整备费、检测费、运费、单证与港口费,一项一项加上去。有些费用是月底结账的,实际付款日比发生日更晚,那就按付款日算 —— 占用是现金概念,不是权责概念。
天数从哪天算到哪天,同样要钉死。起点是第一次真金白银出去的那天(通常是收购付款日),终点是钱回到账上的那天。出口有两个终点:货款到账与退税到账。这两笔到账时间差得很远,只用货款到账算占用,会把最贵的那一段漏掉。
| 占用段 | 起 | 止 | 金额基数 | 最常见的取错方式 |
|---|---|---|---|---|
| 收购款 | 付款日 | 收款日 | 车价(含权证过户费用) | 按合同日或过户日算,比实际付款日晚几天到几周 |
| 整备与检测 | 付款日 | 收款日 | 实际支出 | 按发生日算,忽略了月底才结账 |
| 发运与单证 | 付款日 | 收款日 | 运费 + 保险 + 单证港口费 | 只算运费,把单证与港口费漏在前面几行 |
| 货款在途 | 发运日 | 货款到账日 | 已开票金额 | 按发运日算占用起点,等于把整段在途当成免费 |
| 退税占压 | 出口报关日 | 退税到账日 | 应退税额 | 只算到报关,或干脆不算 —— 这一段最贵也最隐形 |
表里最后一行值得单独说。退税的钱在报表上已经确认,在银行账户上还没到;这一段时间里它既不能拿去收车,也不能拿去付运费。把它算进占用不是保守,是把它从「应收」还原成「还没到手」。
还有一层区分要说清:占用是现金概念,不是会计概念。应收账款挂账那天,钱还没回来;应付账款到期那天,钱必须出去。两个日子之间的空隙才是你真正需要垫的钱。用「应收减应付」的净额去算占用,会比用总收入算小很多 —— 但前提是供应商肯给你账期。二手车行业里,收车大多是现金结算,所以占用基本等于全部车价加费用,含不了多少应付抵减。
二、为什么折现系数是 1/(1+r×t/365)
真折现的含义是:未来某天到手的一笔钱,今天值多少。反过来用,就是把它折到同一个时点上比较。单利口径下,未来 t 天的一笔钱折到今天要除以 (1 + r × t / 365),所以系数是 1/(1+r×t/365),而不是 1 − r×t/365。
两者差别多大?短账期几乎看不出来,长账期不能忽略。用百分之八的资金成本算一遍,看到的是这样一个量级:
| 占用天数 | 真折现系数 | 按「减一个比例」近似 | 10 万的时间成本(真 / 近似) | 30 万的差额 |
|---|---|---|---|---|
| 30 天 | 0.9935 | 0.9934 | 653 元 / 658 元 | 约 15 元 |
| 70 天 | 0.9849 | 0.9847 | 1,511 元 / 1,534 元 | 约 70 元 |
| 180 天 | 0.9620 | 0.9605 | 3,795 元 / 3,945 元 | 约 450 元 |
| 365 天 | 0.9259 | 0.9200 | 7,407 元 / 8,000 元 | 约 1,779 元 |
结论不是「近似不可用」,而是「同一个场景里必须用同一种算法」。三条路径如果一条用真折现、一条用减法近似,比较结果就会带上一个与账期成正比的偏差 —— 账期越长的路径被压得越低,看起来越不划算。这正好是很多人下意识想要的结论,也正是不该有的那部分。
另一个细节是分母用 365 还是 360。资金成本按年化报价时,国内习惯用 365,部分贸易融资与票据场景用 360。差别在五天,七十天账期上是零点一个百分点左右,单笔看不出来,一年几百台车就不是这个数。定一个口径写进参数表,比争哪个更「标准」有用。
还要区分单利与复利。上面的公式是单利折现,对一年以内的账期足够准;如果某笔占用跨年、或者你算的是「这笔资金的年化回报」,就该用复利口径,把折现率换成有效年利率再折算。两套口径混用最容易出错的地方,是在同一张表里一半按单利一半按复利 —— 结果看不出来错,但结论会偏。
三、一台车的占用,按加权算才不虚高
现实里的占用不是「一笔钱压七十天」,而是几笔钱在不同时点陆续出去、最后一起回来。最省事的估法是「总金额 × 最长天数」,它会系统性高估 —— 因为整备费、运费那些钱并没有在整个周期里压着。
更准的算法是加权:每一笔支出乘上它自己的占用天数,加总后再除以总支出,得到平均占用天数。一台车的账目大致长这样:收购十万在第 0 天付款,整备五千在第 10 天,发运与单证一万在第 20 天,第 90 天收到货款。
| 支出 | 金额 | 起算日 | 占用天数 | 金额 × 天数 |
|---|---|---|---|---|
| 收购款 | 100,000 | 第 0 天 | 90 | 9,000,000 |
| 整备与检测 | 5,000 | 第 10 天 | 80 | 400,000 |
| 发运与单证 | 10,000 | 第 20 天 | 70 | 700,000 |
| 合计 | 115,000 | — | 加权 87.8 天 | 10,100,000 |
把「元·天」总数乘上日资金成本(年化百分之八除以 365),得到这一单的等待成本约 2,214 元。如果用「总金额 115,000 × 90 天」估,是 2,268 元,差五十几块 —— 在这台车上只差百分之二点四,但换成整备与运费占比更高的车(比如事故车翻新、或者远洋运输),这个差会明显起来。
所以试算表里的折现是按整笔净额折,而不是按每笔支出分笔折。这样做的前提是:支出的时间分布相对集中在前期。如果某台车的整备周期特别长、或者需要预付大额定金,分笔折会更准 —— 那种情况下,把整备费单独按它自己的占用天数算一遍,再回到表里调「库龄折价」那一行。
四、三条路径的天数,各自从哪天算起
零售、批发、出口的差别,落到占用上就是天数的差别。三个数必须分开取,且都要取「钱回来」的那一天,不是「车出去」的那一天。
- 零售:收购付款日 → 客户全款到账日。分期或贷款的,按金融机构放款到账日算,不按签约日。平均成交天数要用同类车的实际值,不要用最好卖的那台。
- 批发:收购付款日 → 同行付款到账日。通常三到五天,几乎可以视为零库龄;但过户与手续没办完就收款的情形,要按「能自由使用这笔钱」的时点算。
- 出口:收购付款日 → 货款到账日(含在途与清关、复检),再加一段退税占压到退税到账日。这两段不能合并成一个「大概两个月」,它们的长度差很多。
有个反直觉的现象:出口的占用天数里,最长的往往不是海运,而是到港后的清关、复检与收汇。海运二十几天是可预期的,到港后的时间是波动的 —— 而这部分波动正是 W03 里说的「不可控成本」,它在资金这一侧的表现就是占用天数不确定。
处理办法不是取一个乐观的平均值,而是取一个能覆盖大部分情形的上沿,并把超出部分写进风险准备。平均值让人舒服,上沿让人不亏钱。
另外一个常被忽略的变量是收款方式。电汇与信用证在到账时间上不是一个量级:前者看买方银行的操作速度,后者看单证是否一致、开证行是否挑不符点。同一批车,付款方式变了,占用天数可能多出两三周 —— 报价时把付款方式写清楚,资金这一侧才有依据可算。单证不一致具体会贵在哪里,见下一篇 一张单证改错,贵在哪里。
五、零售的占用为什么常被低估
三条路径里,零售的天数最容易取错,因为它不是一个周期,而是几个阶段拼起来的:收车后等整备排期、整备完等上架、上架后等成交、成交后等过户与放款。每个阶段单独看都不长,加起来往往超过六十天。
更麻烦的是这些阶段里有「回到起点」的可能。客户试驾后决定再看看、贷款审批没过、甚至交付前退定 —— 车没出去,天数继续涨,占用也继续涨。这一段的成本最后只能落在两处:库龄折价,或者退车风险准备。放不进这两处的,就会被当成「这台车运气不好」。
所以零售的天数要按「这台车实际可能压多久」取,而不是按「上个月卖得最快那台」取。一个可操作的口径:取最近三个月同类车的成交天数中位数,再加一段等待上架的固定天数。中位数比均值稳,因为它不被少数超长库龄的车带偏;但你仍然要为超长库龄留位置 —— 那正是风险准备那一行存在的理由。
六、账期、预付与保险:把不确定的收款变成可定价的东西
预付比例是调节占用最直接的工具。三成预付与全款后付,占用金额差三成,占用天数不变 —— 因为占用是从你付钱那天开始算的,客户什么时候付,只影响你什么时候「少压一部分」。把预付比例写进报价条件,等于把资金成本显性化。
同样一台车、同样九十天回款,预付比例不同,占用差别是实打实的:
| 预付比例 | 预付款到账日 | 占用(元·天) | 等待成本 | 相对全款后付 |
|---|---|---|---|---|
| 0(全款后付) | 第 90 天 | 10,350,000 | 约 2,268 元 | — |
| 30% | 第 30 天 | 8,280,000 | 约 1,815 元 | 少约 453 元 |
| 50% | 第 15 天 | 6,037,500 | 约 1,323 元 | 少约 945 元 |
这张表可以直接拿去谈判:预付五成,你让出的价格空间最多是九百多块,而不是「凭感觉让两千」。反过来,客户要求全款后付,你就知道该在价格上加回多少 —— 这不是为难客户,是把条件差异摆到明面上。
账期同理:三十天与九十天不是「晚一点收钱」,是「多压两个月」。按加权算法,这两个月的成本可以直接算出来,也可以直接报给客户:「即期价」与「九十天价」的差,就是这两个月的资金成本加上汇率敞口。愿意付即期价的客户,本来就该拿到更低的价。
信用保险的保费放在哪一行?不是资金占用,是单独一行费用。它买的是「这笔应收可能回不来」的保障,与「这笔钱要压多久」是两件事。把两者混在一行,会让你在做取舍时看不清:到底是账期太长,还是坏账概率太高。
七、单台净额之外:一个池子的周转效率
单台看净额,一批看效率。同样一笔钱,压四十五天和压七十天,一年能滚的次数差一半。用「可用资金 ÷ 单台占用金额」算出同时在场的台数,再乘「30 ÷ 占用天数」,就是一个月能周转的台数。以三百万可用资金、单台占用约十一万五千为例:
| 路径 | 占用天数 | 同时在场(台) | 月周转(台) | 单台净额 | 月净额(示意) |
|---|---|---|---|---|---|
| 零售 | 45 | 约 26 | 约 17 | 18,000 | 约 306,000 |
| 批发 | 3 | 约 26 | 约 260 | 7,000 | 见下方说明 |
| 出口 | 70 | 约 26 | 约 11 | 8,200 | 约 90,200 |
批发那一栏的数字明显不合理,这正是要说明的地方:资金从来不是唯一的约束。批发的瓶颈在车源与买家,一个月不可能成交二百六十台,资金只是「没被占住」,并不等于「能周转」。任何按资金算出来的理论周转,都要再乘一个「受其他约束打折」的系数。
反过来说,零售的问题也不是资金不够,而是库容、客流与成交率。所以在设三个池子的配额时,正确的做法是先定「每池同时在场多少台」,再看这些台数占用的资金是否超过可用额度 —— 而不是反过来按资金去推台数。
八、五个把时间成本算错的错误
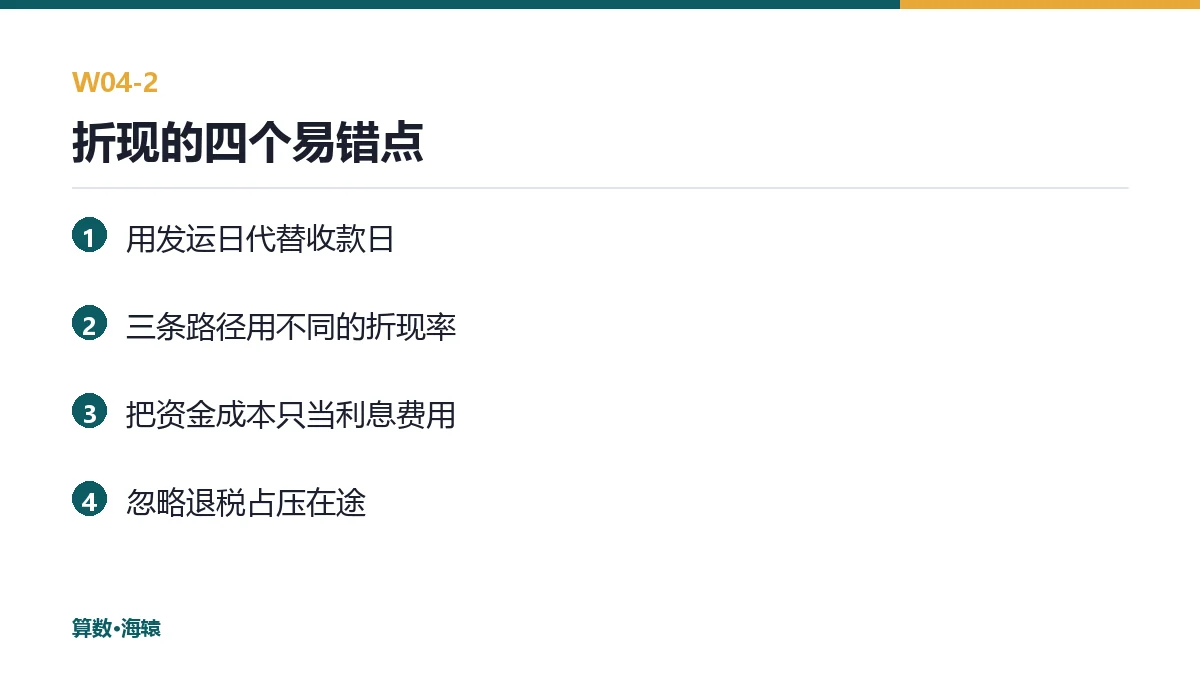
- 用发运日算出口占用:等于把整段在途与清关当成免费,账期越长高估越多。
- 用毛利率代替净额比较:毛利里没有时间成本,三条路一比,账期长的永远「更赚」。
- 把资金成本只当利息费用:只算贷款利息,就等于自有资金零成本,占用越久越划不来却看不出来。
- 忽略退税占压:应退税额在账上已确认、在银行里没到,这段时间的占用最容易被漏。
- 三条路径用不同折现率:想让哪条赢就调高另外两条,比较变成了自我说服。
这五个错误的共同点是:它们都不会在报表上写成一行「错误」,只会让某一类车持续被推向账期长的路径,而每一单看上去都「有利润」。等发现现金紧的时候,问题已经积累了几十台车。
九、在试算表里怎么用
「三条路径净额试算表」把这一篇的内容压缩成三个单元格:参数页的「资金成本」、三条路径各自的天数、以及试算表里自动算出的折现系数。填法对应关系很直接:
- 参数页填一个资金成本(全店统一)、三个天数(零售成交、批发回款、出口在途 + 收汇)。
- 试算表的「资金占用天数」按路径自动取,出口那一列是「在途 + 收汇」两段相加。
- 「折现系数」与「净额(折现到交车日)」是公式,不要手工覆盖;要改就改参数页。
- 临界点之所以用折现后的净额比较,就是为了避免「账期长的路径看起来更赚」这个偏差。
一个实操提醒:参数页的资金成本改一次,全表所有结论都会变。改之前先想清楚是「资金真的贵了」还是「想让某条路赢」。前者该改,后者该改的是判断依据。
也可以用反过来校验:拿一段时间的银行流水,把每台车的付款日与收款日导出来,算一算实际平均占用天数,再看看参数页填的天数与它差多少。差得远,说明参数是「愿望值」;差得近,这套口径才算真的在管钱,而不是在管表。
如果企业有多个资金成本(自有资金、银行贷款、贸易融资),取哪一个?取加权平均的实际资金成本,并把口径写进参数表备注。用最高的那个会把所有长账期业务算死,用最低的那个会让占用看起来免费 —— 两种都不叫保守,叫偏。
十、这一篇不回答什么
本文不提供利率、汇率、保费与税率的当期数值,也不构成财务、税务或投资意见。资金成本取多少、折现口径用单利还是复利、账期如何定价,属企业自身财务政策,建议与财务负责人确认后固定下来。
说明:本文为〈算数·海辕〉实务观察,用于说明出海业务链路与系统能力,不含真实客户数据与虚构经营数字;文中金额与天数均为口径演示,不构成报价、税务或法律意见,具体费率、税率与准入要求以当期法规与合同约定为准,数据来源见文末。
数据来源
- 中国人民银行:贷款市场报价利率(LPR)公布与货币政策信息入口(2026-10-26 访问) —— http://www.pbc.gov.cn/
- 国家外汇管理局:跨境收支、结售汇与汇率相关信息入口(2026-10-26 访问) —— https://www.safe.gov.cn/
- 国家税务总局:出口退(免)税政策与退税办理入口(2026-10-26 访问) —— https://www.chinatax.gov.cn/
- 中华人民共和国商务部:二手车出口与汽车流通政策查询入口(2026-10-26 访问) —— https://www.mofcom.gov.cn/
- 中华人民共和国海关总署:进出口通关与监管要求查询入口(2026-10-26 访问) —— https://www.customs.gov.cn/
- 中国出口信用保险公司:出口信用保险与国别风险信息(2026-10-26 访问) —— https://www.sinosure.com.cn/
把「等」换算成钱之后,很多争论会自己消失:零售与出口谁更赚、账期该不该给、批发是不是贱卖,这些问题一旦折到同一个时点,答案往往取决于两三个可以取准的数,而不是取决于谁嗓门大。真正需要谨慎的只有一件事 —— 别为了让某条路径赢,去调另外两条的折现率。
联系我们