要点速览
- 批次净额不是单台净额乘台数,是加法:逐台实际值相加,再减批次级费用。单台口径看不见逐台差异、时点错位与风险集中三件事。
- 五段漏斗:成交段(让价、账期、汇率)、采购整备超支、时间成本、单证与港口、事后成本。示例批次里五段合计削掉名义净额的一半。
- 时间成本按「发运日与回款日」记,不按月汇总;一天约二十五一元一台,一批十台多压二十天就是五千元,且在账单上不会出现。
- 分摊只有三种合法口径(按台、按金额、按占用天数);凡是能落到「哪一台、哪一次」的费用必须单列,摊了就看不出是谁出的事。
- 先堵成交段与单证港口 —— 当批就能见效;事后成本要等两个批次的发生率,时间成本是被前四段拖出来的结果,最后治。
单台车的净额可以算得很细:收购多少、整备多少、运费多少、占了多少天、折现系数多少。但一批车卖完,账上常常对不上 —— 按「单台净额 × 台数」算出来的数,与批次实际剩下的钱,差出两三成,有时候是一半。
差距不是算错了,是单台口径天生看不见三样东西:批量让价、批次费用的分摊、以及「出问题的那几台」并不平均分布。这篇把一批车从报价到收尾拆成五段,看钱在哪一段被削薄,以及批次账该怎么记才能和单台账对上。
相关页面:海辕·手 · 二手车出口、三条路径净额试算表;前几篇 零售、批发、出口:三条路径怎么比净额、出口报价怎么拆:一份报价单里的十二行、资金占用怎么算:把「等」换算成钱、一张单证改错,贵在哪里。
一、单台净额乘台数,为什么会失真
第一个原因是「每台都一样」这个假设。单台口径默认同一批车车况相同、成交价相同、占用天数相同;实际上一批十台里,总有两三台收购价高一点、整备多花一点、或者客户要求多一点。这些差异在单台上是几百块,在批次上就是几千块。
第二个原因是时点。单台净额是签约那天算出来的「计划值」,而费用发生在之后的两三个月里;计划值和实际值之间的差,不会自己消失,只会累积到批次账上。所以批次净额不是乘法,是加法:逐台实际值相加,再减去批次级费用。
第三个原因是风险分布。批次固定费用(订舱、验货、差旅、文件)要平均摊到每台,这没问题;但风险不是平均发生的 —— 出问题的往往是那两三台,而摊销把它们抹平了,于是「每台都赚一点」的结论掩盖了「有三台是亏的」。
| 失真来源 | 在批次账上的表现 | 单台口径为什么看不见 |
|---|---|---|
| 逐台差异 | 同一批里收购价差 3%~5%,整备费差一倍 | 单台按「平均车况」算,差异被平均掉 |
| 时点错位 | 计划净额在签约日,实际净额在回款日 | 单台只算一个时点,不记实际发生日 |
| 风险不平均 | 十台里三台出问题,另七台补不上 | 摊销把风险抹平,看不出集中度 |
| 批次费用 | 订舱、验货、差旅、文件按批发生 | 单台口径没有「批次」这一层,容易漏计 |
| 批量让价 | 台数多时单价下调,或赠配件、延账期 | 单台报价单上没有「因为量大」这一行 |
判断方法很简单:把一批车当成一个项目看。项目有明确的起止日、有一本总账、有若干行项目(每台车)。行项目可以估,总账必须结;两者对不上时,差额要能落到某一具体行项目或批次费用上,落不下去的那部分,就是这一篇要说的「漏斗」。
还有一个容易被忽略的规模效应:批次费用是固定的,台数越少,单台摊得越多。五台的批,订舱、验货、差旅摊到每台可能是两千;十台的批就降到一千。所以同一批车「单台净额」会随台数变化,用五台的账去套十台,很容易高估利润。做批次比较时,先把台数拉平,再谈净额。
二、漏斗第一段:报价到成交
报价单发出去到签合同,价格几乎总会动一点。让价本身不一定是坏事 —— 有时候是为了锁一批量、有时候是换更快的回款。问题在于让价的口子有四五个,每一个都能单独成立,合起来却没人登记。
| 让价口 | 发生时机 | 可核对凭据 | 常见幅度(示意) |
|---|---|---|---|
| 配置追加 | 客户看完车要求加装、换件、补漆 | 工单与实际装柜照片 | 每台几百到两千 |
| 船期加急 | 客户要求赶某一班船,走加急或改配载 | 订舱确认与改配记录 | 每票数千,摊到台数看 |
| 账期延长 | 从即期改成三十天、六十天 | 合同付款条款 | 按资金成本折算,等于让价 1%~2% |
| 汇率承担 | 报价用签约日汇率,收汇按收款日 | 报价日与收款日汇率 | 波动 1% 即每台千元级 |
| 尾数抹零 | 谈价最后一步 | 合同成交价与报价单对比 | 每台几百 |
五个口子里,最容易被忽略的是汇率和账期 —— 因为它们不出现在「让价」这个动作里,而是藏在时间和条款中。报价写「按当日汇率折算」,收汇却在两个月后,中间那 1% 的波动没有任何一张单据会提醒你,只有批次账能看出来。
这一段该做的只有一件事:让价必须落成一行记录。写清哪一台、让了多少、换来了什么(量、回款速度、还是关系)。没有这一行,批次净额少掉的那块就永远是「说不清」。
三、漏斗第二段:采购与整备的超支
收购价与整备费在报价时都是估值。估值本身没错,错的是估完之后不再回头对。一批十台里,收购价高于估值的有两三台很常见;整备费翻倍的那一台,通常是因为收车时没看出来。
| 超支成因 | 早期信号 | 堵法 |
|---|---|---|
| 收车时车况判断偏乐观 | 整备第一道工序就发现要换件 | 把「必换件清单」前移到收车环节,收车即定整备预算 |
| 临装柜前发现权证要补办 | 过户或解押还没走完 | 权证办理与整备并行,不排成串行 |
| 出口标准与零售标准混淆 | 按零售要求做漆面、内饰 | 出口整备只做「能过检、能上船」的必做项 |
| 配件采购临时加价 | 工单里出现未报价的配件 | 整备预算分「必做」与「可选」两档,可选部分要审批 |
这一段的钱看起来不多:一台多花八百,十台就是八千。但它有个放大效应 —— 整备超支的车,往往也是占用天数更长的车,因为它晚出库。两笔成本叠在同一台上,那台车的实际净额可能比计划低一半。
所以批次账里,「计划」和「实际」必须是两栏,而不是一栏写个「大概」。只有两栏并排,才能看出超支是普遍现象(说明估值方法有问题),还是集中在少数几台(说明收车环节有漏洞)。
另外要留意口径一致性:收购价里含不含过户费、整备费里含不含配件运费、检测费算整备还是算单证 —— 这些细节不定死,两批之间就没法比。建议把八到十个字段写成固定的列,每批都按同一顺序填,填不满的留空,而不是换个方式凑数。
四、漏斗第三段:时间——多压的二十天
第三段不是某一笔费用,而是所有费用在时间轴上的加倍。按上一篇的口径:单台占用约十一万五、资金成本年化百分之八,折算下来一天约二十五元。一批十台多压二十天,就是五千元上下 —— 这笔钱在任何一张账单上都不会出现。
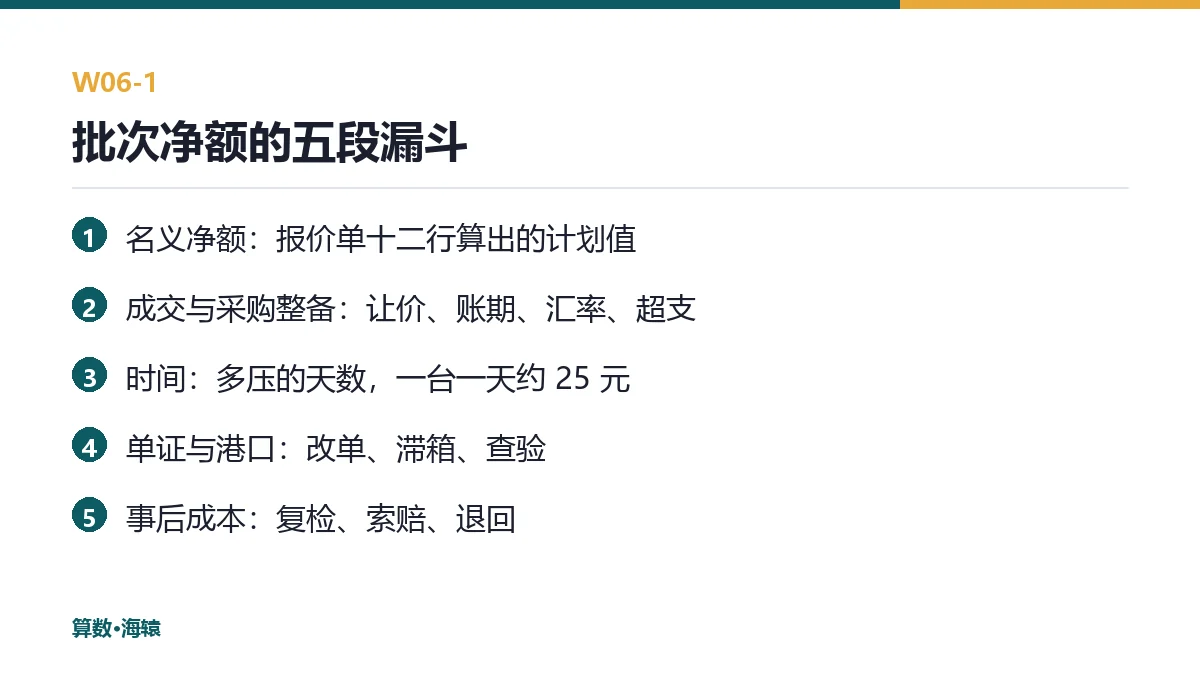
时间的漏有三个特点。第一,它不可逆 —— 船期错过就是七天,不是「晚一点」。第二,它会让别的漏点变贵 —— 单证改一次本来几千块,赶上错船期就变成上万。第三,它最难归因 —— 三个月后回看,没人记得那二十天是等什么。
这也是为什么批次账要按「发运日 / 回款日」记,而不是按月份汇总。按月汇总只能看出这个月花了多少,看不出哪一批多压了多久;而「多压了多久」才是判断周转效率的唯一依据。
五、漏斗第四段:单证与港口
上一篇把一次金额类改单算到约两千六百五十元,约占单台出口净额的三分之一。放到批次上,这个数字的破坏力更明显:一批十台里只要三台出单证问题,就是八千元,相当于把这批车的净额再削掉一截。
单证问题在批次里还有传染性。同一批货常常走同一个报关行、同一个船期,甚至同一个拼柜 —— 一个柜里几家的单证互相牵连,一家改单,整柜等下一班。所以批次管理不能只用「每台各自负责」的思路,要有一个跨台的复核动作。
这一段的堵法在上一篇里已经写过:把复核卡在「申报前」而不是「装船前」,三个时点(订舱前锁单证、报关前交叉复核、放行后归档复盘)配合一个台账。批次视角只需再补一条:台账按月汇总时,要能按批次切开,看这一批的改单次数是不是异常。
六、漏斗第五段:事后成本
第五段发生在钱回来之后:目的国复检打回、上牌受阻、客户索赔、质保处理,甚至整车退回。它金额大、频率低,最容易被当成「运气」而不是成本。
处理方式不是「祈祷不出事」,而是按历史发生率回填一个风险准备。比如复检打回率在百分之二到百分之五之间,就按百分之三计提,并把这个数写进报价单第十二行(风险准备)。在批次规模一百三十万的量级上,百分之一到二是万元级 —— 不留,就等于把利润提前花掉。
退回的代价还要再往深看一层:运回来的海运费、目的港的堆存与操作、退回后的车况折价、以及重新销售的时间。一次退回往往吃掉两三台车的净额,这也是为什么风险准备要按「单次损失 × 发生率」估算,而不是简单按金额的千分之几拍一个数。
事后成本还有一个特殊性:它会反过来影响下一次的报价。同一批车如果出现过复检打回,下一批的准入前置成本就应该上调,而不是继续按「上次挺好」的经验报价。批次账的价值,恰恰在于它能把这种经验变成数字。
七、把漏斗画成一张表:批次净额
把五段流失放进一张表,就得到批次净额。下面用十台车的示例演示口径(数字为示意量级,用于说明结构,不是报价依据):名义净额按报价单十二行算出,逐段扣减后得到批净额。
| 项目 | 金额(示意) | 说明 |
|---|---|---|
| 收入合计(10 台) | 1,290,000 | 单台 129,000,按合同成交价合计 |
| 成本合计(收购 + 整备 + 检测 + 内陆 + 单证 + 运费 + 保险) | 1,192,000 | 单台 119,200,按报价单前七行 |
| 名义净额(未折现、未计提) | 98,000 | 单台 9,800,这是签约日算出来的「计划值」 |
| 减:成交段流失(让价 + 账期 + 汇率) | 14,000 | 三台让价、两台延账期、汇率折算差 |
| 减:采购整备超支 | 9,500 | 两台收购价偏高、一台整备翻倍 |
| 减:时间成本(多压 20 天) | 5,000 | 115,000 × 8% × 20 ÷ 365 × 10,按 W04 口径 |
| 减:单证与港口 | 8,000 | 三台出过单证问题,按 W05 的单次约 2,650 元估 |
| 减:事后成本准备 | 12,000 | 按批次金额约 1% 计提,覆盖复检、索赔与质保 |
| 批净额 | 49,500 | 单台 4,950 —— 约为名义净额的一半 |
| 批净额率 | 3.8% | 49,500 ÷ 1,290,000,这个数才是「这一批赚了多少」 |
这张表最直观的地方在于:名义净额率看起来是百分之七点六,实际只有百分之三点八。差的不是某一笔大钱,而是五段各削一点,合起来正好一半。这也是为什么「单台算得准」和「批次赚到钱」是两件事。
用法上,这张表每批只结算一次,结算完回填台账,下一批报价时拿它做基准。连续三个批次之后,五段的占比会稳定下来 —— 那时候报价单上的风险准备与让价空间,就不必再凭经验拍,而是「上三批的平均值加上一点余量」。这一步做完,批次账才真正变成定价依据。
八、五个漏点,先堵哪两个
五个漏点不是同等重要。按上面这张示例表,事后成本(一万二)与成交段流失(一万四)合计占流失的百分之五十四 —— 也就是一半以上。但两者性质不同:前者靠计提与准入前置,后者靠登记与条款。
| 漏点 | 示意金额 | 占流失比 | 堵法 | 见效周期 |
|---|---|---|---|---|
| 成交段流失 | 14,000 | 29% | 让价落成一行记录;账期与汇率写进合同条款 | 下一批即可 |
| 事后成本 | 12,000 | 25% | 按历史发生率计提,准入前置成本单独列行 | 一到两个批次 |
| 采购整备超支 | 9,500 | 20% | 收车即定整备预算,计划 / 实际两栏并排 | 一到两个批次 |
| 单证与港口 | 8,000 | 16% | 复核前置到申报前,台账按批次切开看 | 下一批即可 |
| 时间成本 | 5,000 | 10% | 按发运日 / 回款日记账,盯「多压天数」而不只盯总额 | 持续 |
先堵的两个,建议是「成交段」和「单证港口」—— 不是因为它们金额最大,而是因为它们当批就能见效,不需要等历史数据积累。事后成本要靠发生率,至少要跑两个批次才准;整备超支要靠流程改造,也得等下个月。
反过来,最容易做错的顺序是先抓「时间成本」。它金额最小、归因最难,抓起来事倍功半;而且时间成本往往是被前四段拖出来的结果,前四段不治,第五段永远治不好。
九、批次口径与单台口径怎么统一
两套口径要能对上,需要三条规则。第一,逐台实际:每台车记四组数(收购、整备、发运日、回款日),不记「平均」。第二,批次费用单列:订舱费、验货费、差旅、文件工本按批发生,单独一行,不摊进单台的收购成本。第三,分摊只用三种合法口径。
| 分摊口径 | 适合的费用 | 失真点 |
|---|---|---|
| 按台平均 | 订舱、验货、文件等与台数强相关的批次费用 | 台数少时单台畸高;车价差异大时看着不公平 |
| 按金额比例 | 与货值相关的费用,如保险、按 CIF 计价的比例费用 | 低价车被摊得多,可能扭曲路径选择 |
| 按占用天数 | 资金占用、堆存、滞箱等时间型费用 | 需要逐台记发运与回款日,记账成本最高 |
| 不进分摊(单列) | 事故性费用:一次退回、一次索赔、一次改单 | 不能摊,摊了就看不出是哪台出的事 |
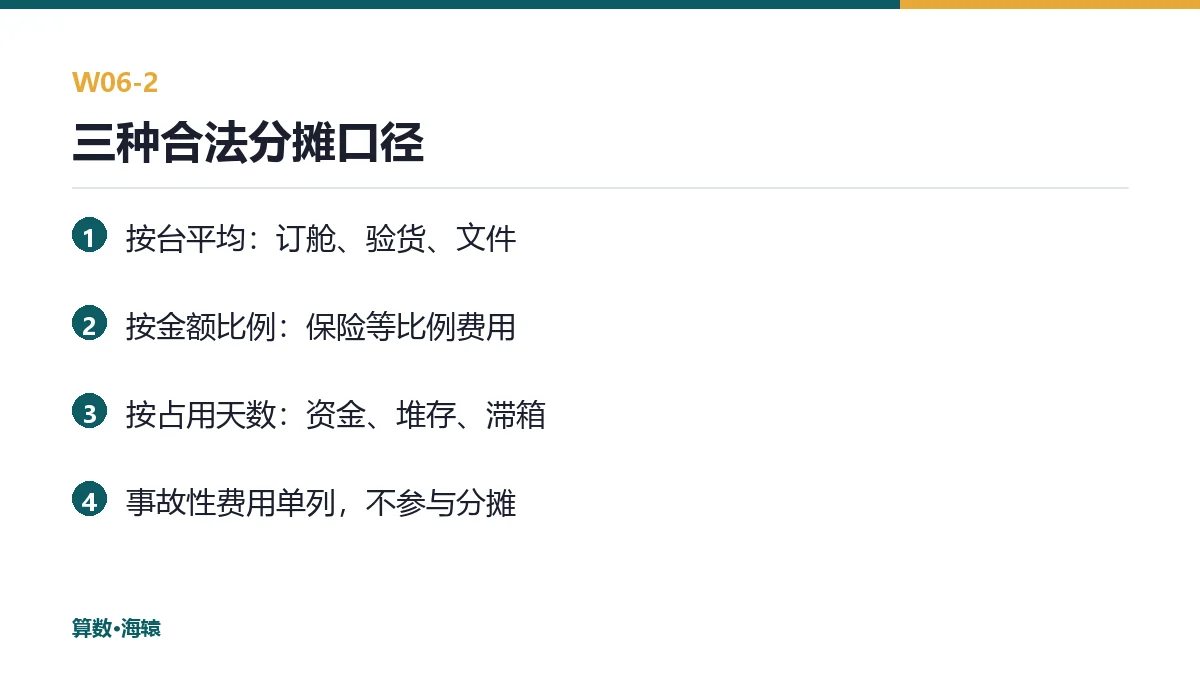
这个规则的意义在于:分摊的作用是「让单台能比」,而不是「把差异藏起来」。凡是能用「哪一台、哪一次」说清的费用,就应该单列;只有真的无法归到某一台的费用,才进分摊。
与试算表的衔接也很直接:试算表负责单台,批次表在单台的基础上只加两样东西 —— 每台的「实际 vs 计划」两列,以及一行「批次费用」。两者相加相等,批次账就闭合了;不相等,差额必然落在五段漏斗的某一段里。
十、这一篇不回答什么
本文不提供任何行业或车型的毛利区间、净额率为「正常」的具体数值,也不预测汇率与运价。文中金额均为示意量级,用于说明结构;实际口径以自有台账、合同条款与当期市场为准。
说明:本文为〈算数·海辕〉实务观察,用于说明出海业务链路与系统能力,不含真实客户数据与虚构经营数字;文中费用、台数与比率为示意量级,用于说明口径,不构成报价、税务、海关或法律意见,具体规定以主管机构当期文件与合同约定为准,数据来源见文末。
数据来源
- 中华人民共和国海关总署:进出口货物申报、报关单填制与监管要求查询入口(2026-10-26 访问) —— https://www.customs.gov.cn/
- 中国国际贸易单一窗口:报关、舱单、原产地证等口岸业务办理入口(2026-10-26 访问) —— https://www.singlewindow.cn/
- 国家税务总局:出口退(免)税申报与单证备案要求查询入口(2026-10-26 访问) —— https://www.chinatax.gov.cn/
- 中华人民共和国商务部:二手车出口与汽车流通政策查询入口(2026-10-26 访问) —— https://www.mofcom.gov.cn/
- 国家外汇管理局:货物贸易外汇管理与收付汇政策查询入口(2026-10-26 访问) —— https://www.safe.gov.cn/
- 国际商会(ICC):Incoterms 2020 规则说明与资源入口(2026-10-26 访问) —— https://iccwbo.org/resources-for-business/incoterms-rules/incoterms-2020/
单台算得准,只是把一台车看清楚了;批次账才回答「这一批到底赚没赚」。把五段漏斗摊开、把计划与实际并排、把分摊限定在三种口径里,差的每一块钱就都能指到具体的一段、甚至具体的一台。做到这一步,报价才不是凭经验,而是拿上一批的账去算下一批。
联系我们