要点速览
- 墨西哥的税负是多层叠加,不是单一税率
- 关税的税基通常是成交价加运费保险,不是出厂价
- 增值税在进口环节先缴,销售环节再抵
- 报价单拆不清税基,毛利就会被汇率与税率吃掉
- 同一车型不同批次价格不同,通常不是成本变了,是税基变了
同一个车型,两批货,落地价差了几个百分点。
多数人第一反应是汇率。但只要把报价单拆开,会发现差异常常来自税基。
税基不等于出厂价
进口环节的税,计算基础通常是成交价加上运费与保险,也就是到岸价。
这意味着:同样一台车,如果这一批的运费高、保险高,它的税也会更高。
反过来,如果采购端谈下来的是含运价的条款,税基里就已经含了运价,报价时不能再加一遍。
这两件事在报价单上经常混在一起,结果是要么少报、要么重复计。
三层叠加
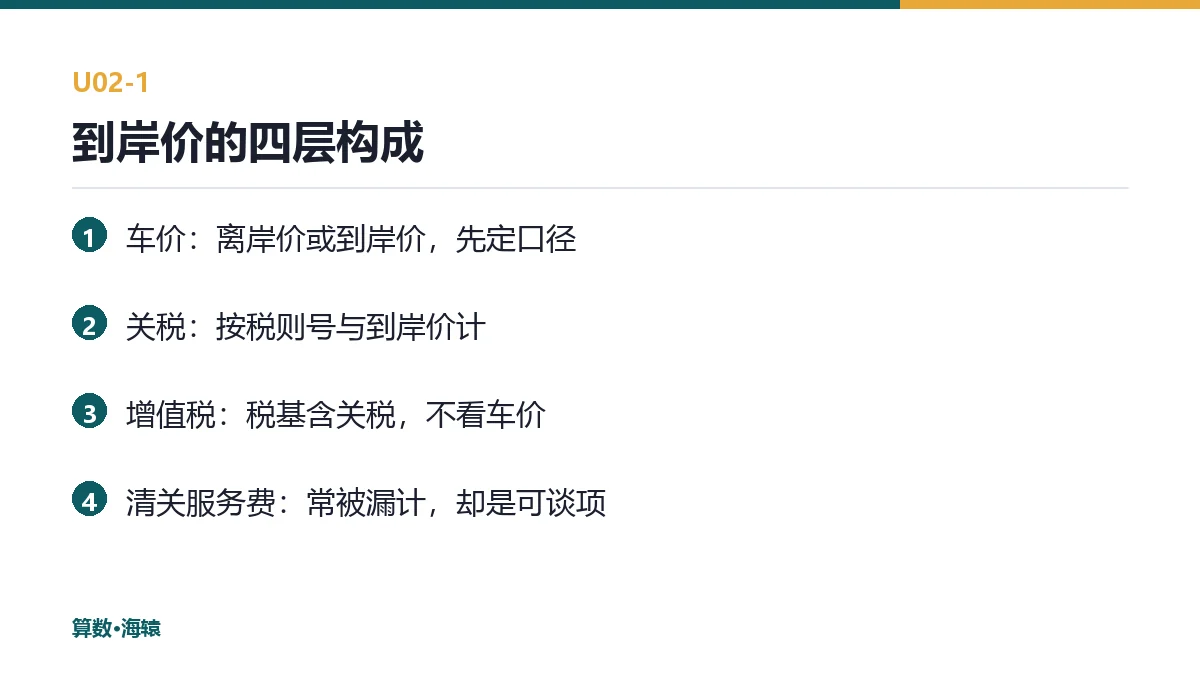
第一层,进口关税。按车型与来源地适用不同税率,部分来源地还可能叠加贸易救济措施。
第二层,增值税。在进口环节先缴,销售环节再抵扣。对进口商来说,这是现金流压力而不是最终成本。
第三层,清关与口岸费用。报关代理、查验、堆存、内陆运输,这些不进税率,但进落地价。
三层里,第二层最容易被误解:它不是成本,是垫付。但对资金紧的企业,垫付就是成本。
报价单该有的五行
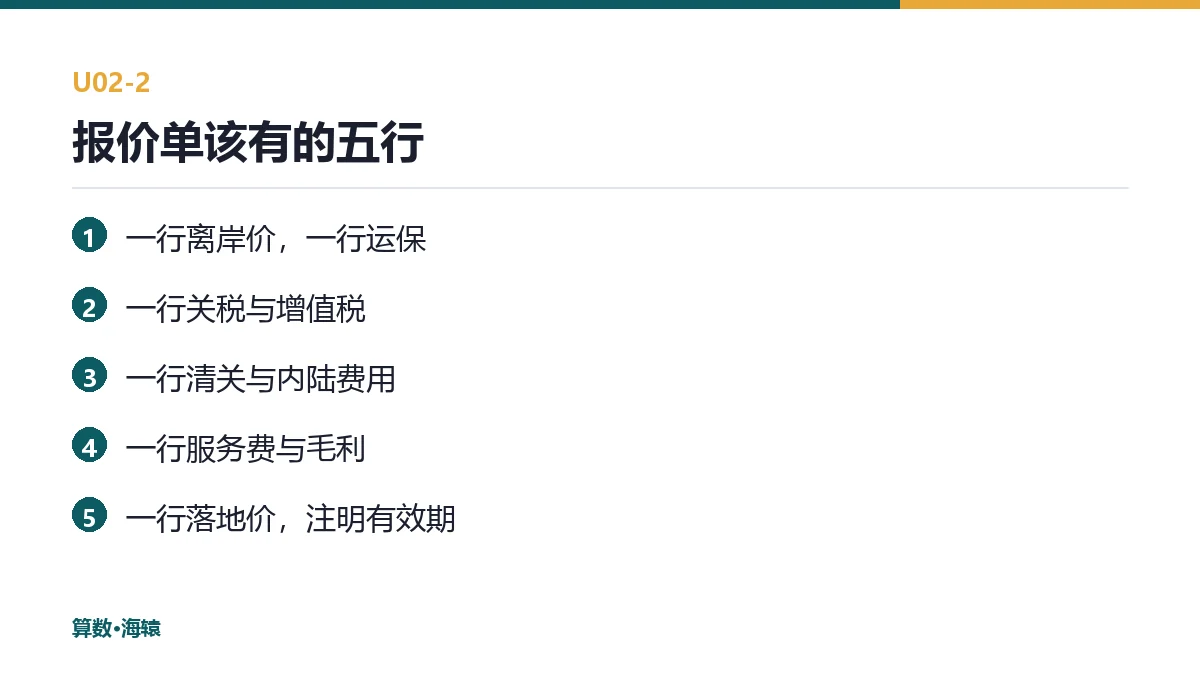
第一行,成交价。第二行,运保。第三行,关税。第四行,增值税。第五行,口岸与内陆费用。
五行分开写,客户才能看清钱花在哪,销售才能知道哪一行可以谈。
只写一个"含税到岸价",谈判时就只剩一个数字可以砍,砍的往往是自己的毛利。
增值税的现金流
进口环节缴的增值税,要等到销售开票后才能抵扣。
中间这段时间,钱是压着的。压多久,取决于库存周转与开票节奏。
所以增值税对现金流的影响,可以按"缴纳日到抵扣日"的天数来量化,和库存天数一起看。
一个实际的观察:很多企业算毛利时把增值税当成本扣掉了,导致报价偏高、失去竞争力;另一些企业完全忽略这段时间的资金成本,导致报价偏低、越卖越紧。
不同批次的价差从哪来
三种常见来源。
第一种,税基变化。运价、保险、贸易条款变了。
第二种,汇率变化。合同币种与结算币种之间有时间差。
第三种,清关路径变化。换了口岸,费用结构就变了。
三种里,第一种最容易解释,第三种最容易被忽略:口岸变了,堆存费与内陆运费可能翻倍。
一条容易忽视的细节
报价单上的有效期,要和税基的稳定期对齐。
如果报价有效期是九十天,而这九十天里运价波动很大,那么这份报价其实是在承担运价风险。
更稳的做法是:价格与运价挂钩,写明运价变动超过多少时重新议价。
一个常见的误解
"税率固定,报价就可以长期不变。"
税率可能固定,税基不固定。
税基随运价、条款、口岸变动,这些变动与税率无关,但同样改变落地价。
落在哪个环节,谁在痛
| 环节 | 具体动作 | 谁在痛 |
|---|---|---|
| 采购 | 谈成交价与贸易条款 | 采购:条款影响税基,谈的时候没意识到 |
| 物流 | 订舱、保险 | 物流:运价波动,税基跟着波动 |
| 清关 | 报关、缴税 | 关务:缴税时点集中,资金压力大 |
| 定价 | 出报价单 | 销售:只有一行价格,谈不动 |
| 复盘 | 算实际毛利 | 财务:税基与税率混在一起,找不出差异 |
第三行是最容易出现现金缺口的环节:几票货同时到港,税在同一周缴。
一个可以用来自查的问题清单
报价前,先回答四个问题。
第一个,税基是按到岸价还是出厂价算的。这一条错了,后面全错。
第二个,运价里含不含税。不含的,要单独加。
第三个,增值税的垫付期有多长。这段时间的钱,有没有算资金成本。
第四个,口岸费用是按票算还是按台算。按票算的,小批量会摊得很重。
四个问题里,第一个最常出错,因为它取决于贸易条款,而条款写在合同里,不在报价单上。
报价单要不要拆税
对外报价时,是否把税单列,是个策略问题。
单列的好处是透明,客户能看懂钱花在哪,后续争议少。
不单列的好处是简洁,价格对比时不容易被逐项拆解。
更稳的做法是:对外报含税落地价,对内保留逐项拆解。
这样既给客户一个明确的数字,也让自己在被追问时能立刻拿出依据。
要避免的是两种极端:只报一个数字却说不出构成,或者把税单甩给客户自己算。
前者在议价时被动,后者在成交后容易反悔。
一句收尾
报价单的价值不在于数字好看,而在于每一行都能解释。能解释,才谈得动;谈得动,毛利才守得住。
说明:本文为〈算数·海辕〉实务观察,用于说明出海业务链路与系统能力,不含真实客户数据与虚构经营数字;所列税率、门槛与认证要求以目的国当期法规为准,数据来源见文末。
数据来源
- 墨西哥税务总局 SAT · 关税、增值税与新车税申报 —— https://www.sat.gob.mx/
- 墨西哥国家海关署 ANAM · 归类、估价与报关执行 —— https://www.anam.gob.mx/
- 墨西哥经济部 Secretaría de Economía · NOM 强制标准与准入 —— https://www.gob.mx/se
算数·海辕的报价模型把税基与税率分开维护:成交价、运保、关税、增值税、清关费用各自一行,每一行都有可追溯的依据。拉美这类多层税负的市场,报价单越简单,越容易在第二批货上亏钱——因为第一批的税基,未必等于第二批的税基。
联系我们