要点速览
- 自由区与大陆是两套法律身份,差别在「能不能直接和本地市场做生意」
- 自由区公司做转口方便,直接落地销售受限
- 大陆公司能直接销售、能抵扣增值税、能接政府订单
- 主体选择会锁死很多后续能力,改起来成本很高
- 常见结构是双主体:一个做贸易与转口,一个做本地销售
在阿联酋设立公司,第一个要决定的事情不是办公室在哪,是身份选哪个。
自由区公司和大陆公司,不是「地址不同」,是两套法律体系下的两个身份。
差在「能不能直接做本地生意」
自由区公司:设立快、外资可全资、关税与流转上有便利,主要功能是对外贸易与转口。
大陆公司:可以在本地市场直接经营,能持有本地营业执照开展零售、批发、服务。
这个差别听起来抽象,落到业务上很具体:
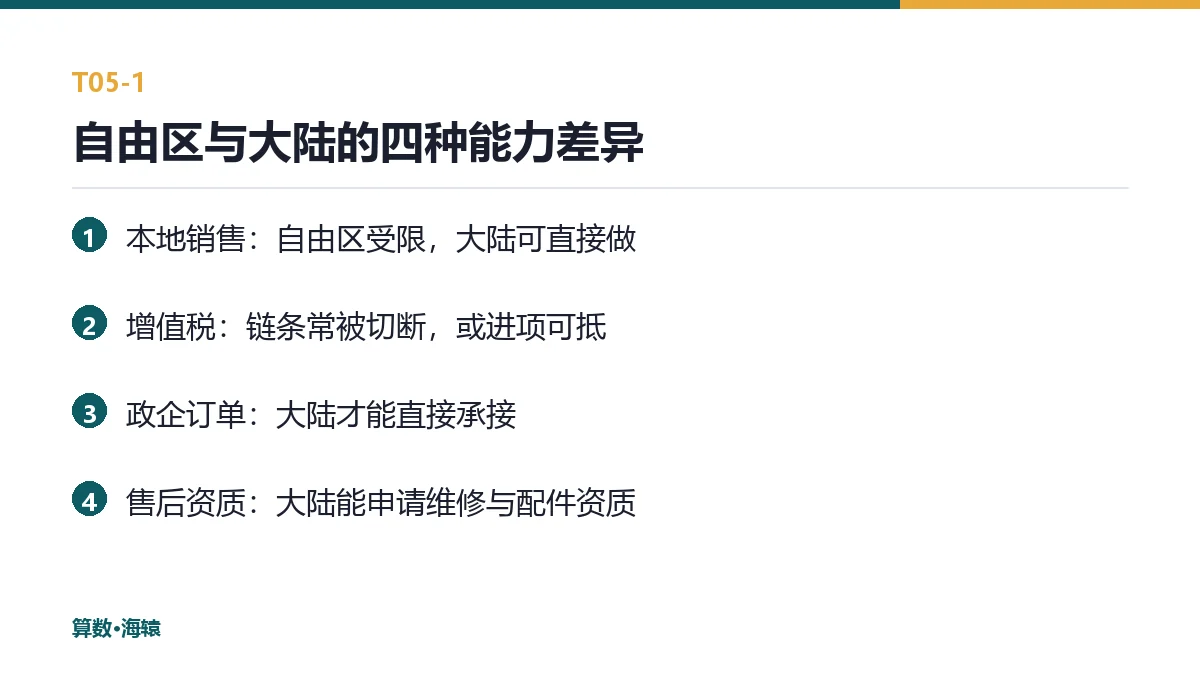
能不能直接把车卖给本地经销商;能不能开票给本地客户;能不能承接政府与企业车队订单;能不能申请本地的售后与维修资质。
四个问题里,前两个是能不能做生意,后两个是能不能做大。
增值税的抵扣链
阿联酋有增值税。增值税的核心是链条:进项能不能抵,销项怎么开。
自由区公司在很多场景下不能直接把货销售给本地市场,需要经过本地分销主体。这一道环节会让进项与销项的链条断开。
结果是:税负看起来不高,但实际成本被链条断开吃掉了。
大陆公司可以直接交易,链条完整,进项能抵。
这一条在报价时会体现出来:同一个到岸价,两种主体结构算出的落地成本不一样。
四种能力差异
| 维度 | 自由区公司 | 大陆公司 |
|---|---|---|
| 设立速度 | 快 | 较慢,需本地持股安排 |
| 直接本地销售 | 受限 | 可以 |
| 转口与再出口 | 便利 | 也可以,但成本结构不同 |
| 增值税链条 | 常被切断 | 完整 |
| 政府与企业订单 | 难直接承接 | 可以 |
| 售后与维修资质 | 受限 | 可以申请 |
第二行与第四行是核心:一个管能不能卖,一个管卖了以后成本多少。
双主体是常见解
多数规模化企业的结构是两个主体:一个自由区公司做进口与转口,一个大陆公司做本地销售与售后。
这个结构的优点是分工清晰:谁能做什么,制度上就定好了。
代价是账要分明:两套法人、两套账簿、两套库存、两次开票。
账一乱,会出现三种典型问题:库存归属说不清、转移定价被质疑、售后成本记在错误的法人上。
四步判断
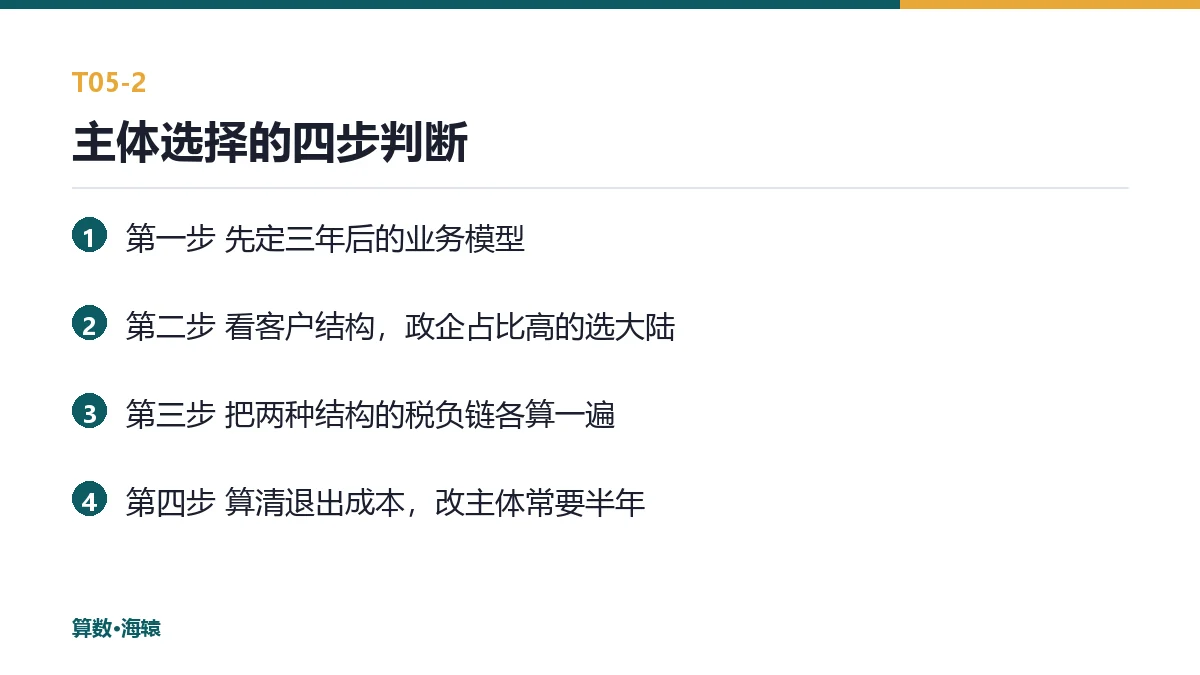
第一步,先明确业务模型:是做转口,还是做本地零售,还是两者都有。
第二步,看客户结构:政府与企业订单占比高的,几乎必须用大陆主体。
第三步,算税负链:把两种结构的增值税链条各算一遍,看差额。
第四步,看退出成本:主体变更涉及执照、税务登记、合同主体、员工签证,改起来通常要半年以上。
第四步最容易被忽略,但它决定了第一步的重要程度。
落地成本按同一台车算
判断主体结构划不划算,方法只有一个:同一台车,两种结构各算一次落地成本。
要算的科目是:到岸价、关税、增值税(可分可抵的部分要分开)、仓储与内陆运输、分销环节加价、资金占用。
| 科目 | 自由区加本地分销 | 大陆公司自营 |
|---|---|---|
| 进口环节税 | 保税可延后 | 入境即发生 |
| 增值税 | 常不可抵 | 可抵 |
| 分销加价 | 本地伙伴分走一块 | 留在自己账上 |
| 资金占用 | 压在中转库存 | 压在销售库存 |
| 客户数据 | 归伙伴 | 归自己 |
第三行最容易被低估:分销加价通常在终端价的百分之五到十五之间,一年下来比税差的绝对值更大。
第五行短期看不到钱,但它决定第三年能不能做残值与复购。
一个常见的误解
「先注册自由区,做大再换大陆。」
换主体不是换执照,是把合同、库存、人员、税务关系全部迁移一遍。迁移期间业务会停摆。
所以正确顺序是:先想清楚三年后的业务模型,再选主体。想不清楚,就先做小规模试水,别急着把结构定死。
一条容易忽视的细节
双主体结构会带来转移定价问题:货从自由区公司卖给大陆公司,按什么价卖。
价格定高了,大陆公司利润薄、税负低;定低了,容易被质疑为转移利润。
所以两套账之间要有一个可解释的定价依据,而不是每单临时商量。
一句收尾
在双身份市场,主体选择是战略决策,不是行政手续。它的成本不在注册费上,在三年后想改却改不动的那一天。
说明:本文为〈算数·海辕〉实务观察,用于说明出海业务链路与系统能力,不含真实客户数据与虚构经营数字;所列税率、门槛与认证要求以目的国当期法规为准,数据来源见文末。
数据来源
- 迪拜海关 Dubai Customs · 自贸区与本地市场的关税时点 —— https://www.dubaicustoms.gov.ae/
- 阿联酋工业与先进技术部 MOIAT · 车辆合格评定与准入 —— https://www.moiat.gov.ae/
- 杰贝阿里自由区 JAFZA · 自贸区主体注册与货物流转 —— https://www.jafza.ae/
算数·海辕的多法人能力不是给集团摆样子,是让两个主体各自的账、各自的税、各自的库存清清楚楚:谁进的货、谁卖的、谁开的票、谁的库存。阿联酋这类双身份市场,最怕的不是选错,是选了以后两套账搅在一起——搅在一起,两边都不合规。
联系我们